Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
Wyjątkowy początek i nieuniknione trudności
Początkowe oczekiwania dotyczące łagodzenia polityki monetarnej w bieżącym i przyszłym roku ustąpiły miejsca obawom o jej ponowne zaostrzenie w następstwie eskalacji konfliktu na Bliskim Wschodzie. Równolegle, w cieniu doniesień z Iranu, inwestorzy próbowali odpowiedzieć na szereg pytań dotyczących rozwoju sztucznej inteligencji: czy nakłady inwestycyjne na tę technologię rzeczywiście przyniosą oczekiwane zwroty? Jeśli tak, w jakiej perspektywie? Które przedsiębiorstwa okażą się największymi beneficjentami tego wyścigu technologicznego? I jak długo będą w stanie utrzymać imponującą dynamikę wzrostu?
Pomiędzy tymi dwoma dominującymi tematami rynkowymi znalazł się segment małych spółek, który – zgodnie z naszą oceną z początku roku – pozostawał niedoceniany przez inwestorów. Kapitał stopniowo poszukujący alternatyw dla skoncentrowanej grupy największych amerykańskich przedsiębiorstw znajdował nowe możliwości wzrostu wśród mniejszych podmiotów, wspieranych przez sprzyjające uwarunkowania makroekonomiczne. Choć obawy o ceny ropy naftowej i inflację początkowo ograniczały potencjał dalszych wzrostów, amerykańskie małe spółki znajdowały wsparcie zarówno w rozwoju trendu sztucznej inteligencji, jak i odporności krajowej gospodarki.
Trzeci kwartał przyniósł jednak negatywną kumulację obu tych czynników, szczególnie dotkliwą dla bardziej wrażliwych przedsiębiorstw. Wzrost rentowności 10-letnich obligacji amerykańskich powyżej poziomu 5%, oczekiwania dotyczące podwyżek stóp procentowych, wymagające wyceny spółek powiązanych z rozwojem sztucznej inteligencji oraz rosnący sceptycyzm inwestorów wobec tempa monetyzacji tej technologii stworzyły niekorzystne otoczenie dla segmentu małych spółek. W rezultacie indeks Russell 2000, reprezentujący amerykański segment małych przedsiębiorstw, odnotował w trzecim kwartale stratę na poziomie około 7,5%. Dla porównania, w tym samym okresie indeks S&P 500 zyskał 2%, a Russell 1000 wzrósł o 1,5%.
Bilans ma znaczenie. Słabsi finansowo pozostają w tyle
Sytuacja finansowa przedsiębiorstwa ma swoje bezpośrednie przełożenie na wycenę akcji. W szczególności, gdy znajdują się one we wcześniejszej fazie rozwoju, wciąż starając się zbudować fundamenty finansowe pod ekspansję. Mniejsze spółki często sięgają po kapitał poprzez emisję obligacji, które nierzadko mają zmienny kupon. Sprawne zarządzanie zadłużeniem otwiera możliwości na skalowanie biznesu, lecz pozostawia spółkę w mniej stabilnej sytuacji, gdy warunki finansowania stają się wymagające. Jakość bilansu była wnikliwie analizowana w sierpniu, aby ocenić wpływ możliwych podwyżek stóp procentowych przez Fed.
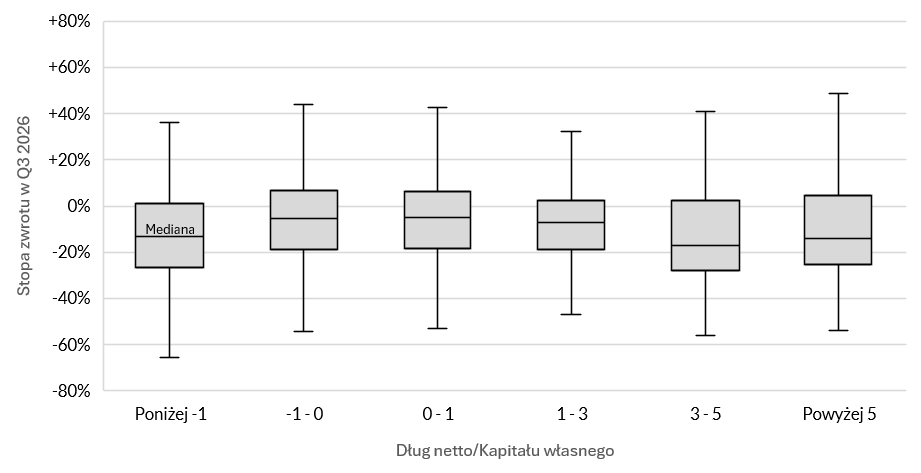
Stopa zwrotu w III kwartale względem wskaźnika dług netto/kapitał własny – Russell 2000
Źródło: Bloomberg, opracowanie własne dla indeksu Russell 2000
Powyższy wykres wskazuje na zależność między poziomem zadłużenia netto a stopami zwrotu z akcji spółek wchodzących w skład indeksu Russell 2000. W III kwartale 2026 r. firmy o wyższym stosunku zadłużenia netto do kapitału własnego odnotowały silniejszą przecenę. Największą odpornością wykazała się grupa spółek, których zasoby gotówkowe nieznacznie przewyższały poziom zadłużenia. Mediana stopy zwrotu w tej grupie wyniosła -5,3%. Wraz ze wzrostem wartości wskaźnika widoczna jest tendencja do pogarszania się stóp zwrotu. Można to interpretować jako przykład rotacji kapitału od spółek o bardziej wrażliwej sytuacji finansowej w kierunku podmiotów o solidniejszych bilansach (flight to quality). Najniższą medianę stopy zwrotu, wynoszącą -17%, odnotowano w grupie firm, których wskaźnik zadłużenia netto do kapitału własnego mieścił się w przedziale 3–5.
Warto jednak zauważyć, że wyniki pierwszej grupy, która zdawała się charakteryzować najkorzystniejszą sytuacją bilansową, były słabsze niż wyniki kolejnej grupy. Może to odzwierciedlać specyfikę indeksu Russell 2000, w którym znaczący udział mają spółki biotechnologiczne, utrzymujące duże zasoby gotówki w celu finansowania badań i rozwoju. W przypadku takich firm sam poziom gotówki nie musi świadczyć o ich odporności na spadki, ponieważ wycena akcji może w większym stopniu zależeć od czynników specyficznych dla spółki, takich jak postępy prac badawczych, wyniki badań klinicznych czy perspektywy komercjalizacji opracowywanych terapii, niż od ogólnej kondycji finansowej.
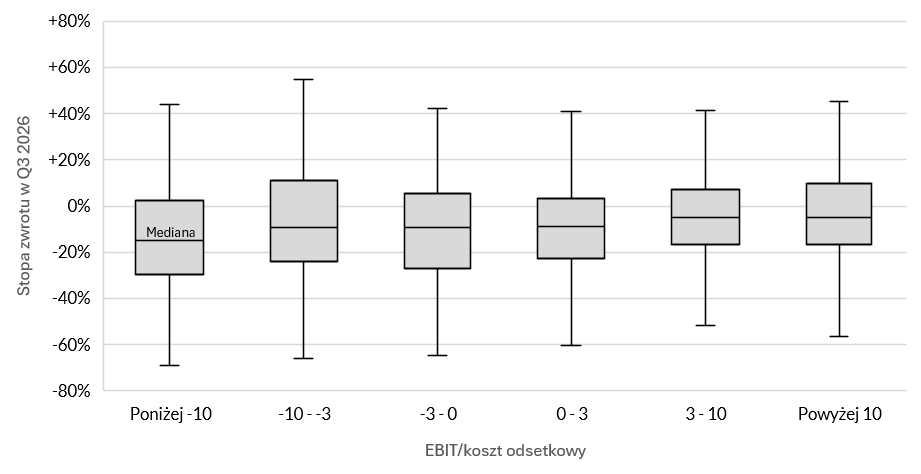
Stopa zwrotu w III kwartale względem wskaźnika EBIT/koszt odsetkowy – Russell 2000
Źródło: Bloomberg, opracowanie własne dla indeksu Russell 2000
Podobne zależności obserwujemy w przypadku innej miary oceniającej kondycję finansową emitenta – wskaźnika pokrycia odsetek, obliczanego jako stosunek zysku przed odsetkami i podatkiem (EBIT) do kosztów odsetkowych. Zależność jest odwrotna: im wyższa wartość wskaźnika, tym większa zdolność spółki do bieżącej obsługi zadłużenia w zakresie płatności odsetkowych. Najgorsze wyniki odnotowały spółki wykazujący wyraźnie ujemny EBIT, których mediana stopy zwrotu wyniosła -9,4%. Wraz ze wzrostem wartości wskaźnika mediana stopy zwrotu stopniowo się poprawia, przy czym wyraźny skok widoczny jest w grupie o wskaźniku na poziomie 3–10: z -8,8% do 5,1%. Są to spółki, których zysk operacyjny zapewnia relatywnie solidne pokrycie kosztów odsetkowych. Grupa ta, wraz z kolejną o jeszcze wyższej wartości wskaźnika, należała do najmniej przecenianych w III kwartale 2026 r.
Sceptycyzm wokół sztucznej inteligencji
Kwietniowa euforia giełdowa koncentrowała się nie tylko na firmach produkujących pamięci wykorzystywane w centrach danych, ale również rozlała się na kolejne segmenty sektora półprzewodników. Wąskie gardła w dostawach oraz rosnące zapotrzebowanie na zaawansowany sprzęt wykorzystywany do trenowania i obsługi dużych modeli językowych przyczyniły się do gwałtownego wzrostu zysków tych firm i ich wycen rynkowych. Cykliczność tego trendu zaczęła jednak podważać perspektywy utrzymania dotychczasowej dynamiki wzrostu. Główne indeksy, takie jak Philadelphia Semiconductor Index czy KOSPI, które wcześniej notowały imponujące wzrosty, przeszły w lipcu okres korekty. Chwilowe schłodzenie wycen zachęciło inwestorów do zwiększenia zaangażowania, jednak sentyment ponownie się pogorszył wraz z napływem danych makroekonomicznych wskazujących na podwyższonej presji inflacyjnej.
Do tego momentu inwestorzy uwzględniali w wycenach ryzyko stopniowego wygasania ponadprzeciętnej dynamiki wzrostu zysków spółek technologicznych. Dodatkowym czynnikiem ryzyka były wcześniej wspomniane podwyższone koszty finansowania, tym razem w odniesieniu do firm neocloud, które stanowią istotne ogniwo infrastruktury wykorzystywanej w rozwoju AI. Rentowność ich modeli biznesowych zaczęła budzić wątpliwości, a mniej korzystne warunki finansowania, związane z wysokimi rentownościami obligacji, dodatkowo podważały oczekiwane stopy zwrotu z inwestycji i poziom przyszłych marż. Ostatnim elementem pogłębiającym pesymizm były doniesienia o słabszych od oczekiwań wartościach Run Rate spółki Anthropic, które wzbudziły obawy o możliwość realizacji wcześniej zakładanych celów przychodowych. Kumulacja tych czynników przełożyła się na szeroką przecenę akcji dotychczasowych liderów wzrostów.
Jak to przełożyło się na wyniki Esaliens Małych Spółek Amerykańskich?
Subfundusz Esaliens Małych Spółek Amerykańskich realizuje strategię FTGF Royce US Small Cap Opportunity Fund, który specjalizuje się w inwestycjach w mikro- i małe spółki notowane na amerykańskim rynku akcji. W analizowanym okresie, tj. w III kwartale 2026 roku, fundusz bazowy osiągnął słabsze wyniki niż indeks Russell 2000 oraz jego indeks porównawczy – Russell 2000 Value. Na relatywnie słabsze zachowanie funduszu złożyło się kilka czynników wynikających ze specyfiki realizowanej strategii:
- Alokacja sektorowa – fundusz bazowy historycznie, a także na koniec września, utrzymywał przeważenie w sektorach cyklicznych oraz tych powiązanych z trendem rozwoju sztucznej inteligencji, tj. w sektorach przemysłowym, materiałowym i IT. To właśnie te sektory znalazły się pod największą presją rynkową. W ciągu trzech miesięcy sektor przemysłowy indeksu Russell 2000 stracił 12,4%, sektor materiałowy 9,5%, a sektor IT 10,2%.[1]
- Podwyższona wrażliwość na zmiany rynkowe – 10-letnia beta funduszu bazowego wynosiła 1,16[2], co wskazuje na jego historycznie wyższą wrażliwość na zmiany wartości benchmarku. W analizowanym okresie zrealizował się negatywny scenariusz, w którym ta cecha strategii przełożyła się na słabsze zachowanie funduszu. W dalszej części szerzej omówiona zostanie historyczna asymetria tej wrażliwości.
[1] Bloomberg, dane za III kwartał 2026 roku
[2] Franklin Templeton, dane funduszu bazowego FTGF Royce US Small Cap Opportunity Fund A USD DIS za 30 września 2026
- Ekspozycja na spółki typu value – fundusz bazowy stosuje aktywne podejście do zarządzania, budując portfel obejmujący około 200 spółek. Proces selekcji koncentruje się na identyfikowaniu atrakcyjnie wycenionych przedsiębiorstw, których niższe wyceny mogą niekiedy odzwierciedlać przejściowe trudności. W warunkach podwyższonego napięcia na rynkach finansowych akcje tego rodzaju spółek mogą być narażone na silniejszą presję spadkową ze strony inwestorów.
Perspektywy
W perspektywie całego segmentu amerykańskich małych spółek kluczowe znaczenie będą miały: przyszła ścieżka stóp procentowych oraz rentowności obligacji skarbowych, na które istotny wpływ będą wywierać inflacja i rozwój sytuacji geopolitycznej na Bliskim Wschodzie.
Najważniejszym czynnikiem ryzyka pozostaje eskalacja konfliktu, która poprzez wzrost cen surowców energetycznych mogłaby ponownie wywrzeć presję inflacyjną. Jednocześnie, przy założeniu utrzymania obecnej skali konfliktu, dostrzegamy asymetrię pomiędzy negatywnym scenariuszem ponownego, szybkiego wzrostu rentowności 10-letnich obligacji amerykańskich do nowych lokalnych szczytów a scenariuszami neutralnym i pozytywnym, zakładającymi odpowiednio stabilizację lub spadek rentowności. Obecnie skłaniamy się ku neutralnemu scenariuszowi, co ogranicza ryzyko dalszej, istotnej korekty wycen akcji spółek o małej kapitalizacji. Warto przy tym zauważyć, że nawet w okresach wzrostu rentowności obligacji indeks Russell 2000 potrafił kontynuować zwyżki, czego przykładem był okres od końca kwietnia do połowy sierpnia. W obecnym otoczeniu kluczowe znaczenie ma zatem nie tyle sam kierunek zmian rentowności, ile ich tempo i skala, a także związana z nimi dynamika rewizji oczekiwań rynkowych.
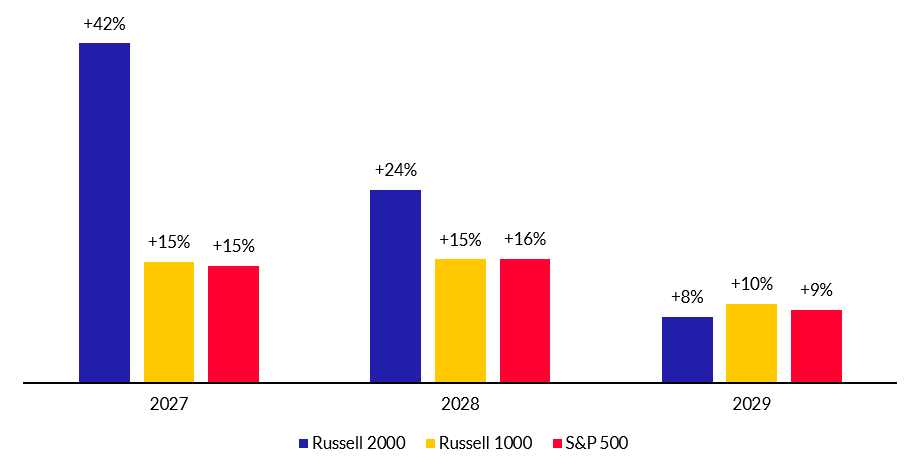
Konsensus prognoz wzrostu zysku na akcję dla poszczególnych lat kalendarzowych
Źródło: Bloomberg, dane za 27.10.2026
W bieżącym roku odporność finansowa amerykańskich przedsiębiorstw, widoczna w generowanych wynikach, pozytywnie zaskakuje analityków. W przypadku indeksów skupiających spółki o dużej kapitalizacji – Russell 1000 i S&P 500 – szacowany jest dwucyfrowy wzrost zysku na akcję w każdym z kolejnych trzech lat. Dane przedstawione powyżej wskazują jednak, że w przypadku mniejszych przedsiębiorstw oczekiwana dynamika wzrostu zysków jest jeszcze wyższa, szczególnie w przyszłym roku i w 2028 r.
Wydarzenia zewnętrzne ostatnich tygodni skłoniły analityków do korekty szacunków dynamiki wzrostu zysków małych spółek. Rewizje te pozostają jednak ograniczone – prognozy zostały obniżone o 4,8% dla 2026 r. i 0,6% dla 2027 r., natomiast w przypadku 2028 r. odnotowano ich podwyższenie o 3%.[1] Co istotne, w tym samym okresie oczekiwania dotyczące dużych spółek uległy niewielkiej poprawie. Sugeruje to, że pomimo niekorzystnych czynników zewnętrznych, fundamenty mniejszych przedsiębiorstw pozostają relatywnie odporne.
[1] Bloomberg, dane za 27.10.2026
Mnożniki EV/EBITDA
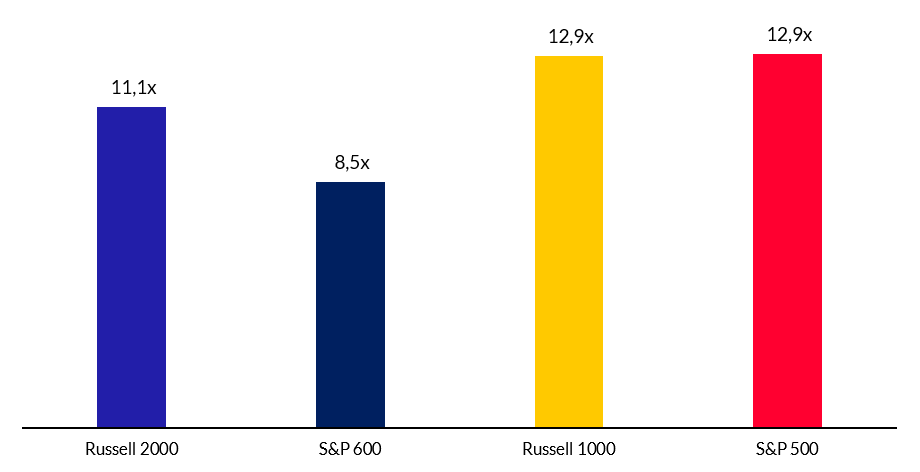
Źródło: Bloomberg, dane za 27.10.2026
Ostatnie spadki notowań indeksów Russell 2000 i S&P 600 wynikały przede wszystkim z kompresji mnożników wycenowych, a nie z istotnego pogorszenia oczekiwań dotyczących przyszłych wyników finansowych spółek. W rezultacie mnożnik EV/EBITDA dla Russell 2000, który traktujemy jako preferowaną miarę porównawczą w relacji do spółek o dużej kapitalizacji, wynosił około 11x, wobec blisko 13x dla obu indeksów dużych spółek. Z kolei przedsiębiorstwa wchodzące w skład indeksu S&P 600, charakteryzujące się bardziej restrykcyjnymi kryteriami kwalifikacji, były wyceniane na poziomie około 8,5x EV/EBITDA. W obu przypadkach widoczne jest zatem dyskonto wycenowe segmentu małych spółek względem segmentu dużej kapitalizacji.
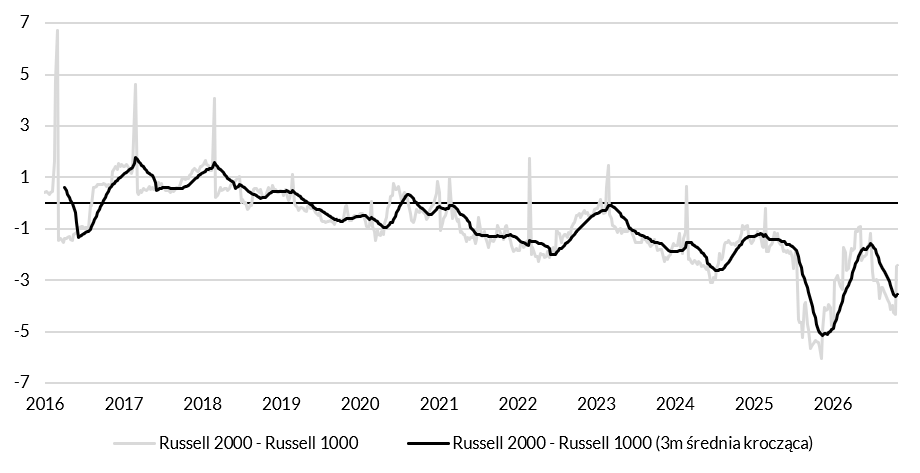
Różnica w mnożniku EV/EBITDA między Russell 2000 i Russell 1000
Źródło: Bloomberg, dane za 27.10.2026
Obserwowane dyskonto pogłębia się od powrotu z ostatniego lokalnego minimum z końca ubiegłego roku i obecnie znajduje się wyraźnie poniżej długoterminowej średniej z ostatnich dziesięciu lat.
Dopóki nie zaobserwujemy wyraźnego obniżenia oczekiwań dotyczących wyników finansowych małych spółek w kolejnych latach ani istotnego zawężenia różnicy w wycenach pomiędzy segmentami małych i dużych przedsiębiorstw, uważamy, że obecne poziomy wycen, w połączeniu z prognozowaną dynamiką wzrostu zysków, oferują atrakcyjną relację potencjalnego wzrostu do podejmowanego ryzyka.
W kontekście samego subfunduszu Esaliens Małych Spółek Amerykańskich cechy strategii, które w ostatnim okresie przyczyniły się do głębszych spadków względem benchmarku, w przypadku poprawy koniunktury rynkowej mogą prawdopodobnie mieć wpływ na wybicie.
Podwyższona wrażliwość na szeroki rynek, odzwierciedlona w becie na poziomie 1,16, idzie w parze z korzystną historyczną asymetrią wyników. Upside capture ratio na poziomie około 116 wobec downside capture ratio wynoszącego około 109 wskazuje, że w perspektywie ostatnich 10 lat fundusz uczestniczył większym stopniu we wzrostach rynku niż benchmark i był niższy niż udział w spadkach.[1] Taka charakterystyka sugeruje, że strategia historycznie skuteczniej wykorzystywała sprzyjające warunki rynkowe, niż negatywnie odczuwała okresy dekoniunktury.
Ekspozycja na spółki powiązane z rozwojem sztucznej inteligencji stanowi potencjalne źródło długoterminowego wzrostu, natomiast siła amerykańskiej gospodarki znajduje odzwierciedlenie m.in. w perspektywach sektorów przemysłowego i materiałowego.
Fundamentalne podejście do selekcji spółek, w połączeniu z aktywnym zarządzaniem i doświadczeniem zarządzających w segmencie mikro- i małych przedsiębiorstw, tworzy solidne podstawy do identyfikowania potencjalnych liderów wzrostu. Jest to szczególnie istotne w okresach podwyższonej niepewności rynkowej, gdy mniejsze pokrycie analityczne tego segmentu może sprzyjać powstawaniu nieefektywności wycenowych i okazji inwestycyjnych.
[1] Franklin Templeton, dane funduszu bazowego FTGF Royce US Small Cap Opportunity Fund A USD DIS za 30 września 2026
Aleksander Jerzewski, CFA, Ekspert ds. inwestycji kapitałowych Esaliens TFI
WAŻNE INFORMACJE
Informacje zawarte w niniejszym materiale nie mogą być jedyną podstawą do podejmowania decyzji inwestycyjnych. Informacje na temat ESALIENS Subfunduszu Małych Spółek Amerykańskich („subfundusz”), wydzielonego w ramach ESALIENS Parasol Zagraniczny SFIO („fundusz”) zawarte są w prospekcie informacyjnym i w kluczowych informacjach (KID), które są dostępne na stronie internetowej www.esaliens.pl, w poszczególnych punktach dystrybucji funduszu, jak również w formie pisemnej w siedzibie ESALIENS TFI (ul. Warecka 11A, 00-034 Warszawa). Prospekt informacyjny funduszu i kluczowe informacje (KID) zawierają informacje niezbędne do oceny inwestycji, wskazują ryzyko uczestnictwa w funduszu, koszty, opłaty i informacje o podatkach. Przed zainwestowaniem w subfundusz należy zapoznać się z kluczowymi informacjami (KID), dotyczącymi wybranej kategorii jednostki uczestnictwa subfunduszu i z prospektem funduszu. Inwestowanie w fundusze inwestycyjne wiąże się z ryzykiem wynikającym z wahań cen na rynkach, zmian wysokości stóp procentowych, kursów walut itp. Dotychczasowe wyniki funduszu nie stanowią gwarancji osiągnięcia podobnych wyników w przyszłości. Wyniki funduszu nie uwzględniają podatku od dochodów kapitałowych oraz opłat związanych z nabywaniem jednostek uczestnictwa. Indywidualna stopa zwrotu zależy od dnia nabycia oraz odkupienia jednostek uczestnictwa, a także od wielkości pobranych opłat manipulacyjnych i wysokości należnego podatku. Wysokość i zasady ustalania i pobierania wskazanych opłat zawiera prospekt informacyjny. Wysokość stawki opłaty manipulacyjnej jest uzależniona od wysokości dokonywanej wpłaty oraz salda wszystkich kont uczestnika objętych prawem akumulacji wpłat zgodnie z prospektem i statutem danego funduszu. Fundusz nie gwarantuje realizacji założonego celu inwestycyjnego subfunduszu ani uzyskania określonego wyniku inwestycyjnego. Uczestnik funduszu musi liczyć się z możliwością utraty przynajmniej części wpłaconych środków. Wartość aktywów netto subfunduszu może cechować się znaczną zmiennością ze względu na skład portfela inwestycyjnego. Fundusz lokuje aktywa subfunduszu głównie w lokaty inne niż papiery wartościowe lub instrumenty rynku pieniężnego (z zastrzeżeniem tytułów uczestnictwa funduszy zagranicznych). Subfundusz bazowy określony jest w prospekcie informacyjnym funduszu. Fundusz lokuje aktywa subfunduszu głównie w tytuły uczestnictwa subfunduszu FTGF Royce US Small Cap Opportunity Fund, wyodrębnionego w ramach Franklin Templeton Global Funds plc. Niniejszy materiał ma wyłącznie charakter promocyjny, który należy traktować jako ilustrację, nie prognozę. Nie stanowi on oferty w rozumieniu przepisów ustawy z dnia 23 kwietnia 1964 r. – Kodeks cywilny, jak również usługi doradztwa inwestycyjnego oraz udzielania rekomendacji dotyczących instrumentów finansowych lub ich emitentów w rozumieniu ustawy z dnia 29 lipca 2005 roku o obrocie instrumentami finansowymi ani usługi doradztwa prawnego i podatkowego. Treści zawarte w materiale nie spełniają definicji badań inwestycyjnych, o których mowa w art. 36 ust. 1 pkt a) i b) rozporządzenia delegowanego Komisji (UE) 2017/565 z dnia 25 kwietnia 2016 r. uzupełniającego dyrektywę Parlamentu Europejskiego i Rady 2014/65/UE w odniesieniu do wymogów organizacyjnych i warunków prowadzenia działalności przez firmy inwestycyjne oraz pojęć zdefiniowanych na potrzeby tej dyrektywy. Materiału nie należy traktować jako informacji rekomendującej lub sugerującej strategię inwestycyjną i rekomendacji inwestycyjnej opisanych w art. 3 ust. 1 pkt 34) i 35) rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z dnia 16 kwietnia 2014 roku w sprawie nadużyć na rynku. W materiale wykorzystano źródła informacji, które Esaliens TFI S.A. analizując z najwyższą starannością, uważa za rzetelne i wiarygodne. Nie istnieje jednak gwarancja, iż są one w pełni wyczerpujące i w pełni odzwierciedlają stan faktyczny. Wszelkie opinie i oceny zawarte w niniejszym materiale, wyrażają wyłącznie opinię ich autorów. ESALIENS TFI SA, zarządzające funduszem, działa na podstawie decyzji z dnia 18.06.1998 r., wydanej przez Komisję Papierów Wartościowych i Giełd (obecnie Komisja Nadzoru Finansowego).
Nota prawna
Informacje dotyczące treści
Wszelkie materiały zawarte powyżej stanowią własność eCommerce Team Sp. z o.o. z siedzibą w Poznaniu i mają wyłącznie charakter informacyjny oraz reklamowy. Nie mogą być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.