Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
W kolejnych latach coraz więcej pracy mogą przejmować agenci AI, którzy zamiast odpowiadać na pojedyncze pytania, będą samodzielnie wykonywać całe zadania: analizować informacje, korzystać z aplikacji, podejmować decyzje i sprawdzać ich skutki. Dalszym etapem będzie robotyka, czyli przeniesienie AI ze świata cyfrowego do fabryk, magazynów, transportu i codziennego życia.
Każdy kolejny etap może oznaczać skokowy wzrost zapotrzebowania na obliczenia i pamięć. Złożone zadanie agentowe potrafi wymagać wielokrotnie więcej tokenów niż zwykła rozmowa z chatbotem, a według scenariusza Goldman Sachs łączne miesięczne zużycie tokenów może do 2030 r. wzrosnąć 24-krotnie. Działanie modeli i agentów, a później również robotów, będzie wymagać coraz większej liczby procesorów, pamięci, serwerów, sieci i energii. Dlatego postrzegamy AI nie jako krótkotrwałą modę, lecz trend na wiele lat. [1]
Centra danych stają się nową warstwą infrastruktury gospodarczej — podobnie jak kolej w XIX wieku czy autostrady w XX wieku. Kto pierwszy zbuduje ją na dużą skalę i będzie potrafił wykorzystać jako nowy silnik wzrostu gospodarki, ten może uzyskać przewagę na całe dekady.
Szansa, której nie da się rozłożyć na 25 lat
Skalę okazji dostrzegają zarządy największych firm technologicznych. Podczas konferencji wynikowej Amazona za III kwartał 2026 r. prezes Andy Jassy uzasadniał bezprecedensowe tempo inwestycji w AI następującymi słowami: [2]
“…the way we think about it….is that this is a once-in-a-lifetime opportunity…. Would it be more convenient if this type of acceleration and opportunity happened over 25 years? And you could spread the CapEx over 25 years? Yeah, it might be more convenient. But that’s not the world that we live in. And that’s not the opportunity.”
Ta wypowiedź dobrze oddaje logikę obecnego wyścigu. Firmy widzą możliwość radykalnego zwiększenia produktywności, stworzenia nowych usług i zdobycia udziału w rynku, który dopiero powstaje. Dlatego Microsoft, Alphabet, Amazon i Meta nie chcą odkładać inwestycji. Wolą ponieść olbrzymie koszty już dziś, niż za kilka lat odkryć, że nowa infrastruktura została zbudowana przez konkurencję.
Od lekkich biznesów i buybacków do ciężkiej infrastruktury
Przez lata największe spółki technologiczne prowadziły relatywnie lekkie i mało kapitałochłonne biznesy. Oprogramowanie, reklama i platformy cyfrowe pozwalały szybko zwiększać skalę działalności, generować wysokie marże i bardzo dobre wolne przepływy pieniężne. Znaczną część wypracowanej gotówki spółki zwracały akcjonariuszom w postaci buybacków, które dodatkowo wspierały kursy ich akcji.
AI zasadniczo zmienia ten model. Technologiczni giganci stają się również operatorami niezwykle kapitałochłonnej infrastruktury. Budują centra danych, kupują procesory i pamięci, zapewniają chłodzenie, zasilanie oraz dostęp do energii. Skala nakładów i tempo rozbudowy nie mają precedensu w historii sektora, bo również potencjalna skala wzrostu produktywności i możliwości monetyzacji mogą być bezprecedensowe. Dzisiaj coraz większa część gotówki zamiast trafiać do akcjonariuszy jest ponownie inwestowana. Coraz istotniejsza staje się również dostępność finansowania dłużnego i kapitału na kolejne projekty.
Widać to na wykresie łącznych wolnych przepływów pieniężnych Amazona, Alphabetu, Microsoftu i Mety: suma FCF za ostatnie 12 miesięcy zmniejszyła się ze szczytowych około 235 mld USD do 61,5 mld USD. Nie dlatego, że nagle przestały zarabiać na podstawowym biznesie, lecz dlatego, że olbrzymie środki pochłaniają inwestycje w nową infrastrukturę.
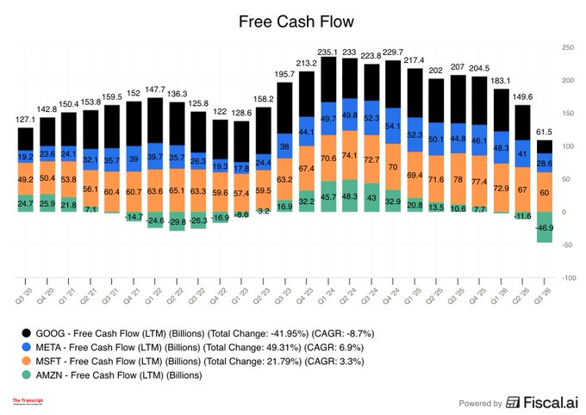
Wykres 1. Free Cash Flow — wolne przepływy pieniężne (FCF, LTM) Amazona, Alphabetu, Microsoftu i Mety. Źródło: Fiscal.ai / The Transcript; oryginalna grafika przekazana przez autora.
Giganci technologiczni przechodzą od relatywnie lekkich modeli biznesowych do kapitałochłonnych hyperscalerów. Wraz z tą zmianą zmienia się charakter ryzyka inwestycyjnego: kluczowy staje się zakład o zwrot z bezprecedensowych inwestycji w AI. To jednak nie musi oznaczać trwałego pogorszenia przepływów pieniężnych. Obecnie spółki znajdują się w fazie bezprecedensowych inwestycji, a wydatki mają stworzyć podstawę pod przyszłe przychody. Według konsensusu przedstawionego przez Apollo we wrześniu 2026 r. przepływy operacyjne pięciu hyperscalerów mogą wzrosnąć z około 600 mld USD w 2025 r. do niemal 2 bln USD w 2030 r., a wolne przepływy, po okresie presji ze strony CapEx, ponownie stać się wyraźnie dodatnie [3].
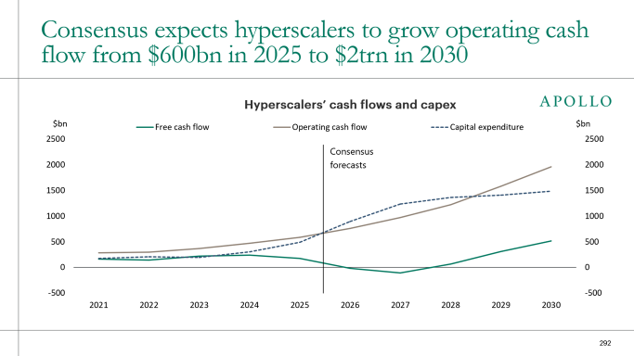
Wykres 2. Hyperscalers’ cash flows and capex — przepływy operacyjne, nakłady inwestycyjne i wolne przepływy pieniężne w latach 2021–2030. Źródło: Apollo / FactSet, konsensus rynkowy, Torsten Slok, 21.09.2026. Prognozy od 2026 r.; Alphabet, Amazon, Meta, Microsoft i Oracle.
Skąd więc ostatnia korekta?
Jeszcze niedawno inwestorzy skupiali się na tempie rozwoju AI i poszukiwaniu wąskich gardeł: kto dysponuje procesorami, pamięcią, energią i wolną powierzchnią centrów danych? Dziś akcent przesunął się na pytanie, kto ostatecznie zapłaci za tę infrastrukturę, kiedy zacznie ona przynosić odpowiedni zwrot i czy inwestorzy będą gotowi nadal dostarczać środki na jej rozbudowę.
Skalę wątpliwości pokazuje analiza Gartnera z 14 października 2026 r. Według jej założeń do 2030 r. właściciele centrów danych AI musieliby wygenerować łącznie około 8,5 bln USD przychodów, by pokryć nakłady, koszty finansowania i uzyskać 12% zwrotu z zainwestowanego kapitału. Tymczasem prognozowane przychody z AI przypisywane tej infrastrukturze mają wynieść najwyżej 3,6 bln USD. Ta luka nie dowodzi, że AI nie będzie rentowne, lecz wskazuje, jak dużo przyszłych przychodów musi dopiero powstać, aby uzasadnić obecną skalę inwestycji. [4]
Najsilniej korektę odczuły neocloudy, czyli wyspecjalizowani dostawcy mocy obliczeniowej. W przeciwieństwie do hyperscalerów nie mają równie dużych, zdywersyfikowanych źródeł gotówki poza AI. Rentowność obligacji jednego z nich- CoreWeave dochodziła w październiku 2026 r. do 15%, pokazując, jak szybko może drożeć kapitał potrzebny do dalszej ekspansji. Wysokie rentowności obligacji skarbowych dodatkowo utrudniają finansowanie. Nie każda spółka zbuduje dochodowe centrum danych, nawet jeśli popyt na AI będzie nadal rósł. [5]
Obecna przecena jest więc przede wszystkim kryzysem zaufania do tempa monetyzacji i finansowania AI, a nie jednoznacznym sygnałem załamania zapotrzebowania na moc obliczeniową.
Pierwsze owoce inwestycji widać już w chmurze
Pierwszym miejscem, w którym można dostrzec zwrot z ogromnych nakładów na AI, są przychody dostawców chmury. To ich infrastruktura obsługuje zapytania kierowane do modeli, aplikacje przedsiębiorstw i coraz bardziej złożone procesy wykorzystujące sztuczną inteligencję. W III kwartale 2026 r. przychody AWS wzrosły o 39% rok do roku, Azure o 48%, a Google Cloud aż o 103%. Tak silne przyspieszenie jest ważnym dowodem, że budowana infrastruktura zaczyna generować coraz większe przychody. Nie cały wzrost chmury pochodzi wyłącznie z AI — w Google Cloud istotna była też sprzedaż systemów TPU — jednak spółki wprost wskazują rozwiązania AI jako jeden z głównych motorów wzrostu. [6]
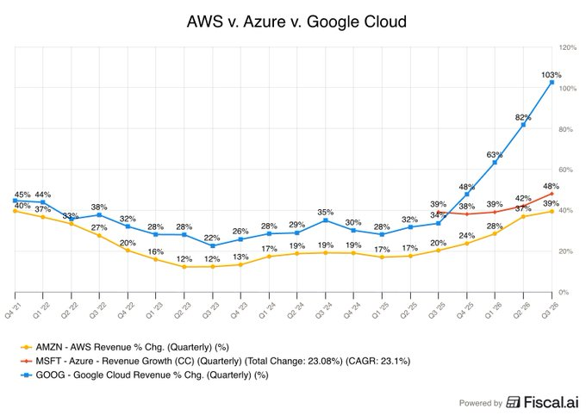
Wykres 3. AWS vs Azure vs Google Cloud — kwartalna dynamika przychodów rok do roku. Źródło: Fiscal.ai; oryginalna grafika przekazana przez autora. Dane dotyczą całych segmentów chmurowych.
Podobnie optymistyczny obraz płynie od producentów półprzewodników. Podczas konferencji wynikowych za III kwartał 2026 r. TSMC nie sygnalizował osłabienia popytu na zaawansowane układy. ASML wskazywał, że nawet planowane zwiększenie mocy produkcyjnych może nie wystarczyć, by zaspokoić zapotrzebowanie w latach 2027–2028, podczas gdy klienci pytają już o dostawy na lata 2029–2030. To wyjątkowo istotne deklaracje spółek będących papierkiem lakmusowym inwestycji w infrastrukturę AI. [7]
Jeszcze ciekawiej wygląda rynek gotowej mocy obliczeniowej. W październiku 2026 r. Nebius podniósł ceny wynajmu układów NVIDIA H100 o 17%, a H200 o 20%. Szczególnie interesujące jest to, że popyt utrzymuje się nawet na starsze generacje GPU, mimo ogromnego postępu wydajności nowych procesorów. To przeczy prostemu założeniu, że pojawienie się kolejnych generacji musi prowadzić do szybkiego spadku wartości użytkowej starszego sprzętu i wymuszać jego natychmiastową wymianę. Dostępna moc obliczeniowa nadal jest poszukiwana, a ceny jej wynajmu potrafią rosnąć. [8]
Cena godzinowego wynajmu mocy obliczeniowej NVIDIA B200 (USD/GPU-godz.)
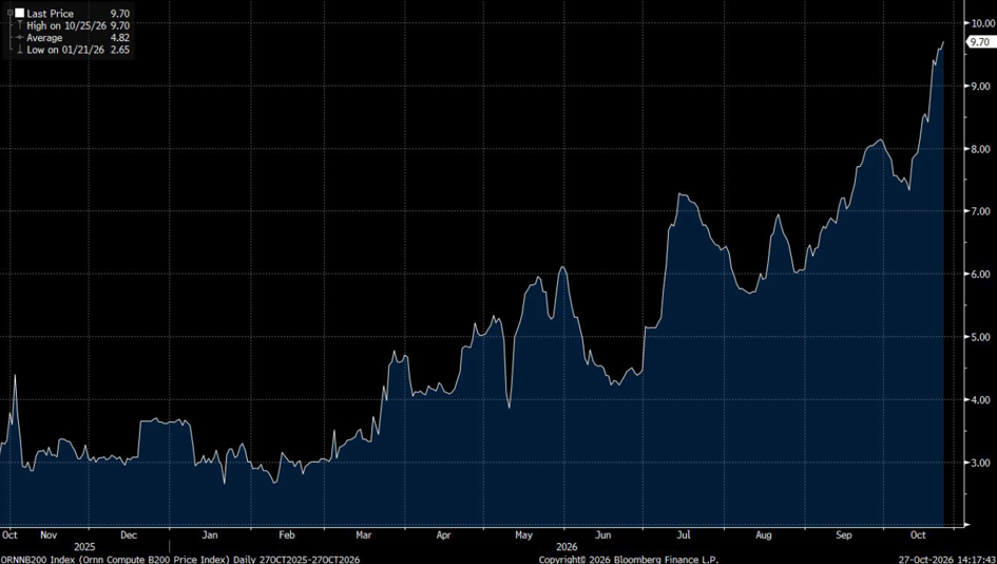
Źródło: opracowanie własne na podstawie danych Bloomberg / Ornn Compute B200 Price Index (ORNNB200); stan na 27.10.2026 r.
Jak AI ma zarobić na tę infrastrukturę?
Rosnąca sprzedaż usług chmurowych to dopiero początek. Aby ogromne inwestycje się zwróciły, AI musi tworzyć wystarczająco dużą wartość dla przedsiębiorstw i użytkowników końcowych, a jej dostawcy muszą potrafić tę wartość przechwycić. Powstaje kilka modeli monetyzacji. Najprostszy to abonament „per seat” — za dostęp do Copilota, ChatGPT czy Claude. Kolejny to „per usage”, czyli opłata za faktyczne wykorzystanie modeli, liczbę tokenów lub zapytań API. Oba wymagają, aby wartość dostarczaną końcowemu odbiorcy z AI uzasadniała cenę, którą płaci klient.
Rozwiązania AI mogą także poprawiać skuteczność reklamy, być rozliczane „per success”, czyli za faktycznie osiągnięty rezultat albo działać jako agenci sprzedawani w abonamencie. Najciekawszy potencjał widzimy jednak w prowizjach za wykonanie konkretnych czynności. Agent nie będzie jedynie doradzał, lecz sam wybierze ofertę, zrobi zakupy, zarezerwuje usługę lub zorganizuje podróż. Dostawca takiej technologii będzie mógł zarabiać na transakcji, stając się pośrednikiem na ogromnym rynku handlu i usług. Przykładem jest wprowadzony we wrześniu 2026 r. przez Metę agent Muse, który integruje się m.in. ze Stripe w zakresie płatności, platformą zakupową Shopify oraz usługą Instacart umożliwiającą zamawianie zakupów spożywczych. Zapowiedziano również integrację z Expedią w obszarze turystyki. Meta zamierza pobierać od sprzedawców prowizje za transakcje realizowane przy udziale agenta, otwierając tym samym nowe źródło przychodów z AI.
Każde z tych zastosowań wymaga obsługi przez procesory, pamięć, sieci i centra danych. Im więcej procesów będzie przejmować AI, tym większa będzie potrzeba mocy obliczeniowej do przetwarzania tych danych. Kluczowe będzie teraz przełożenie rosnącej popularności AI na skalę przychodów, która pozwoli nie tylko finansować dalszy rozwój technologii, ale również zapewnić odpowiedni zwrot z bezprecedensowych nakładów na infrastrukturę. [6]
Anthropic: monetyzacja rośnie, ale wyścig modeli kosztuje
Dobrą ilustracją poprawiającej się ekonomii AI jest Anthropic. W I kwartale 2025 r. na każdego dolara wydatków na moc obliczeniową przypadało 0,40 USD przychodów, podczas gdy w II kwartale 2026 r. już 2,08 USD. Relacja ta poprawiła się więc ponad pięciokrotnie. Nie jest to miara marży ani zysku, ale pokazuje, że przychody rosną znacznie szybciej niż ujęte w tym wskaźniku wydatki na compute. [9]
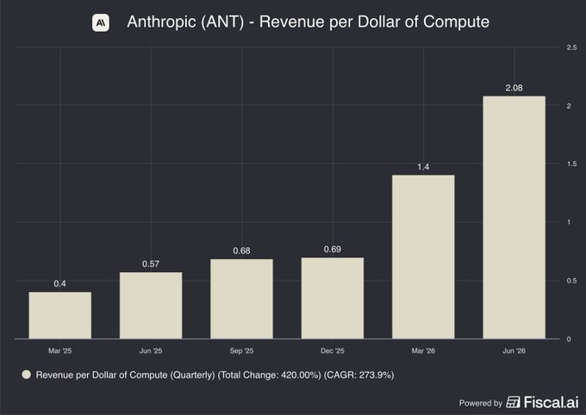
Wykres 5. Anthropic — Revenue per Dollar of Compute, przychody przypadające na 1 USD wydatków na moc obliczeniową. Źródło: Fiscal.ai; oryginalna grafika przekazana przez autora.
Jeszcze ciekawszy obraz wyłania się z prospektu giełdowego Anthropic. W pierwszym półroczu 2026 r. spółka osiągnęła ponad 85% księgowej marży brutto, przy 16,3 mld USD przychodów i 2,38 mld USD kosztu własnego sprzedaży. Głównym obciążeniem pozostaje kosztowny wyścig o coraz lepsze modele: wydatki na badania i rozwój wyniosły aż 9,7 mld USD, czyli ponad połowę wszystkich kosztów operacyjnych. Obejmują one m.in. trenowanie nowych generacji AI, ale również personel i pozostałą działalność badawczą. Choć w całym półroczu Anthropic odnotował stratę operacyjną, sam II kwartał zakończył już zyskiem operacyjnym bliskim 1 mld USD. Pokazuje to, że spowolnienie tempa rozwijania kolejnych modeli mogłoby istotnie przyspieszyć osiągnięcie trwałej rentowności. Problem polega na tym, że żaden uczestnik tego wyścigu nie chce jednostronnie ograniczyć inwestycji i oddać konkurentom przewagi technologicznej. [10]
W tym kontekście szczególnie ważny będzie planowany debiut giełdowy Anthropic. Jeśli spółka zdoła pozyskać duży kapitał przy wysokiej wycenie, będzie to sygnał, że inwestorzy nadal wierzą w przyszłą monetyzację AI i chcą finansować kolejne etapy rozwoju. Debiut przy niskiej wycenie lub problemy z uplasowaniem emisji mogłyby oznaczać, że dostępność środków dla całego sektora zaczyna się kurczyć. Dla hossy AI udane IPO będzie więc ważnym testem zaufania.
Gdzie w tym wszystkim znajduje się Superfund Akcji AI & Blockchain?
Dostrzegając skalę rewolucji AI, stopniowo dostosowujemy strukturę portfela Superfund Akcji AI & Blockchain, aby uczestniczyć w rozwoju całego łańcucha wartości sztucznej inteligencji. Nie ograniczamy się do jednego modelu czy jednego segmentu rynku. Szukamy przedsiębiorstw, które dostarczają technologie i infrastrukturę niezbędną do rozwoju AI, a jednocześnie mają szansę przełożyć rosnący popyt na trwały wzrost biznesu.
W składzie portfela znajdowały się m.in. NVIDIA, AMD, Broadcom i Marvell, zajmujące się projektowaniem zaawansowanych układów obliczeniowych i komunikacyjnych; TSMC i ASML, odpowiadające za produkcję półprzewodników i technologie niezbędne do ich wytwarzania; oraz Micron, producent pamięci. Ekspozycję uzupełniały Arista Networks, dostawca infrastruktury sieciowej, Super Micro Computer, producent serwerów, oraz Vertiv, specjalizujący się w systemach zasilania i chłodzenia centrów danych. W portfelu były również spółki związane z wynajmem mocy obliczeniowej i budową infrastruktury AI/HPC: CoreWeave, Nebius, IREN, Applied Digital, Core Scientific, TeraWulf, Cipher Digital i Hut 8. [11]
Tak szeroka ekspozycja nie jest przypadkowa. Poszczególne ogniwa łańcucha AI różnią się poziomem kapitałochłonności, rentownością i wrażliwością na koszt finansowania, dlatego nie zakładamy, że wszyscy uczestnicy tej rewolucji skorzystają na niej w takim samym stopniu. Staramy się identyfikować te segmenty i spółki, w których rosnące zapotrzebowanie na infrastrukturę może przełożyć się na trwały wzrost przychodów, zysków i wartości dla akcjonariuszy. Po ostatniej korekcie jeszcze większego znaczenia nabiera selekcja oraz aktywne dostosowywanie portfela do zmieniających się perspektyw poszczególnych ogniw łańcucha wartości.
Kryzys zaufania nie jest kryzysem popytu
Mamy dziś dwa pozornie sprzeczne obrazy tej samej branży. Na giełdzie obserwujemy kryzys zaufania i gwałtowną przecenę spółek AI. W realnym biznesie wciąż widać przyspieszający rozwój chmury, silne zamówienia na półprzewodniki oraz rosnące ceny wynajmu mocy obliczeniowej. Kluczowe pytanie nie dotyczy już wyłącznie tego, jak szybko będzie rosnąć AI, lecz przede wszystkim tego, czy przyszłe przychody uzasadnią obecne nakłady.
Naszym zdaniem AI pozostaje wieloletnim trendem gospodarczym. Rozwój od prostych zapytań, przez agentów AI, aż po robotykę oznacza kolejne źródła zapotrzebowania na obliczenia, pamięć i infrastrukturę. Dla Superfund Akcji AI & Blockchain jest to okazja do wejścia w największą rewolucję gospodarczą w historii i uczestniczenia w rozwoju biznesów innowacyjnych spółek całego łańcucha wartości jaki te spółki tworzą. Jednocześnie ostatnia korekta zwiększa znaczenie selekcji spółek — bo ostatecznie zwyciężą nie ci, którzy wydadzą najwięcej, lecz ci, którzy potrafią na tej rewolucji zarabiać.
Michał Paul, młodszy zarządzający funduszami CIIA, Makler Papierów Wartościowych, Superfund TFI S.A.
Źródła i objaśnienia
- 1. Goldman Sachs Research, 20.05.2026, prognozy wykorzystania tokenów i wzrostu zastosowań agentowych. https://www.goldmansachs.com/insights/articles/ai-agents-forecast-to-boost-tech-cash-flow-as-usage-soars
- 2. Amazon, konferencja wynikowa za III kw. 2026 r. z 29.10.2026; Andy Jassy, wypowiedź o CapEx i szansie AI. https://stockanalysis.com/stocks/amzn/transcripts/720308-q3-2026/
- 3. Apollo / FactSet, Torsten Slok, „Hyperscaler Credit Rests on One Consensus Assumption”, 21.09.2026. https://www.apollo.com/institutional/insights-news/insights/daily-spark/hyperscaler-credit-rests-on-one-consensus-assumption
- 4. Gartner, „Over $3.5 Trillion of AI Infrastructure Spending Could Be Exposed to Impairment”, 14.10.2026. https://www.gartner.com/en/newsroom/press-releases/2026-10-14-gartner-says-over-us-dollars-three-and-a-half-trillion-of-artificial-intelligence-infrastructure-spending-could-be-exposed-to-impairment-by-the-end-of-2030
- 5. Reuters, 16.10.2026, wzrost rentowności obligacji CoreWeave. https://www.reuters.com/legal/transactional/coreweave-bond-rout-tests-markets-math-ai-buildout-2026-10-16/
- 6. Amazon, wyniki Q3 2026 (29.10.2026); Microsoft, FY2027 Q1 (28.10.2026); Alphabet, Q3 2026 (28.10.2026). https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/default.aspx | https://www.microsoft.com/en-us/investor/earnings/fy-2027-q1/press-release-webcast | https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm | Meta, Muse Connect 2026 i konferencja Q3 2026: https://about.fb.com/news/2026/09/the-biggest-news-from-connect-2026/ | https://stockanalysis.com/stocks/meta/transcripts/718643-q3-2026/
- 7. TSMC i ASML, komunikaty oraz konferencje wynikowe za III kw. 2026 r., informacje o popycie i zamówieniach. https://investor.tsmc.com/english/quarterly-results/teleconference | https://investor.asml.com/news-releases/news-release-details/asml-reports-eu11.7-billion-total-net-sales-and-eu5.0-billion-net-income-q3-2026
- 8. Nebius, aktualizacja stawek wynajmu H100/H200 w październiku 2026; Bloomberg / Ornn Compute B200 Price Index, ORNNB200 Index. https://datastorage.com/articles/the-state-of-gpu-cloud-october-2026-report/
- 9. Fiscal.ai, Anthropic — Revenue per Dollar of Compute; grafika przekazana przez autora.
- 10. Anthropic, prospekt IPO S-1 z 26.10.2026, koszty badań i rozwoju oraz wynik operacyjny. https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
- 11. Superfund TFI, publiczny wykaz składników portfela na 30.09.2026 r., przekazany przez autora.
- Materiał analityczno-informacyjny. Prognozy nie stanowią gwarancji realizacji. Wskazany skład portfela dotyczy 30.09.2026 r. i mógł ulec zmianie; materiał nie jest indywidualną rekomendacją inwestycyjną.
Niniejszy materiał ma charakter reklamowy i nie stanowi rekomendacji inwestycyjnej. Inwestowanie może wiązać się z ryzykiem utraty części lub całości zainwestowanego kapitału. Materiał nie zawiera pełnych informacji niezbędnych do oceny ryzyka związanego z inwestycją w fundusze inwestycyjne zarządzane przez Towarzystwo. Prezentowane dane nie stanowią gwarancji na przyszłość. Indywidualna stopa zwrotu jest uzależniona od dnia nabycia oraz dnia odkupienia jednostek uczestnictwa przez subfundusz/fundusz, a także od poziomu pobranych opłat manipulacyjnych. Dokumentem zawierającym statut oraz inne informacje dotyczące ryzyka inwestycyjnego i zasad uczestnictwa w funduszach inwestycyjnych jest prospekt informacyjny funduszu. Przed podjęciem decyzji o nabyciu jednostek uczestnictwa funduszy zarządzanych przez Towarzystwo, Klient powinien zapoznać się z prospektem informacyjnym, dokumentem kluczowych informacji dla inwestora (KID) oraz informacją dla klienta alternatywnego funduszu inwestycyjnego, które dostępne są w języku polskim na stronie internetowej https://superfund.pl/dokumenty/ oraz w siedzibie Towarzystwa. Streszczenie praw inwestorów dostępne jest w języku polskim na stronie internetowej Towarzystwa oraz w siedzibie Towarzystwa.
Niniejszy materiał nie stanowi oferty w rozumieniu przepisów ustawy z dnia 23 kwietnia 1964 r. – Kodeks cywilny. Wnioski wyciągnięte na podstawie przedstawionych komentarzy nie mogą stanowić samodzielnej podstawy jakichkolwiek decyzji inwestycyjnych.
Nota prawna
Informacje dotyczące treści
Wszelkie materiały zawarte powyżej stanowią własność eCommerce Team Sp. z o.o. z siedzibą w Poznaniu i mają wyłącznie charakter informacyjny oraz reklamowy. Nie mogą być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.