Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
Akcje krajowe
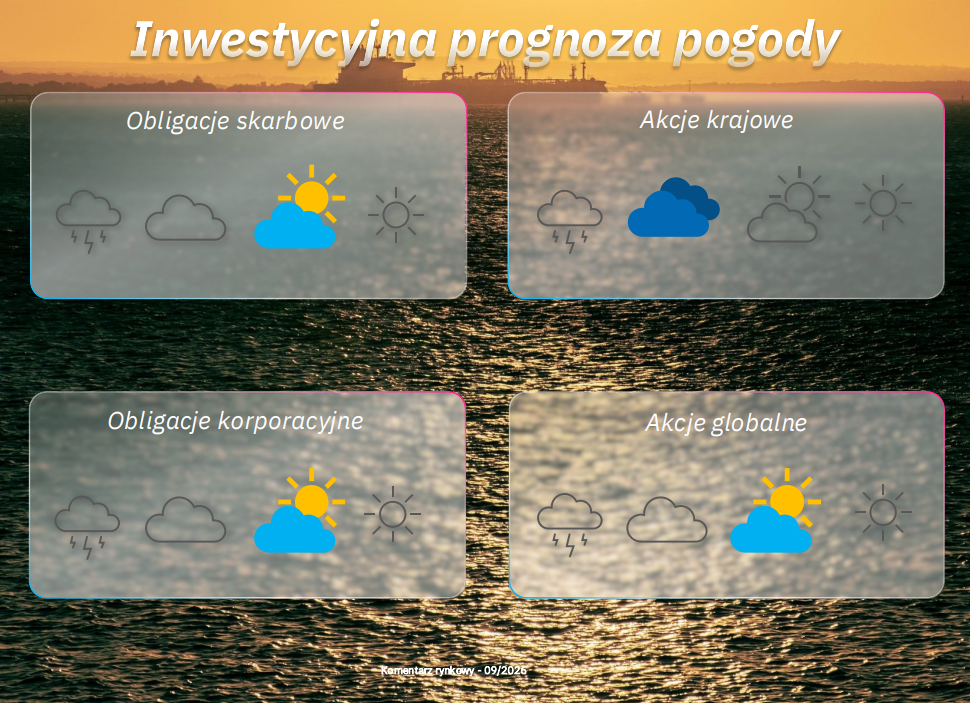
Globalna rotacja na krajowym rynku
Rosnące ceny ropy naftowej i rosnące rentowności obligacji długoterminowych nie przeszkodziły w kontynuacji wzrostów na krajowym rynku akcji. Doskonałym przykładem jest tu Orlen – beneficjent sytuacji na Bliskim Wschodzie i problemów Rosji z przerobem ropy (głównie z uwagi na utrzymujące się rekordowe marże rafineryjne). Podobnie ma się sytuacja z KGHM i rekordowymi cenami miedzi. Dodając do tego silne, dwucyfrowe wzrosty czołowych spółek z indeksu mWIG40 (głównie z obszaru IT, dystrybutorów i usług finansowych) widać wyraźnie, że część globalnej rotacji między sektorami rozgrywa się również na krajowym rynku akcji.
Czy należy bać się wysokich rentowności obligacji polskich?
Należy. Jeżeli rentowności obligacji 10-letnich będą się utrzymywały powyżej 6% przez kilka kolejnych tygodni, to zaczną wywierać realną presję na wyceny spółek. Niemniej jednak, uwzględniając sukcesy USA w Wenezueli, przy jednoczesnym scenariuszu zakończenia operacji USA w rejonie cieśniny Ormuz, wydaje się, że presja na możliwy, gwałtowny spadek cen ropy może zacząć rosnąć. Taki obrót spraw powinien również doprowadzić do obniżenia rentowności obligacji w USA i Europie (wliczając Polskę). Wydaje się to być racjonalnym scenariuszem.
Co dalej? Podtrzymujemy nasze ostrożne podejście z uwagi na koncentrację ryzyk w krótkim czasie.
W naszej opinii krajowy rynek akcji zachowuje się nad wyraz dobrze, a perspektywy biznesowe analizowanych spółek giełdowych są co najmniej dobre. W takim scenariuszu do wiodących ryzyk należą pewne problemy związane z rentownością krajowych obligacji oraz dalszą eskalacją działań sabotażowych Rosji w Europie, które mogą nieco ostudzić pozytywny sentyment do krajowego rynku. Dlatego jesteśmy bardziej wymagający w procesie selekcji spółek.
Marek Kaźmierczak – Senior Fund Manager
Akcje globalne
Tłumiony optymizm
Sierpień przyniósł poprawę sentymentu na globalnych rynkach akcji. Szerokie indeksy wzrosły o kilka procent, przy relatywnie mocnym zachowaniu sektora technologicznego, a w szczególności spółek software’owych. Spółki te pokazały dobre wyniki, co przy relatywnie niskich wycenach spowodowało powrót inwestorów do tego segmentu. Jednocześnie rosnące rentowności obligacji kompresowały apetyt na ryzyko. Uwaga inwestorów koncentrowała się na perspektywach inflacji, polityce fiskalnej oraz trwałości wysokich długoterminowych rentowności w USA. Rozdźwięk pomiędzy optymizmem na rynku akcji, a ostrożnością na rynku długu był ważnym tłem rynkowym minionego miesiąca.
Niedawno swoją premierę miał model GPT 6 Astra od OpenAI. Model ten zadebiutował kilka dni przed świętem pracy w USA, więc data może być dość symboliczna. Można wręcz powiedzieć – świętujmy swoją pracę, póki ją mamy. Stanowi on pierwszą dużą zmianę wersji modelu OpenAI od czasu premiery GPT-5 trzynaście miesięcy temu. Jest to pierwszy model wytrenowany na ponad 100 000 GPU w kampusie Stargate w Teksasie i jednocześnie najmocniej wytrenowanym modelem w historii firmy. Naszym zdaniem Astra ma podobne znaczenie dla pracy umysłowej ogółem, jak model Claude Sonnet czy Claude Code dla tworzenia agentów. Premiera tych modeli była momentem, w którym agenci po raz pierwszy stali się użyteczni, byli znakomici w programowaniu i bardzo mocno pobudzili adopcje w tym segmencie. Model GPT 6 Astra może mieć podobne przełożenie, nie tylko w programowaniu, ale też w dużo szerszym wachlarzu branż jak finanse, ochrona zdrowia, marketing itd. Wykorzystanie tego modelu może więc oznaczać wprowadzanie agentów w wielu firmach w dużo lepszej jakości. A rynek pracy białych kołnierzyków w całości jest o rząd wielkości większy niż samo programowanie.
Ważnymi wydarzeniami w sierpniu były również interwencje szefa Departamentu Skarbu USA, który próbuje obniżać długoterminowe stopy poprzez manipulowanie strukturą emisji i buy-backi obligacji. Historia zna już wiele przypadków takich manipulacji i rzadko przynoszą one oczekiwany skutek, jeśli bank centralny traci wiarygodność. Rynek uważa, że bez ograniczenia deficytu czy podwyżek stóp procentowych, może to jedynie przesunąć problem, zwiększyć ryzyko inflacji i pozostawić długoterminowe rentowności na podwyższonym poziomie. Chociaż szef Rezerwy Federalnej Kevin Warsh dużo mówił o tym, by sprowadzić inflację poniżej długoterminowego celu 2%, rynek obligacji wyraźnie wątpi w jego wiarygodność w radzeniu sobie z tym problemem.
Podsumowując, pozytywne wydarzenia ze świata technologii są tłumione przez trendy makroekonomiczne i taki stan może się utrzymać w najbliższym czasie.
Alan Witczak – Fund Manager
Źródło: Opracowanie własne VIG / C-QUADRAT TFI S.A.
Obligacje korporacyjne
Jeden rynek, różne ceny ryzyka
W sierpniu popyt na krajowym rynku obligacji korporacyjnych pozostał wysoki, choć aktywność emitentów była mniejsza niż w poprzednim miesiącu. Największym zainteresowaniem nadal cieszyły się oferty rozpoznawalnych emitentów, podczas gdy podmioty o krótszej historii lub słabszym profilu kredytowym musiały oferować znacznie wyższe oprocentowanie. Jednocześnie dalszej kompresji marż na rynku korporacyjnym towarzyszył wzrost rentowności obligacji skarbowych, przez co relatywna atrakcyjność długu przedsiębiorstw stopniowo malała.
W tym miesiącu dużą publiczną emisję przeprowadził Best. Spółka zwiększyła wartość oferty z 60 mln zł do 100 mln zł po tym, jak ponad 1,5 tys. inwestorów złożyło zapisy na 129 mln zł. Marżę ustalono na 3,0 p.p. ponad WIBOR 3M.
W segmencie deweloperskim dużym zainteresowaniem cieszyła się emisja White Stone Development. Spółka pozyskała 25 mln zł z trzyletnich obligacji oprocentowanych na 4,4 p.p. ponad WIBOR 3M, a zapisy zostały zredukowane o 65%. Z kolei Resi Capital uplasował obligacje o wartości 35 mln zł przy redukcji 26%.
Znacznie wyższego oprocentowania wymagali inwestorzy finansujący podmioty spoza głównego obszaru rynku publicznego. KCI wyemitowało dwuletnie, zabezpieczone obligacje o wartości 10 mln zł i stałym oprocentowaniu 12% rocznie, natomiast Monting Development pozyskał 100 mln zł z rocznych obligacji oprocentowanych na 14,5%, oferowanych dodatkowo z dyskontem. Warunki tych emisji pokazują skalę różnicy między kosztem finansowania rozpoznawalnych emitentów, a ceną długu podmiotów korzystających z rynku private debt.
W segmencie bankowym kontynuowana była kompresja marż i refinansowanie starszych zobowiązań. Bank Pocztowy uplasował czteroletnie senioralne obligacje nieuprzywilejowane o wartości 150 mln zł przy marży 2,2 p.p. ponad WIBOR 6M. PKO BP pozyskał natomiast 500 mln euro z siedmioletnich zielonych obligacji senioralnych nieuprzywilejowanych, wycenionych na 100 pb ponad średnią stawkę swapową. Popyt przekroczył 900 mln euro. Przedterminowe spłaty starszego długu zapowiedziały również Bank Millennium, mBank i PragmaGO, co potwierdza, że emitenci nadal wykorzystywali korzystne warunki rynkowe do obniżania kosztów finansowania.
Najważniejszym alertem kredytowym miesiąca był Erbud. Decyzja o zakończeniu działalności w nierentownym segmencie budownictwa modułowego ma istotnie obciążyć skonsolidowany wynik grupy i prawdopodobnie doprowadzić do naruszenia kowenantów kredytowych. Spółka analizuje również ryzyko naruszenia warunków emisji obligacji o wartości 75 mln zł.
Sierpień potwierdził utrzymanie wysokiego popytu, szczególnie w publicznych ofertach rozpoznawalnych emitentów, ale jednocześnie przyniósł kolejne sygnały ostrzegawcze z obszaru ryzyka kredytowego. Wobec wzrostu rentowności obligacji skarbowych dalsza kompresja marż staje się coraz trudniejsza do uzasadnienia, dlatego kluczowe pozostają selekcja emitentów oraz analiza źródeł spłaty, zabezpieczeń i kowenantów.
Łukasz Śliwka – Fund Manager
Obligacje skarbowe
Pozytywne perspektywy w średnim terminie
Rynek obligacji skarbowych kontynuował w sierpniu przecenę (ponowny test poziomu 6% ze strony obligacji 10- letnich) rozpoczętą w pierwszej dekadzie lipca. Za ostatnią korektę na krajowym rynku obligacji odpowiadają zarówno czynniki krajowe, jak i te o charakterze globalnym.
Z lokalnego podwórka mieliśmy dwa istotne wydarzenia. Prezentację założeń do budżetu na rok 2027, gdzie niestety brak działań konsolidacyjnych rozczarował inwestorów. Przełożyło się to na dalszy wzrost premii terminowej na długim końcu krzywej dochodowości. Dodatkowo wstępny odczyt inflacji zaskoczył negatywnie (3,4% vs konsensus na poziomie 3,1%), głównie na skutek ponownego wzrostu cen paliw. Jednak prawdopodobnie finalny odczyt będzie niższy, gdyż dane zbierane przez GUS mogły nie objąć okresu, kiedy obowiązywał nowy pakiet CPN. Do krajowego miksu swoje „pięć groszy” dorzuciła również geopolityka. Zaostrzenie relacji na linii USA – Iran oraz powrót eskalacji, ponownie obudziły obawy inwestorów dotyczące wpływu sytuacji na Bliskim Wschodzie na światową inflację i ewentualnych podwyżek stóp procentowych ze strony banków centralnych.
Patrząc na całą sytuację z dystansu, w naszej opinii skarbowy rynek dłużny stwarza pozytywne perspektywy w średnim terminie dla inwestorów charakteryzujących się długim horyzontem inwestycyjnym. Obecne realne stopy procentowe są wysokie, a zakup obligacji dziesięcioletnich na obecnych poziomach rentowności wygląda na okazję w horyzoncie zapadalności papierów.
Przy obecnej determinacji banków centralnych do zduszenia inflacji, dochodowość obligacji na poziomie 6% wydaje się relatywnie atrakcyjna. Jednak obecnie zmienność wycen na rynku dłużnym jest znacząca, a stan ten może jeszcze jakiś czas trwać. Należy jednak pamiętać, że po każdej burzy niebo w końcu się rozjaśnia, dlatego w perspektywie kolejnych dwunastu miesięcy wykazujemy całkiem spory optymizm co do „kondycji” krajowych obligacji skarbowych.
Fryderyk Krawczyk – Dyrektor inwestycyjny, Szef Strategii Dłużnych
Nota prawna
Informacje dotyczące treści
Wszelkie materiały zawarte powyżej stanowią własność VIG / C-QUADRAT TFI S.A. z siedzibą w Warszawie. i mają wyłącznie charakter informacyjny oraz reklamowy. Nie może być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.