Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
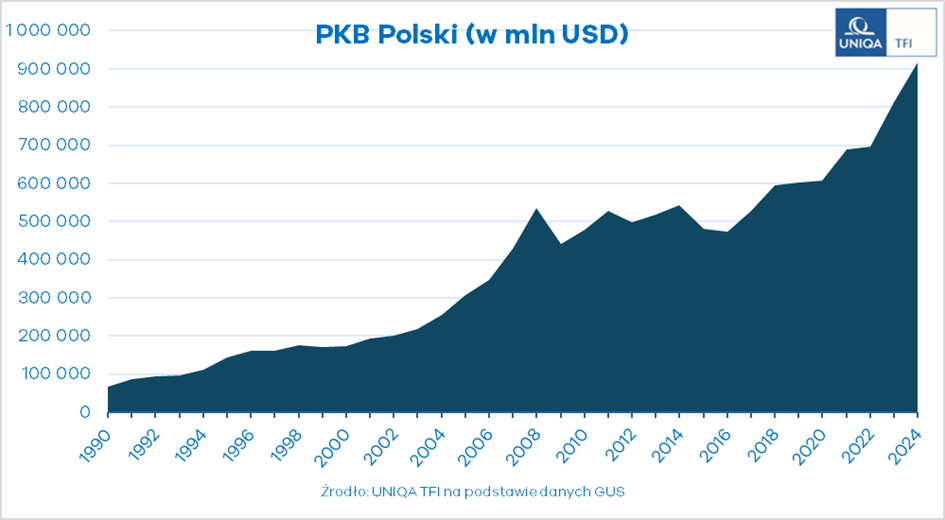
Co ciekawe, największe zwyżki pojawiły się w segmencie dużych spółek. WIG20, wspierany napływem kapitału zagranicznego, okazał się jednym z głównych beneficjentów umacniającego się złotego oraz rosnącego popytu na polskie aktywa. To właśnie te czynniki sprawiły, że duże, płynne podmioty stały się szczególnie atrakcyjne dla inwestorów zagranicznych. Wśród blue chips prym wiodły spółki z udziałem Skarbu Państwa: KGHM wzrósł o imponujące 141%, a Orlen o 101%. Z kolei mBank wystrzelił o 93%. Jedynym negatywnym wyjątkiem okazało się CCC, które zakończyło rok 34-procentowym spadkiem i jako jedyna z 20 największych spółek zamknęło rok na minusie.
Mimo że jesienią na rynku pojawiło się pewne ochłodzenie nastrojów, całoroczny bilans pozostaje zdecydowanie pozytywny. WIG zakończył rok wzrostem o 47,3%, co jest najlepszym wynikiem od 1996 roku. Podobnie WIG20, który zyskał 45,3%, osiągając najwyższą roczną stopę zwrotu od 29 lat. Warto podkreślić, że przez cały rok oba indeksy ani razu nie spadły poniżej poziomów z początku stycznia, a poza krótką, kwietniową korektą wywołaną napięciami handlowymi rynek nie doświadczył większych zawirowań. Była to wędrówka praktycznie w jednym kierunku – w górę – jedynie z krótkimi przystankami na niewielkie korekty.
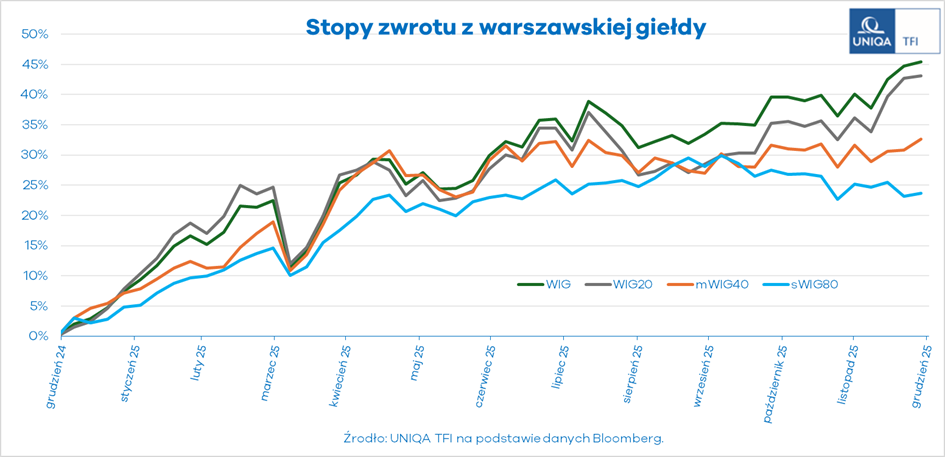
Do tego nie można nie wspomnieć o tym, że Polska awansowała do gospodarczej ekstraklasy. Pod względem wielkości PKB w USD staliśmy się 20. największą gospodarką świata. Nasza gospodarka przekroczyła psychologiczną barierę 1 bln USD PKB. W oczach inwestorów Polska coraz wyraźniej wyrasta na dojrzałego zawodnika światowej ligi finansowej.
Czy ten hurraoptymistyczny nastrój utrzyma się w Nowym Roku? Wiele na to wskazuje. Oto dlaczego UNIQA TFI wciąż pozostaje pozytywnie nastawiona do warszawskiej giełdy.
Po pierwsze – gospodarka. Pod względem makroekonomicznym sytuacja wygląda solidnie. Wzrost gospodarczy ustabilizował się na relatywnie wysokim poziomie (3,8% w III kwartale), a po raz pierwszy od dawna roczna dynamika PKB przebiła swoją długoterminową średnią. To pozytywny sygnał, tym bardziej że obecnie jest to jeden z najwyższych wyników w Europie. Choć głównym motorem wzrostu pozostaje konsumpcja, w nadchodzącym roku powinniśmy zacząć obserwować również coraz wyraźniejszy wpływ inwestycji finansowanych ze środków KPO. Warto zauważyć, że czynniki, które w ubiegłym roku napędzały konsumpcję, nie zniknęły – a dodatkowo dołączą do nich inwestycje publiczne i prywatne związane z KPO. To tworzy solidny, zrównoważony obraz krajowej gospodarki.
Jeśli chodzi o inflację, obserwujemy sytuację odwrotną niż jeszcze niedawno. Zeszliśmy poniżej 3%, głównie dzięki spadkom cen żywności oraz niższym cenom ropy naftowej – inflacja znajduje się więc w celu. Dodatkowo inflacja bazowa w IV kwartale również spadła poniżej 3%. Choć ogólna tendencja we wzroście cen przypomina tę z poprzednich lat, kluczowa różnica dotyczy zachowania inflacji bazowej. Obecnie inflacja bazowa nie tylko przestała rosnąć, ale wręcz zaczęła spadać. To może okazać się istotnym „game changerem” dla Rady Polityki Pieniężnej. W 2026 roku nie przewidujemy większych zaskoczeń – inflacja ogółem powinna utrzymać się w celu, a nawet może okazać się niższa od oczekiwań dzięki spadającym cenom żywności oraz stabilnym cenom paliw i energii. W pierwszej połowie roku prawdopodobnie znajdziemy się poniżej celu inflacyjnego, głównie z powodu efektów bazy. W drugiej połowie inflacja powinna lekko odbić, również z przyczyn statystycznych.
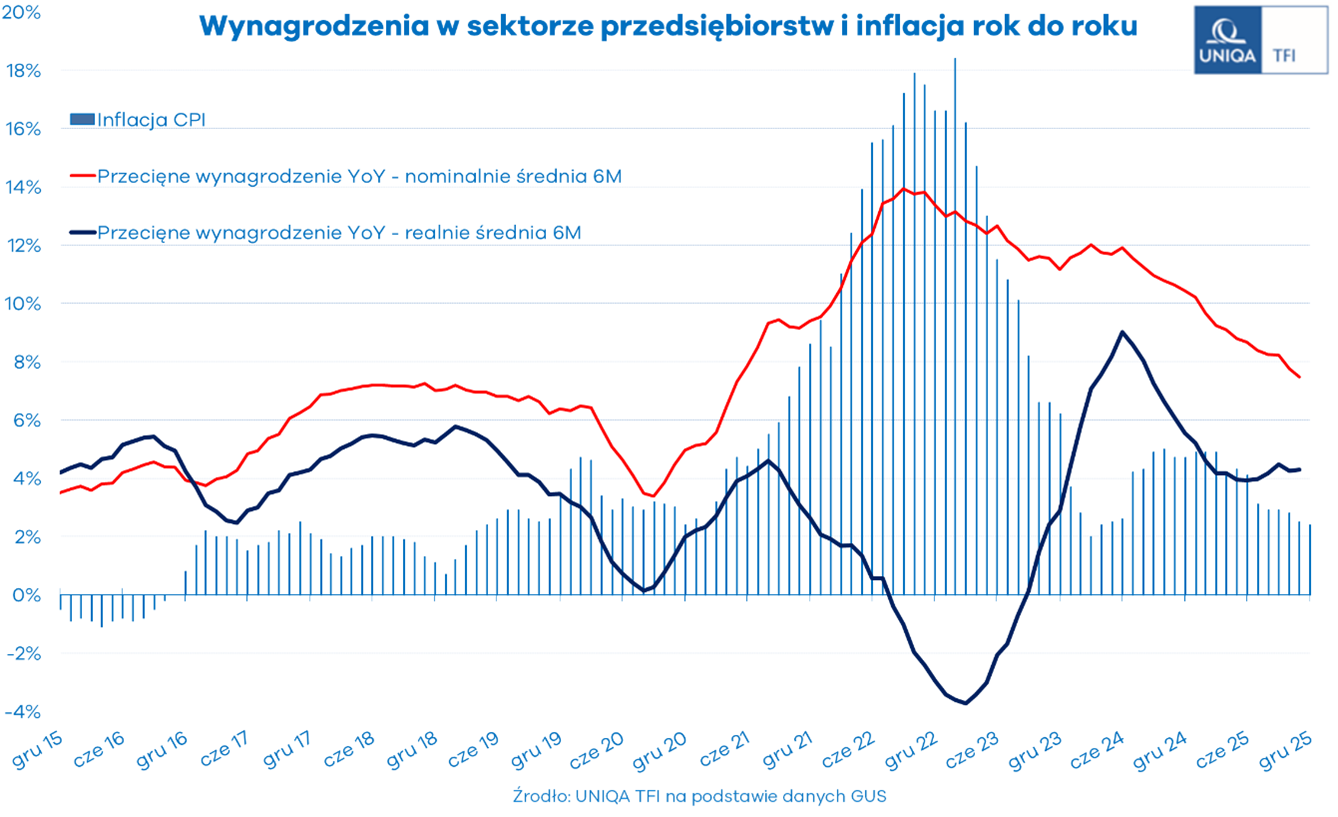
Rynek pracy pozostaje stabilny. Nie widać oznak istotnego pogorszenia. Stopa bezrobocia od lat utrzymuje się na niskim poziomie, a presja płacowa słabnie. Dynamika nominalnych wynagrodzeń jest jednocyfrowa, choć nadal wyższa niż wzrost produktywności.
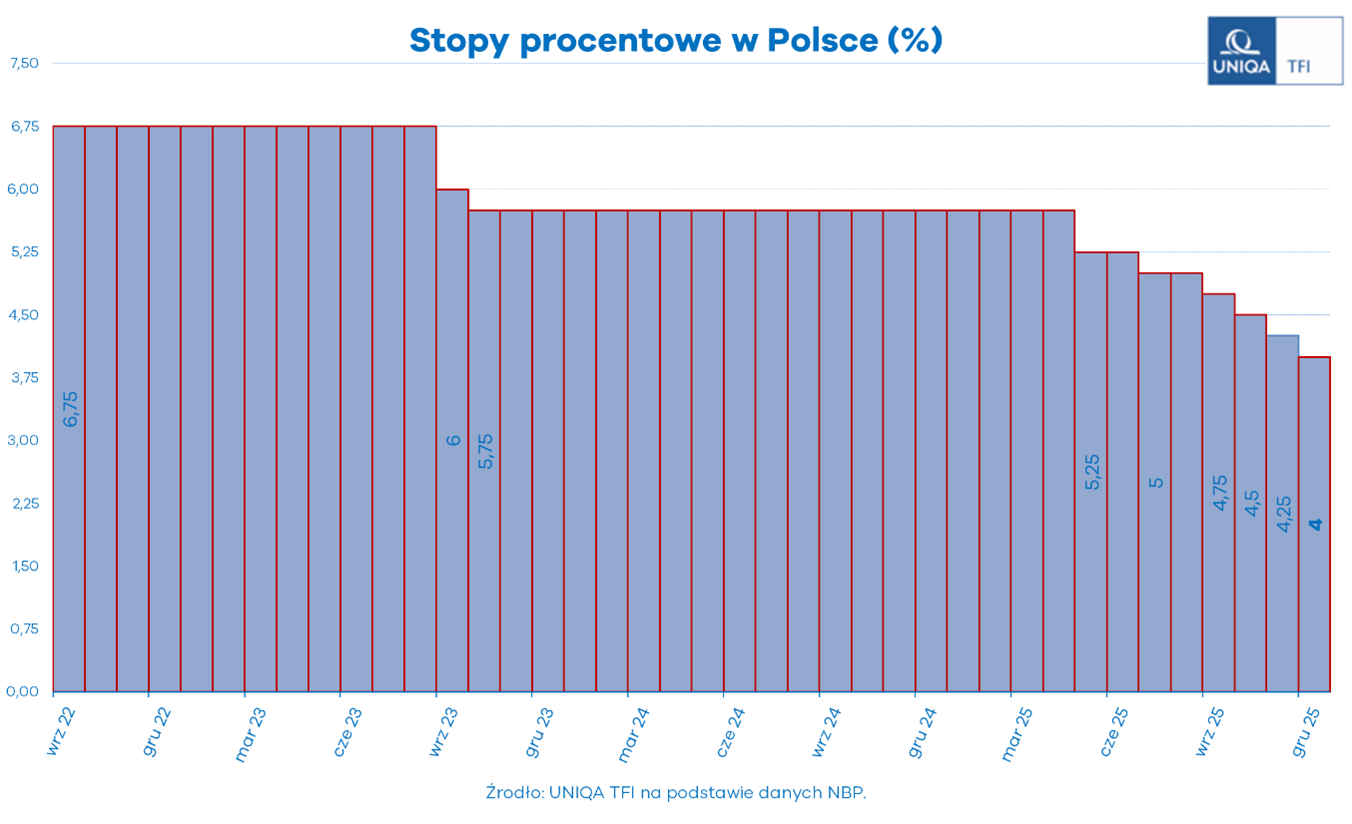
Co jednak istotne, wciąż istnieje przestrzeń do dalszych obniżek stóp procentowych. Rynek zakłada jeszcze dwa cięcia, a poziom docelowy można szacować w okolicach 3,5%. Oczekiwania rynkowe oraz wypowiedzi części członków RPP sugerują, że docelowy poziom stóp mógłby odpowiadać stopie EBC powiększonej o 1,5 punktu procentowego. Przy braku zmian w polityce Europejskiego Banku Centralnego oznaczałoby to właśnie okolice 3,5%.
Na grudniowej konferencji prezes Glapiński nie potwierdził jednoznacznie takiego scenariusza, choć – jak wiemy – potrafi zaskakiwać. Dlatego uznajemy za bezzasadne formułowanie kategorycznych prognoz.
Negatywnym czynnikiem może być natomiast potencjalna obniżka ratingu. Na razie dwie agencje zmieniły perspektywę na negatywną. Przypomnijmy, że Polska posiada obecnie rating A nadany przez Fitch i S&P oraz A2 (odpowiednik A) nadany przez Moody’s. Naszym zdaniem, dopóki utrzymujemy solidny wzrost gospodarczy, ryzyko obniżki ratingu pozostaje ograniczone – choć należy je mieć na uwadze.
Jak agencje oceniają ryzyka dla Polski i jakie jest ich prawdopodobieństwo w naszej ocenie?
- Niskie średnioterminowe perspektywy wzrostu – niskie prawdopodobieństwo.
- Spadek poziomu bezpieczeństwa w regionie, w tym mniejsze wsparcie USA – średnie prawdopodobieństwo, biorąc pod uwagę działania polityczne administracji Stanów Zjednoczonych.
- Niepowodzenie w ustabilizowaniu długu publicznego do PKB w średnim okresie:
- brak możliwości wdrożenia konsolidacji fiskalnej – duże prawdopodobieństwo, biorąc pod uwagę obecną sytuację polityczną i geopolityczną,
- niższy wzrost gospodarczy – niskie prawdopodobieństwo,
- wzrost kosztów finansowania – niskie prawdopodobieństwo.
Warto przypomnieć, że w ostatnich 30 latach tylko raz mieliśmy do czynienia z obniżką ratingu – 16 stycznia 2016 roku S&P obniżył ocenę Polski z A do BBB+. Obniżka utrzymała się jedynie przez rok. Warto jednak mieć na uwadze, że na tle krajów o podobnym poziomie ratingu wyróżniamy się negatywnie, przede wszystkim pod względem wysokości deficytu oraz długu sektora instytucji rządowych i samorządowych. Przykładowo Słowacja, która miała zbliżony rating, w ubiegłym roku doświadczyła obniżki oceny Moody’s do A3 – m.in. z powodu napięć politycznych i rosnącego długu publicznego.
Jeśli więc zobaczymy obniżkę ratingu, będzie to wydarzenie rzadkie i trudno kwantyfikowalne – raz na 30 lat i to tylko na rok. Trudno traktować to jako powtarzalny wzorzec.
Drugą kwestią są wyceny krajowych aktywów. Pomimo hurraoptymistycznego roku pozostają one umiarkowanie niskie. Patrząc na relację wskaźników P/E względem innych rynków, WIG jest wyceniany – w porównaniu z 10‑letnią medianą – z dyskontem wobec amerykańskiego S&P 500 oraz MSCI Emerging Markets, a na poziomie zbliżonym do europejskiego STOXX 600. Dlatego również ten czynnik działa na korzyść naszego rodzimego parkietu.
Nie zapominajmy również o potencjalnie pozytywnym wpływie zakończenia wojny w Ukrainie, o którym w ostatnim czasie mówi się coraz częściej. Polskie spółki mogą na tym skorzystać, zwłaszcza w kontekście postępującej odbudowy naszego wschodniego sąsiada oraz ogólnego spadku awersji do ryzyka wobec naszego regionu. Wciąż obserwujemy także napływ kapitału na rynki wschodzące – to właśnie ten czynnik był jednym z głównych motorów wzrostów WIG20 w ubiegłym roku.
Obraz gospodarki i giełdy oceniamy więc pozytywnie, choć trudno oczekiwać powtórzenia tak spektakularnych stóp zwrotu jak w minionym roku. Warto przy tym pamiętać, że świetne wyniki z 2025 roku były częściowo efektem niskiej bazy startowej – końcówka 2024 roku była dla inwestorów z GPW wyjątkowo słaba. Rok 2025 nie tylko odrobił te straty, ale zrobił to z nawiązką.
Nasze obecne investment story wskazuje na sprzyjające warunki do kontynuacji pozytywnych tendencji na krajowym rynku akcji. Wsparciem pozostaje ożywienie cyklu inwestycyjnego zarówno w Polsce, jak i w całej Unii Europejskiej, stopniowy spadek stóp procentowych oraz wciąż umiarkowane, a w wielu segmentach atrakcyjne wyceny krajowych aktywów. Po stronie potencjalnych czynników pozytywnego zaskoczenia znajdują się możliwość dalszego napływu kapitału na rynki wschodzące oraz ewentualne zakończenie lub zamrożenie konfliktu w Ukrainie, co mogłoby dodatkowo poprawić percepcję ryzyka w regionie. Jednocześnie należy uwzględniać czynniki ryzyka. Kluczowe znaczenie mają napięta sytuacja budżetowa oraz podwyższona niepewność polityczna, które mogą ograniczać przestrzeń do dalszej poprawy nastrojów inwestorów i wpływać na krótkoterminową zmienność rynku.
Mateusz Myśliwiec, analityk rynku funduszy inwestycyjnych
Nota prawna
Informacje dotyczące treści
Wszelkie materiały zawarte powyżej stanowią własność UNIQA Towarzystwo Funduszy Inwestycyjnych S.A. z siedzibą w Warszawie. i mają wyłącznie charakter informacyjny oraz reklamowy. Nie może być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.