Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
Z punktu widzenia otoczenia makroekonomicznego sytuacja wciąż pozostaje korzystna dla aktywów ryzykownych. Wspiera to m.in. stopniowa normalizacja sytuacji na Bliskim Wschodzie i związane z nią ograniczenie ryzyka zakłóceń transportu przez Cieśninę Ormuz. Z perspektywy inwestorów kluczowe nie jest już pytanie, czy sytuacja wróci do normy, ale jak szybko ten proces będzie przebiegał. Uwaga rynku koncentruje się obecnie na tempie odbudowy globalnego handlu, normalizacji przepływów surowcowych oraz odtwarzania zapasów. To właśnie skala i – co ważne – dynamika tych procesów będą warte obserwowania.
Jednocześnie światowa gospodarka pozostaje w fazie intensywnych inwestycji. W poszczególnych regionach cykl inwestycyjny napędzany jest przez różne czynniki. W Stanach Zjednoczonych dominują wydatki związane z rozwojem sztucznej inteligencji i infrastruktury technologicznej. W Europie coraz większe znaczenie mają inwestycje służące zwiększeniu niezależności energetycznej i przemysłowej, a także nakłady związane z bezpieczeństwem i rozbudową potencjału obronnego. Wszystko to tworzy relatywnie sprzyjające środowisko dla wzrostu zysków przedsiębiorstw oraz utrzymania dobrej koniunktury na rynku akcji.
Nie zmienia to jednak faktu, że po bardzo mocnym zachowaniu giełd w pierwszej połowie roku nasze nastawienie do akcji stało się bardziej neutralne. Powodem nie jest pogorszenie perspektyw gospodarczych czy obawa przed recesją. Wręcz przeciwnie – nadal oceniamy otoczenie dla rynku akcji jako relatywnie korzystne. Problemem stają się raczej wyceny i skala wcześniejszych wzrostów. Po tak silnym rajdzie potencjał do dalszej ekspansji wycen jest ograniczony, a rynek staje się bardziej wrażliwy na wszelkie rozczarowania.
Wystarczy spojrzeć na stopy zwrotu osiągnięte przez główne indeksy w drugim kwartale. Wzrost WIG20 o 7,2% w ciągu trzech miesięcy w normalnych warunkach zostałby uznany za bardzo solidny wynik. Tym razem jednak nie robił już takiego wrażenia. Niemiecki DAX zyskał ponad 10%, amerykański S&P 500 wzrósł o około 15%, a japoński Nikkei poszybował o blisko 35%. Jeszcze bardziej imponująco prezentował się południowokoreański KOSPI, który w ciągu kwartału wzrósł o około 68%.
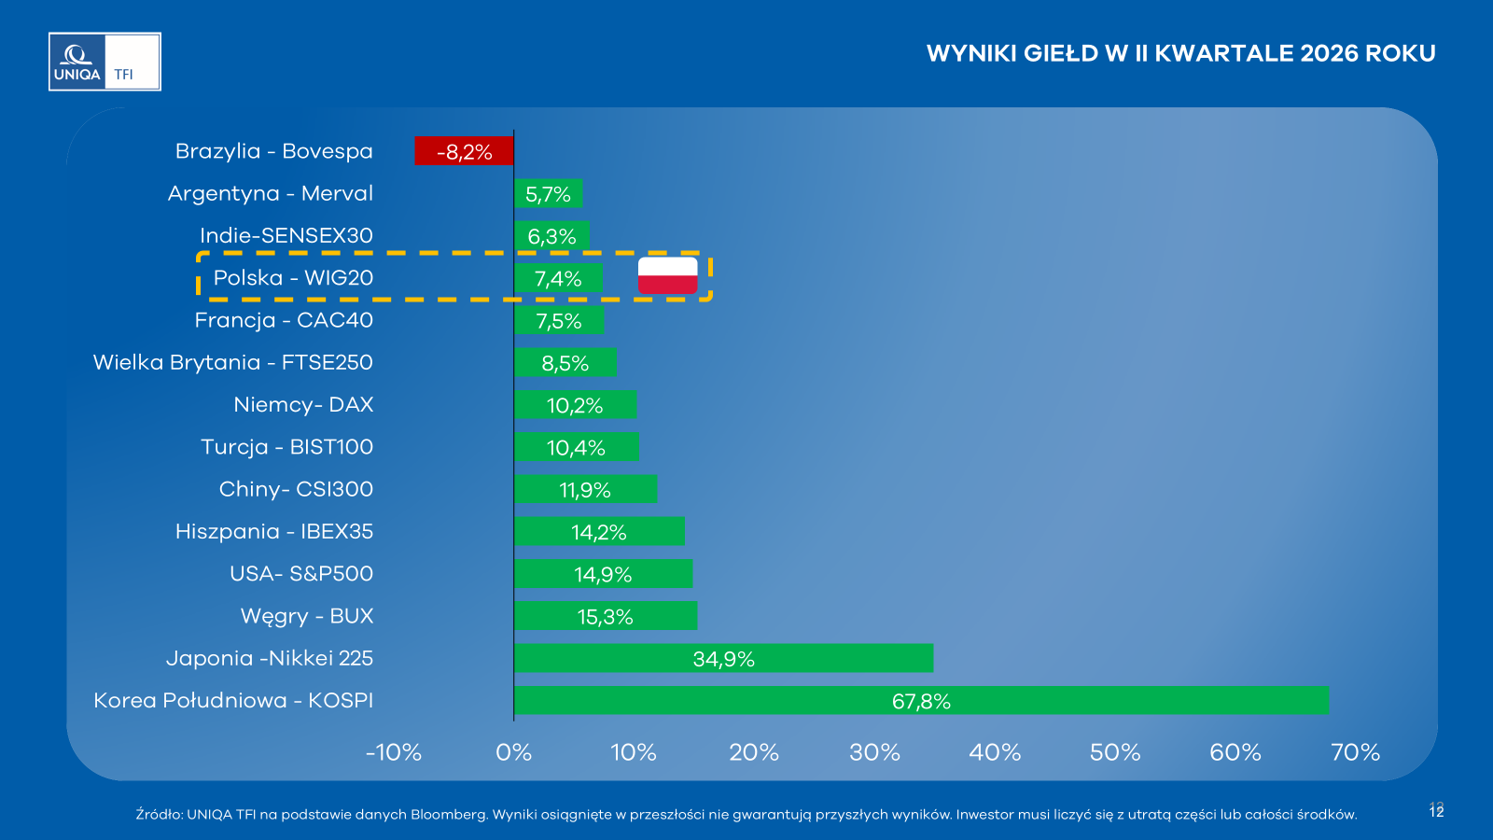
Trudno jednak mówić o wzrostach mających szerokie fundamenty. Był to w dużej mierze rajd skoncentrowany wokół jednego motywu inwestycyjnego – sztucznej inteligencji. Największymi beneficjentami były spółki związane z półprzewodnikami, pamięciami oraz infrastrukturą niezbędną do rozwoju AI. Szczególnie mocno rosły takie firmy jak Samsung Electronics czy SK Hynix.
I właśnie dlatego zaczyna nam się zapalać pierwsza lampka ostrzegawcza. Nie dlatego, że kwestionujemy potencjał sztucznej inteligencji, ale dlatego, że ogromna część optymizmu inwestorów została już uwzględniona w wycenach. W centrum uwagi pozostaje dziś przede wszystkim pytanie o monetyzację gigantycznych inwestycji realizowanych przez największe firmy technologiczne.
Ostatnie doniesienia sugerujące, że Meta rozważa komercjalizację części swoich mocy obliczeniowych i wejście do grona tzw. neo-cloudów, pokazują, że liderzy rynku coraz intensywniej poszukują sposobów na osiągnięcie zwrotu z poniesionych nakładów. Z biznesowego punktu widzenia jest to naturalny kierunek rozwoju – firmy wybudowały ogromną infrastrukturę i coraz częściej będą próbowały generować dodatkowe przychody poprzez udostępnianie jej podmiotom zewnętrznym. Kluczowe pytanie brzmi jednak nie ile zostało już zainwestowane, ale ile z tych inwestycji faktycznie przełoży się na wzrost przychodów i zysków w kolejnych latach. To właśnie od odpowiedzi na to pytanie będzie zależało, czy obecny entuzjazm wokół AI okaże się trwałym fundamentem hossy, czy też źródłem przyszłych rozczarowań.
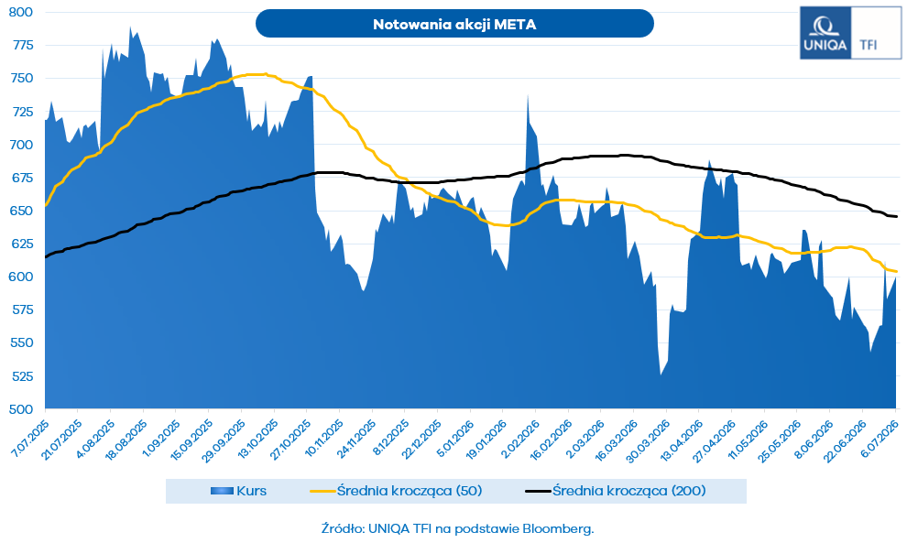
Kluczowym pytaniem pozostaje jednak trwałość obecnego boomu inwestycyjnego. Inwestorzy zaczynają coraz uważniej analizować nie tylko skalę wydatków na AI, ale przede wszystkim oczekiwaną stopę zwrotu z tych nakładów. Dotychczas rynek koncentrował się głównie na informacji o kolejnych miliardach dolarów przeznaczanych na rozbudowę centrów danych. W kolejnych kwartałach uwaga będzie stopniowo przesuwać się w kierunku pytania, czy inwestycje te przełożą się na realny wzrost przychodów i zysków.
Pierwsze odpowiedzi na te pytania mogą pojawić się już podczas rozpoczynającego się sezonu wynikowego. Oczekiwania wobec amerykańskich spółek pozostają bardzo wysokie. Według prognoz FactSet zyski spółek wchodzących w skład indeksu S&P 500 mają wzrosnąć o około 22% rok do roku. To wynik imponujący sam w sobie, ale jednocześnie pokazujący, jak wysoko została zawieszona poprzeczka.
Warto więc zadać sobie pytanie: gdzie znajduje się sufit? Jak dużo dobrych wiadomości rynek jest jeszcze w stanie zdyskontować? Gdzie kończy się przestrzeń do dalszego podnoszenia oczekiwań? Paradoksalnie to nie słabe wyniki mogą dziś stanowić największe zagrożenie dla rynku, ale wyniki po prostu niewystarczająco dobre. Im wyżej rosną oczekiwania inwestorów, tym mniejsza staje się tolerancja na najmniejsze rozczarowania. W efekcie bilans ryzyka zaczyna przesuwać się w mniej korzystnym kierunku.
Szczególnie uważnie obserwowane będą komunikaty największych spółek technologicznych. To właśnie one nadają dziś ton całemu rynkowi i są głównymi beneficjentami boomu na sztuczną inteligencję. Wystarczy, że jeden z liderów sektora zasugeruje wolniejsze tempo wzrostu nakładów inwestycyjnych lub większą ostrożność w zakresie wydatków na rozwój AI, aby inwestorzy zaczęli kwestionować skalę przyszłego popytu na infrastrukturę technologiczną.
Taki sygnał mógłby szybko przełożyć się na korektę w sektorze półprzewodników i spółek związanych z infrastrukturą AI. W końcu tegoroczny rajd był w dużej mierze napędzany właśnie przez oczekiwania dotyczące dalszego wzrostu wydatków na sztuczną inteligencję. Jeżeli pojawią się pierwsze sygnały świadczące o tym, że tempo tych inwestycji zbliża się do swojego maksimum, reakcja rynku może być gwałtowna. Inwestorzy nie kupują dziś wyłącznie wyników za ostatni kwartał – kupują przede wszystkim wizję przyszłości. A im bardziej ambitna jest ta wizja, tym większe staje się ryzyko rozczarowania. Proste…
W tle pozostają również czynniki polityczne. Zbliżające się wybory do Kongresu USA będą zwiększały wrażliwość rynku na publikowane dane makroekonomiczne. Administracja będzie dążyła do podkreślania siły amerykańskiej gospodarki, dobrej sytuacji na rynku pracy oraz wysokiej rentowności przedsiębiorstw. Jednocześnie inwestorzy będą monitorować zmieniające się oczekiwania dotyczące polityki Rezerwy Federalnej, ponieważ kierunek stóp procentowych w dalszym ciągu pozostaje jednym z kluczowych czynników wpływających na wyceny aktywów finansowych.
Podsumowując, mimo sezonu wakacyjnego trudno oczekiwać spokojnego lata na rynkach finansowych. Fundamenty gospodarcze pozostają relatywnie solidne, a perspektywy dla rynku akcji nadal są korzystne. Jednocześnie wysoki poziom wycen oraz ogromne oczekiwania związane z rozwojem sztucznej inteligencji sprawiają, że rynek staje się coraz bardziej podatny na negatywne zaskoczenia. W takim otoczeniu utrzymujemy bardziej neutralne podejście do akcji, nie kwestionując jednocześnie pozytywnego obrazu gospodarki i wyników spółek w średnim terminie.
Mateusz Myśliwiec, Menedżer ds. Doradztwa Inwestycyjnego UNIQA TFI
Nota prawna
Informacje dotyczące treśc
Wszelkie materiały zawarte powyżej stanowią własność UNIQA Towarzystwo Funduszy Inwestycyjnych S.A. z siedzibą w Warszawie. i mają wyłącznie charakter informacyjny oraz reklamowy. Nie może być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.