
Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
Na koniec miesiąca rentowność polskich obligacji 10-letnich wzrosła do ok. 6,32%, podczas gdy rentowność amerykańskich obligacji 10-letnich sięgnęła 5,28%, ustanawiając w międzyczasie wieloletnie maksima.
Opracowanie własne TFI Allianz na podstawie danych Bloomberg
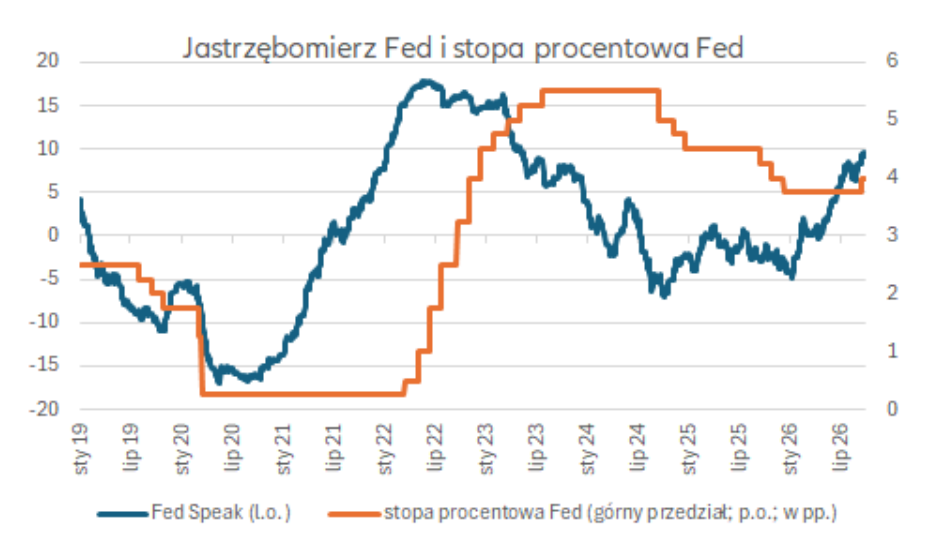
Najważniejszym wydarzeniem miesiąca było wrześniowe posiedzenie Rezerwy Federalnej (Fed). O ile sama podwyżka stóp procentowych o 25 pb była w dużej mierze oczekiwana przez rynek, zdecydowanie większy wpływ na wyceny aktywów miały nowe projekcje makroekonomiczne oraz komunikacja banku centralnego. Fed nie tylko podniósł prognozowaną ścieżkę stóp procentowych na kolejne lata, ale również zwiększył szacunek długoterminowej stopy neutralnej do 3,25%. Dla inwestorów oznaczało to wzrost prawdopodobieństwa scenariusza „higher for longer”, czyli utrzymywania stóp procentowych na podwyższonym poziomie przez dłuższy czas.
Jednocześnie dane napływające z amerykańskiej gospodarki nie wspierały oczekiwań na szybkie łagodzenie polityki pieniężnej. Rynek pracy pozostawał relatywnie silny, konsumpcja utrzymywała odporność, a wskaźniki aktywności gospodarczej sugerowały dalszy wzrost gospodarczy. W efekcie inwestorzy zaczęli przesuwać w górę oczekiwania dotyczące przyszłych stóp procentowych, co przełożyło się na gwałtowną wyprzedaż obligacji skarbowych.
Opracowanie własne TFI Allianz na podstawie danych Bloomberg
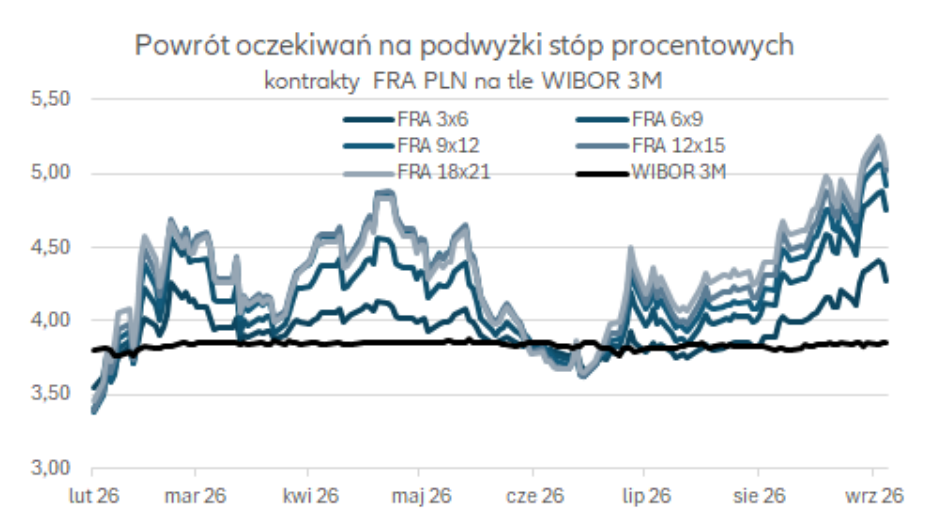
Wpływ wydarzeń globalnych był bardzo dobrze widoczny również na krajowym rynku stopy procentowej. We wrześniu doszło do istotnej zmiany wycen dotyczących przyszłych decyzji Rady Polityki Pieniężnej. Co istotne, nie był to efekt bieżących zmian stóp procentowych. Stawka WIBOR 3M pozostawała przez cały miesiąc stabilna i poruszała się w przedziale 3,8–3,9%. Jednocześnie stawki FRA, odzwierciedlające oczekiwania rynku dotyczące przyszłych stóp procentowych, wzrosły nawet o 60–70 pb. Oznacza to, że inwestorzy zaczęli zakładać istotnie wyższy poziom stóp procentowych w kolejnych kwartałach. Na koniec września rynek wyceniał blisko 125 pb zacieśnienia polityki pieniężnej w horyzoncie najbliższego roku.
Choć pod koniec miesiąca wstępny odczyt inflacji CPI wzrósł do 4,0% r/r, struktura zmian cen pozostawała relatywnie korzystna. Za wyższy odczyt odpowiadały przede wszystkim ceny paliw, podczas gdy ceny żywności nadal pozostawały niższe niż rok wcześniej.
Z perspektywy średnioterminowych perspektyw inflacji szczególnie istotny pozostaje rynek pracy. W naszej ocenie właśnie płace pozostają obecnie najważniejszym wskaźnikiem pozwalającym ocenić ryzyko utrwalenia inflacji. Dynamika wynagrodzeń spowolniła do 5,6% r/r, podczas gdy zatrudnienie pozostaje niższe niż przed rokiem. Nie widać przy tym oznak narastania efektów drugiej rundy, które mogłyby prowadzić do ponownego wzrostu presji inflacyjnej. Co więcej, słabnący realny fundusz płac powinien stopniowo ograniczać możliwość przerzucania wyższych kosztów na konsumenta.
Z tego względu trudno uznać wrześniowy wzrost rentowności polskich obligacji za efekt gwałtownego pogorszenia krajowych perspektyw inflacyjnych. Znacznie bardziej prawdopodobnym wyjaśnieniem pozostaje wpływ czynników globalnych oraz dostosowanie krajowych wycen do bardziej jastrzębiej polityki Fed. Potwierdza to również zachowanie spreadów asset swap, które pomimo utrzymywania się na relatywnie podwyższonych poziomach nie sygnalizowały istotnego wzrostu premii za ryzyko Polski.
Podsumowując, wrzesień był przede wszystkim miesiącem gwałtownej rewizji oczekiwań dotyczących przyszłych stóp procentowych. Zarówno w USA, jak i w Polsce inwestorzy zaczęli zakładać znaczące zaostrzanie polityki pieniężnej. Zmiana wycen przyszłych stóp procentowych, a nie pogorszenie bieżących danych makroekonomicznych, była głównym źródłem wzrostu rentowności obligacji w minionym miesiącu.
Wrzesień na rynku akcji
Wrzesień potwierdził swoją reputację jednego z najtrudniejszych miesięcy dla rynków akcji. Po kilku miesiącach dynamicznych wzrostów inwestorzy musieli zmierzyć się z podwyżkami stóp procentowych przez największe banki centralne oraz ponowną eskalacją konfliktu na linii USA–Iran, która wywindowała ceny ropy powyżej 100 USD za baryłkę. Indeks MSCI World spadł w skali miesiąca o 1,31%, a MSCI Emerging Markets stracił 0,84%. Na tym tle wyjątkowo dobrze zachował się polski rynek, gdzie indeks WIG wzrósł o 3,17%, a WIG20 o 3,95%, ustanawiając w trakcie miesiąca kolejne historyczne maksima.
Świat
Na Bliskim Wschodzie wrzesień przyniósł powrót do otwartej konfrontacji między USA a Iranem. Ropa Brent po raz pierwszy od końca lipca przekroczyła 100 USD za baryłkę, a po odrzuceniu przez prezydenta Trumpa irańskiej propozycji otwarcia Cieśniny Ormuz zbliżyła się do 108 USD. Dla Europy równie dotkliwy okazał się kryzys na rynku gazu, wywołany odcięciem od katarskiego LNG tuż przed sezonem grzewczym.
Drugim czynnikiem, który ciążył rynkom akcji, była polityka pieniężna. 16 września Rezerwa Federalna podniosła stopy procentowe o 25 pb, po raz pierwszy od 2023 roku, a w tym samym miesiącu stopy podniosły również Europejski Bank Centralny i Bank Japonii. Najmocniej odczuły to sektory wrażliwe na koszt kapitału. W USA indeks spółek finansowych stracił 7,53%, banków 7,43%, a spółek użyteczności publicznej 6,20%.
Amerykański rynek akcji okazał się mimo to relatywnie odporny dzięki spółkom technologicznym. W drugiej połowie miesiąca liderem ponownie stał się sektor związany ze sztuczną inteligencją, a Nasdaq 22 września zamknął się na historycznym maksimum, ciągnięty przez producentów pamięci. W efekcie S&P 500 zakończył wrzesień spadkiem o 0,45%, podczas gdy Nasdaq zyskał 1,86%, a indeks spółek półprzewodnikowych S&P 500 wzrósł o 7,09%. W Europie, bardziej eksponowanej na drożejącą energię i znacznie mniej na sektor technologiczny, akcje zanotowały pierwszy od sześciu miesięcy spadek. EURO STOXX 50 stracił 2,35%, STOXX Europe 600 spadł o 2,49%, a niemiecki DAX aż o 4,03%. Wyjątkiem były europejskie spółki technologiczne, które zyskały 5,62%. W Azji najsłabiej wypadły Chiny, gdzie indeks CSI 300 stracił 5,78%, osuwając się do najniższego poziomu od roku, a Hang Seng spadł o 3,73%. Rozczarowały skromne efekty szczytu Trump–Xi, zakończonego jedynie dwumiesięcznym przedłużeniem rozejmu handlowego. Tajwański TWSE, beneficjent boomu inwestycyjnego w AI, wzrósł natomiast o 3,93%.
Polska
Warszawska giełda ponownie wyróżniła się na tle rynków globalnych. Na początku miesiąca WIG20 po raz pierwszy w historii przekroczył 4 100 pkt, a WIG i WIG20 wielokrotnie poprawiały historyczne maksima, by w ostatnich dniach września testować barierę 4 200 pkt w przypadku indeksu blue chipów. Rada Polityki Pieniężnej pozostawiła stopy procentowe bez zmian, a ekonomiści podnoszą prognozy wzrostu gospodarczego, w przypadku Credit Agricole i Pekao do 3,7% w 2026 roku.
WIG zakończył wrzesień wzrostem o 3,17%, WIG20 zyskał 3,95%, a uwzględniający dywidendy WIG20TR 4,47%. Hossa miała jednak wyraźnie węższy charakter niż w poprzednich miesiącach, bo mWIG40TR zakończył miesiąc praktycznie bez zmian, tracąc symboliczne 0,02%, a sWIG80TR spadł o 2,43%. Motorem wzrostów była energetyka. Indeks WIG-Energia wzrósł aż o 18,38%, czemu sprzyjały lepsze od oczekiwań wyniki PGE za drugi kwartał, a przede wszystkim kryzys na europejskim rynku gazu, który podbił ceny energii elektrycznej i poprawił opłacalność produkcji z węgla. Kurs PGE wspiął się na poziomy najwyższe od 11 lat. Mocne były również banki, dyskontujące perspektywę dłużej utrzymujących się wysokich stóp procentowych. WIG-Banki zyskał 8,68%, po raz pierwszy w historii przekraczając 28 tys. pkt, a rekordy wszech czasów ustanowiły m.in. PKO BP, Pekao i mBank. Najsłabiej zachowywały się natomiast indeksy WIG-Chemia, który stracił 13,44%, WIG-Górnictwo, który spadł o 7,50%, WIG-Leki ze spadkiem o 7,23% oraz WIG-Paliwa, tracący 5,24%.
Wśród wydarzeń korporacyjnych na pierwszy plan wysunęło się LPP, którego zysk netto za drugi kwartał roku obrotowego wzrósł o 64% r/r, do 768 mln zł, wyraźnie przekraczając konsensus na poziomie 684 mln zł. Kurs spółki ustanowił historyczne rekordy, a indeks WIGOdzież wzrósł o 15,14%. Po przeciwnej stronie znalazł się Orlen, którego kurs po ustanowieniu 14 września rekordu wszech czasów zaczął tracić, gdy Sejm uchwalił ustawę o podatku od nadzwyczajnych zysków koncernów paliwowych. Traciły także Grupa Azoty, której zarząd ostrzegł, że wysokie ceny gazu mogą utrzymać się w kolejnych miesiącach, oraz KGHM, za sprawą przeceny miedzi i srebra. Sektor gier odrobił z kolei sierpniowe straty, a WIG-Gry wzrósł o 6,54%. Uwagę inwestorów przyciągało również wezwanie Couche-Tard na akcje Żabki po 32 zł. W połowie miesiąca wzywający wydłużył zapisy, pierwotnie zaplanowane do 25 września, do 26 października, przesuwając rozliczenie transakcji na 3 listopada. Powodzenie wezwania oznaczałoby zmianę w składzie WIG20 i docelowo wycofanie spółki z giełdy.
Perspektywy
Po trzech kwartałach 2026 roku bilans pozostaje dla inwestorów bardzo korzystny. MSCI World zyskał od początku roku 10,66%, MSCI Emerging Markets 21,40%, a WIG aż 34,24%, co utrzymuje polski rynek w gronie najmocniejszych rynków akcji na świecie.
Wrzesień pokazał jednak, że w otoczeniu rosnących stóp procentowych i drożejącej energii hossa staje się coraz bardziej selektywna. Rozpoczynający się w październiku sezon wyników za trzeci kwartał zweryfikuje, czy dynamika zysków spółek związanych z AI uzasadnia ich wysokie wyceny. Ceny ropy i gazu pozostaną zakładnikiem sytuacji wokół Iranu: realne otwarcie Cieśniny Ormuz szybko obniżyłoby premię geopolityczną i presję inflacyjną, a dalsza eskalacja ponownie zwiększyłaby zmienność na rynkach akcji. Na krajowym rynku uwagę inwestorów przyciągną skutki podpisanej na początku października przez prezydenta ustawy o podatku od nadzwyczajnych zysków koncernów paliwowych oraz finał wezwania na akcje Żabki (zapisy do 26 października), który według analityków może oznaczać nawet kilkanaście miliardów złotych do reinwestycji na GPW. Fundamenty polskiego rynku pozostają solidne, a w dłuższym terminie wsparciem jest decyzja S&P Dow Jones Indices o przeniesieniu Polski do grona rynków rozwiniętych od września 2027 roku. Po trzech kwartałach silnych wzrostów rynek może być jednak bardziej podatny na korekty.
Kamil Artyszuk, Analityk Zarządzający Funduszem
Marek Kuczalski, Dyrektor Departamentu Zarządzania Portfelami Akcyjnymi
Nota prawna
Informacje dotyczące treści
Wszelkie materiały zawarte powyżej stanowią własność eCommerce Team Sp. z o.o. z siedzibą w Poznaniu. i mają wyłącznie charakter informacyjny oraz reklamowy. Nie może być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.