
Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
Ponadto mamy do czynienia z dobrym obrazem „top-down” dla zagranicznych inwestorów na rynku akcji. Tempo wzrostu gospodarczego Polski jest jednym z najwyższych w Unii Europejskiej. Proces opanowania inflacji z początku lat 20. odbył się bez drastycznego spowolnienia gospodarczego. Polska gospodarka bardzo dobrze poradziła sobie także z zaburzeniami związanymi z odcięciem od dostaw surowców z Rosji i zamknięciem tego rynku jako kierunku eksportu. Dodatkowo, inwestorzy akcyjni są mniej wrażliwi na utrzymujący się od wielu lat wysoki deficyt budżetowy niż inwestorzy na rynku obligacji. W krótkim terminie jest on dla nich wręcz czynnikiem pozytywnym, ponieważ stymuluje gospodarkę, a w efekcie także zyski firm.
Wrzesień był natomiast trzecim z kolei miesiącem przeceny polskich obligacji skarbowych. Rentowność papierów dziesięcioletnich wzrosła z 6,06% do 6,34%. Napięcia w Zatoce Perskiej, zakłócenia na rynku produktów ropopochodnych oraz ekspansywna polityka fiskalna zwiększyły obawy inwestorów. Inflacja we wrześniu ponownie przyspieszyła, osiągając 4,0%. Obserwowany wzrost rentowności obligacji następuje w warunkach poprawiających się wyników spółek i silnego wzrostu gospodarczego. Jeśli wzrost stóp procentowych jest odpowiedzią na silny wzrost gospodarczy, któremu towarzyszą presja inflacyjna – także wynikająca z szoku podażowego – oraz wysoka dynamika zysków spółek, to jego negatywny wpływ na rynek akcji jest ograniczony. Taką sytuację obserwujemy obecnie w Polsce i USA. W USA dochodzi do tego fakt, że duża część hossy jest wynikiem rozwoju AI. Sprzyjają jej silna dynamika zysków w tym segmencie, bardzo wysokie oczekiwania oraz mała wrażliwość na koszt długu największych spółek technologicznych – liderów rozwoju AI, takich jak Alphabet, Meta, NVIDIA, Amazon (w tym Amazon Web Services) czy Apple. Sytuacja ta będzie się zmieniać wraz ze zwiększaniem skali długu zaciąganego na dalszy rozwój AI. Także w kontekście polskiej giełdy warto jednak pamiętać, że w sytuacji odnotowania przez spółki wyników finansowych poniżej (już ambitnych) oczekiwań i historii z ostatniego roku, w połączeniu z wysokimi rynkowymi stopami procentowymi, mogłyby dać podstawy do bardzo silnej przeceny.
W Polsce dodatkowym czynnikiem wspierającym rynek kapitałowy może stać się uruchomienie od 1 stycznia 2027 roku Osobistych Kont Inwestycyjnych („OKI”). We wrześniu wystartowały pełną parą przygotowania do wprowadzenia OKI. Preferencje podatkowe dla kwalifikowanych aktywów inwestycyjnych o wartości do 100 tys. zł powinny zwiększać zainteresowanie inwestowaniem, a w dłuższym terminie sprzyjać napływowi kapitału na GPW. Początkowo istotna część środków może jednak pochodzić z realokacji już istniejących oszczędności i inwestycji. Wedle badań, które zrealizowaliśmy z Akademią Leona Koźmińskiego jeszcze przed formalnym zatwierdzeniem OKI, aż 22% Polaków słyszało o OKI i interesuje się tym rozwiązaniem. Dla porównania – znajomość IKZE wynosi 39%, a PPK – 58%. Wynik na poziomie 22% jest bardzo dobrym prognostykiem sukcesu dla tego programu.
Michał Szymański Prezes Zarządu VIG / C-QUADRAT TFI
Akcje krajowe
Kontynuacja wzrostow i duże zainteresowanie inwestorow krajowymi społkami
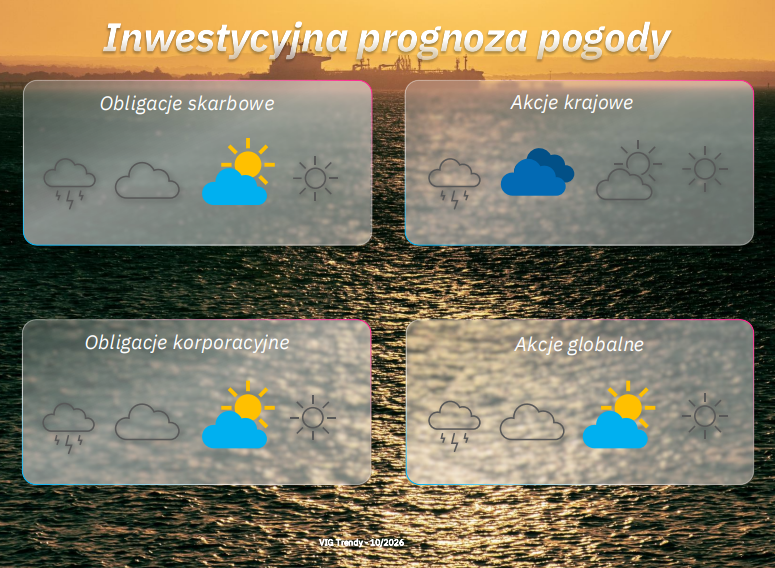
Od dwóch miesięcy staramy się być nieco bardziej ostrożni w prognozach, ale zarówno sierpień, jak i wrzesień przyniosły niskie, dodatnie, jednocyfrowe stopy zwrotu. Widzimy bardzo dobry sentyment do krajowych akcji po czterech latach wzrostów, przekłada się na rosnące zainteresowanie nie tylko zagranicznych, ale i krajowych inwestorów, którzy doceniają połączenie rozsądnych wycen i ponadprzeciętnego wzrostu na tle europejskich spółek. Dlatego większość korekt na poszczególnych spółkach może być traktowana jako dobra okazja inwestycyjna.
Czy dalej obawiamy się wysokich rentowności obligacji?
Tak, jest to główny czynnik ryzyka dla krajowego rynku akcji. Z jednej strony mamy istotną presję na wzrost rentowności obligacji na rynkach bazowych (w szczególności w USA, Japonii, Francji, Niemczech i Wielkiej Brytanii). Z drugiej strony żaden z dużych krajów nie grzeszy realizowaną polityką fiskalną (rozbuchane deficyty). Nie jest to nowy problem, ale obecnie przyciąga dużą uwagę inwestorów. Niepokojące jest również tempo wzrostu rentowności obligacji – zbyt szybkie w krótkim czasie.
Ceny ropy i produktów rafineryjnych a rynek polski
Większa dostępność ropy naftowej nie oznacza większych dostępnych mocy rafineryjnych. Dlatego przy wysokich cenach produktów końcowych oraz wysokich kosztach transportu i ubezpieczeń wydaje się, że czeka nas skokowy wzrost cen części produktów ropopochodnych. Z obecnie dostępnych informacji wynika, że taki stan może potrwać 2-3 kwartały.
Co dalej? Wyżej i wyżej – bez korekty
Wydaje się, że bardzo dobre zachowanie krajowego rynku akcji w bardzo trudnym otoczeniu geopolitycznym i całkiem dobrym, ale wymagającym otoczeniu makroekonomicznym może sprawić, że wejdziemy w 2027 rok z przeświadczeniem o kontynuacji wzrostów. Od początku 2027 roku dodatkowym katalizatorem będzie program OKI, który powinien amortyzować potencjalne zmiany w nastawieniu zagranicznych inwestorów do krajowych akcji.
Marek Kaźmierczak – Senior Fund Manager
Akcje globalne
Powrót echa lat 90
Wrzesień nie przyniósł konkretnego rozstrzygnięcia co do kierunku, w którym podąża rynek akcji. Rynek zachowuje się jednak wyjątkowo mocno, mimo bardzo wysokich stóp procentowych. Jest to sygnał, że inwestorzy oczekują ogromnego wzrostu gospodarczego i wzrostu zysków – głównie dzięki inwestycjom w AI. Oczekiwania dotyczące przyszłego wzrostu gospodarczego i zysków wzrosły na tyle mocno, że rekompensują negatywny wpływ wyższych stóp procentowych na wyceny spółek. Inwestorzy są gotowi płacić za coraz wyższe mnożniki P/E, mimo droższego pieniądza.
Rosnące oczekiwania co do wzrostu gospodarczego w USA można było dostrzec również w znaczącym umocnieniu dolara amerykańskiego. Trend ten był widoczny także w stopach zwrotu poszczególnych sektorów, gdzie pozytywnie wyróżniały się spółki technologiczne, kosztem pozostałych sektorów. Szczególnie warto podkreślić siłę spółek biotechnologicznych, które historycznie były najbardziej wrażliwe na wzrost kosztu kapitału. AI działa jak „silnik”, który zasysa kapitał, ponieważ rynek wierzy, że ogromne nakłady inwestycyjne na infrastrukturę AI będą miały pozytywny wpływ na wyniki spółek. Wzrost rentowności obligacji wywiera natomiast dużą presję na perspektywy biznesowe wszystkich pozostałych sektorów, które nie korzystają na inwestycjach w AI.
Przypomina to końcówkę lat 90., kiedy pomimo turbulencji makroekonomicznych i wzrostu rentowności obligacji obserwowaliśmy duże wzrosty kursów akcji spółek technologicznych. W ostatnich miesiącach wzrost rentowności obligacji tłumił mocniejsze wzrosty na rynku akcji. Uważamy, że potencjał do dalszego wzrostu rentowności obligacji jest ograniczony, a tym samym presja na rynek akcji będzie znacznie mniejsza.
Ponadto, we wrześniu swoją premierę miał Muse – agent AI od Meta Platforms. Jego debiut był bardzo udany, o czym świadczyły pozytywny odbiór wśród konsumentów oraz dynamiczny wzrost liczby pobrań aplikacji, napędzany jej wiralową popularnością. Wzmocnił on również rynkową narrację, zgodnie z którą agenci AI mogą obniżać koszty ponoszone przez konsumentów poprzez automatyczne porównywanie ofert, renegocjowanie umów i zmianę dostawców. Wywiera to presję na modele biznesowe oparte na wysokich kosztach zmiany dostawcy i bierności klientów – zwłaszcza w finansach, ubezpieczeniach, telekomunikacji czy usługach subskrypcyjnych. W dalszej kolejności rozwój agentów AI może premiować najefektywniejszych kosztowo dostawców oraz platformy kontrolujące warstwę agentową i infrastrukturę potrzebną do jej obsługi.
Podsumowując, niezwykłość obecnego rynku polega na tym, że realne stopy procentowe są ekstremalnie wysokie, a akcje mimo to rosną. Sugeruje to, że rynek wycenia wyjątkowo duży przyszły wzrost związany z AI i akceptuje coraz mniejszą premię za ryzyko. Trudno uciec od analogii do lat 90., kiedy hossa trwała na rynku akcji firm technologicznych mimo turbulencji makroekonomicznych i wzrostu rentowności obligacji.
Alan Witczak – Fund Manager
Źródło: Opracowanie własne VIG / C-QUADRAT TFI S.A.
Obligacje korporacyjne
Silny popyt mimo presji rynku skarbowego
We wrześniu aktywność na krajowym rynku obligacji korporacyjnych wyraźnie wzrosła, a popyt na nowe emisje pozostał wysoki pomimo mniej sprzyjającej sytuacji na rynku długu skarbowego. Rentowność polskich obligacji dziesięcioletnich okresowo przekraczała 6,5%, ograniczając relatywną atrakcyjność długu przedsiębiorstw i przestrzeń do dalszej kompresji marż. Rozpoznawalni emitenci nadal mogli jednak zwiększać wartość ofert i refinansować starsze zobowiązania na korzystniejszych warunkach.
Jednym z przykładów była emisja spółki Victoria Dom. Deweloper zwiększył wartość oferty ze 150 mln zł do 250 mln zł, ustalając marżę na najniższym poziomie z oferowanego przedziału, czyli 3,8 p.p. ponad WIBOR 6M. Pomimo zwiększenia emisji zapisy zostały zredukowane o 38%, a pozyskane środki zostaną przeznaczone przede wszystkim na refinansowanie starszych serii o łącznej wartości ponad 180 mln zł. Silny popyt widoczny był również w emisji Vehis Finanse, który zwiększył wartość oferty ze 100 mln zł do 118,2 mln zł. Trzyletnie, zabezpieczone obligacje oprocentowano na 4,1 p.p. ponad WIBOR 3M.
W segmencie deweloperskim Budlex Finance pozyskał 50 mln zł przy marży 4,8 p.p. ponad WIBOR 3M, zwiększając wartość emisji z pierwotnych 30 mln zł. Debiutujący w publicznych emisjach Imperial Capital Construction uplasował natomiast 21 mln zł obligacji przy marży 5,5 p.p. ponad WIBOR 6M. Grenova Capital wyemitowała krótkoterminowe obligacje o wartości około 19 mln zł, oprocentowane na stałe 14% rocznie. Warunki tych emisji ponownie pokazały znaczną różnicę w koszcie finansowania pomiędzy dojrzałymi emitentami a mniejszymi podmiotami o słabszym profilu kredytowym.
Duża aktywność utrzymywała się również w segmencie bankowym. PKO BP uplasował ośmioletnie senioralne obligacje nieuprzywilejowane o wartości 1,35 mld zł przy marży 1,55 p.p. ponad WIBOR 6M. VeloBank zadebiutował na rynku obligacyjnym, pozyskując 500 mln zł z dziesięcioletnich obligacji podporządkowanych przy marży 2,5 p.p. ponad WIBOR. Z kolei mBank przeprowadził zagraniczną emisję wieczystych obligacji AT1 o wartości 250 mln euro i oprocentowaniu 6,625%. Zapisy sięgnęły 1,75 mld euro.
Najważniejszym alertem kredytowym miesiąca pozostało Ghelamco. Grupa sfinalizowała sprzedaż biurowców The Bridge i Bellona za 240 mln euro, jednak środki pozostałe po spłacie zadłużenia projektowego wystarczyły jedynie na częściowe rozliczenie pożyczki wobec Ghelamco Invest. Niejasna komunikacja dotycząca wykorzystania wpływów oraz przesunięcie publikacji raportu półrocznego doprowadziły do spadku notowań obligacji. Pod koniec miesiąca najdłuższa seria była wyceniana na około 56% nominału, co wskazywało na utrzymujące się wysokie ryzyko kredytowe i refinansowania.
Rozwiązano natomiast kwestię potencjalnego naruszenia warunków emisji przez Erbud. Obligatariusze zgodzili się na podniesienie limitu długu netto do kapitałów własnych z 1,1x do 1,4x w zamian za premię w wysokości 1% wartości nominalnej obligacji, co pozwoliło spółce uniknąć naruszenia kowenantu.
Wrzesień potwierdził wysoki popyt na obligacje rozpoznawalnych emitentów i banków, ale jednocześnie pokazał malejącą przestrzeń do dalszej kompresji marż w warunkach wysokich rentowności obligacji skarbowych. Duże różnice w kosztach finansowania oraz sytuacja Ghelamco i Erbudu podkreślają znaczenie analizy płynności, źródeł refinansowania i konstrukcji kowenantów.
Łukasz Śliwka – Fund Manager
Obligacje skarbowe
Po 3 miesiącach wyprzedaży
Wrzesień był trzecim z kolei miesiącem wyprzedaży na rynku obligacji skarbowych. Rentowność 10-letnich obligacji wzrosła z poziomu 6,06% do 6,34%. Wyprzedaż napędzana była zarówno przez czynniki globalne, jak i te o charakterze lokalnym. Brak trwałego rozwiązania konfliktu w Zatoce Perskiej i wiążący się z tym niedobór pochodnych ropy naftowej budzą coraz większy niepokój inwestorów przed zbliżającą się zimą. Przełożyło się to na wzrost cen produktów ropopochodnych, a w konsekwencji do wzrostu inflacji w Polsce do poziomu 4,0% (wstępny odczyt wskaźnika CPI za wrzesień).
Dodatkowo negatywny wpływ na sentyment do polskiego rynku dłużnego ma zaprezentowana przez rząd ścieżka deficytu budżetowego na kolejne lata oraz wiążący się z tym przyrost długu publicznego i ryzyko złamania progów ostrożnościowych w kolejnych latach.
Pod koniec miesiąca na rynku pojawiły się pewne pozytywne sygnały. Po pierwsze – wejście w życie nowego pakietu CPN, co powinno do końca roku obniżyć ścieżkę inflacji i powstrzymać Radę Polityki Pieniężnej przed „korekcyjną” podwyżką stóp procentowych. Po drugie, wydaje się, że rynki dłużne wyceniły wiele negatywnych informacji i w kolejnych tygodniach odreagowanie po ostatniej przecenie jest możliwe. Jednak patrząc w dłuższym horyzoncie, aby trwale poprawić sentyment do obligacji, wymagana jest jakaś korekta w polityce fiskalnej, która uspokoiłaby obawy inwestorów. Widzimy jednak, że ekspansywna polityka fiskalna nie jest tylko przypadłością Polski. Problemy z nadmiernymi deficytami pojawiają się również w takich krajach jak Francja czy USA.
Patrząc na rynek obligacji z dystansu, papiery dziesięcioletnie, które już dwa razy testowały barierę 6,50% poziomu rentowności, nawet w otoczeniu okresowo podwyższonej inflacji prezentują się jako atrakcyjna forma lokowania nadwyżek finansowych.
Fryderyk Krawczyk – Dyrektor inwestycyjny, Szef Strategii Dłużnych
Nota prawna
Informacje dotyczące treści
Wszelkie materiały zawarte powyżej stanowią własność VIG / C-QUADRAT TFI S.A. z siedzibą w Warszawie. i mają wyłącznie charakter informacyjny oraz reklamowy. Nie może być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.