Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
Złoto pozostaje w naszej ocenie kluczowym elementem zdywersyfikowanego portfela i skutecznym zabezpieczeniem przed zdarzeniami skrajnymi. W wymiarze geopolitycznym mogą to być ryzyka eskalacji konfliktów oraz przesunięcia geostrategiczne wynikające z odchodzenia USA od strategii globalnego prymatu i rosnącej roli Chin. W wymiarze gospodarczym – narastający kryzys zaufania do instytucji amerykańskich, w tym Rezerwy Federalnej oraz do roli dolara w międzynarodowym systemie monetarnym.
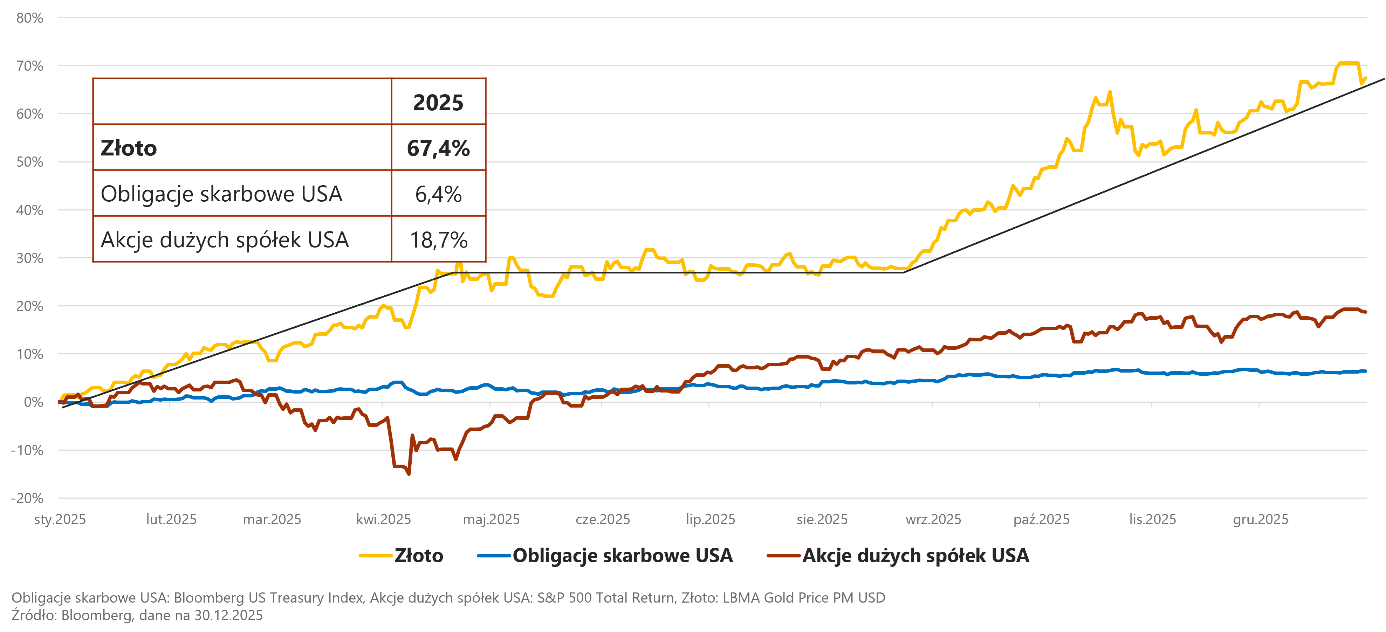
W 2025 roku cena złota wyrażona w dolarze amerykańskim wzrosła o 67%, z 2609 USD do 4367 USD za uncję, kilkukrotnie ustanawiając nowe historyczne maksima. Inwestycja w kruszec po raz kolejny okazała się najbardziej dochodowa spośród szerokich klas aktywów denominowanych w dolarze, wyprzedzając zarówno amerykańskie akcje, jak i obligacje. Kierunek ruchu cen złota oraz jego relatywna siła były zgodne z naszymi oczekiwaniami formułowanymi na początku i w trakcie roku. Niedoszacowana okazała się jednak skala wzrostów, która wyraźnie przekroczyła rynkowe prognozy.
Wykres 1. Skumulowana stopa zwrotu w 2025 r. – złoto najbardziej dochodową inwestycją.
Przyspieszenie wzrostu cen złota w pierwszym półroczu 2025 roku było w dużej mierze efektem zaskakujących działań nowej administracji amerykańskiej w obszarze geopolityki i handlu. Doprowadziły one do bezprecedensowego wzrostu niepewności oraz zwiększyły prawdopodobieństwo negatywnych scenariuszy dla bezpieczeństwa i globalnego wzrostu gospodarczego.
Taka kombinacja czynników stworzyła sprzyjające warunki do wzrostu popytu na złoto ze strony wszystkich kluczowych grup uczestników rynku. Spójna reakcja inwestorów na narastający chaos decyzyjny w polityce USA oraz rosnąca świadomość potencjalnych konsekwencji zmiany priorytetów amerykańskiej administracji wyniosły cenę kruszcu na nowy historyczny szczyt.
Nowe paradygmaty amerykańskiej polityki zagranicznej zarysowane w 2025 roku wyraźnie zwiększyły zainteresowanie złotem wśród inwestorów kierujących się czynnikami geopolitycznymi. Odejście administracji Donalda Trumpa od podejścia opartego na wartościach i multilateralizmie na rzecz twardej Realpolitik, podważanie dotychczasowych sojuszy, agresywna polityka handlowa oraz regularne groźby użycia presji militarnej i gospodarczej osłabiły wiarygodność USA jako globalnego stabilizatora i pogorszyły postrzeganie bezpieczeństwa międzynarodowego.
Negatywny odbiór tych działań wzmacniały także kontrowersyjne deklaracje i inicjatywy wobec Kanady, Panamy, Grenlandii czy Wenezueli, a także ograniczona skuteczność administracji USA w relacjach z silniejszymi graczami, m.in. w kontekście konfliktu rosyjsko-ukraińskiego. W takich warunkach złoto po raz kolejny potwierdziło swoją rolę bezpiecznej przystani dla kapitału.
Równie silne argumenty do zakupu złota mieli w 2025 roku inwestorzy kierujący się przesłankami makroekonomicznymi. Chaotyczne i trudne do przewidzenia decyzje administracji Donalda Trumpa w obszarze polityki handlowej podkopały zaufanie do Stanów Zjednoczonych jako stabilnego punktu odniesienia dla globalnych rynków finansowych. Skutkiem był częściowy odwrót od amerykańskich aktywów, w tym kontynuacja procesu dedolaryzacji rezerw przez banki centralne krajów rozwijających się.
Wykres 2. Indeks USD w 2025 r. – działania administracji Donalda Trumpa podkopały zaufanie do amerykańskiej waluty
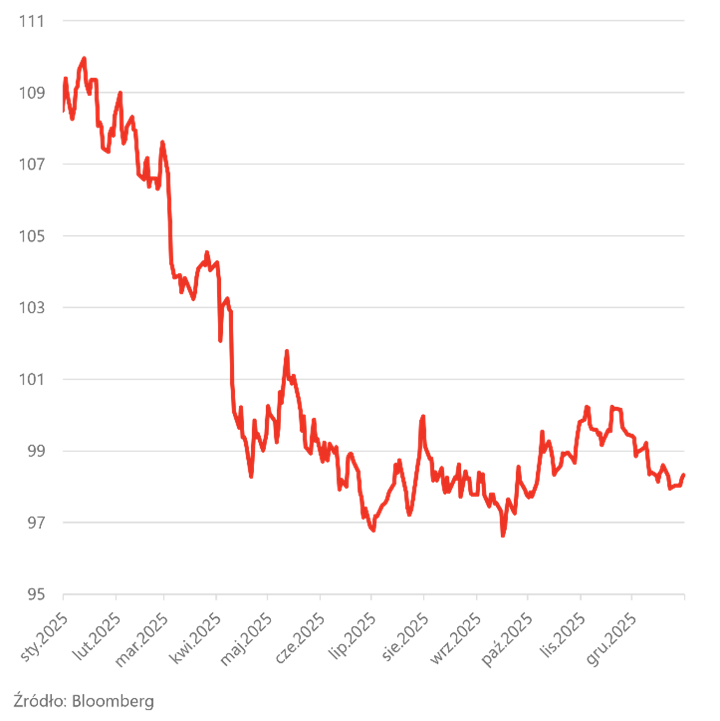
Presja ta doprowadziła do istotnego osłabienia dolara wobec głównych walut, co dodatkowo zwiększyło atrakcyjność złota i wzmocniło popyt na kruszec. Jednocześnie niepewność wokół przyszłości handlu międzynarodowego oraz jego potencjalne ograniczenie w średnim terminie pogorszyły perspektywy globalnego wzrostu gospodarczego, podnosząc także ryzyko recesji w USA. W takich warunkach złoto po raz kolejny pełniło funkcję bezpiecznej przystani dla kapitału.
Dodatkowym impulsem dla wzrostu cen złota był powrót Rezerwy Federalnej we wrześniu 2025 roku do szybszego i głębszego cyklu obniżek stóp procentowych, będący reakcją na pogarszające się perspektywy amerykańskiego rynku pracy. Spadek rentowności instrumentów pieniężnych i dłużnych zwiększył względną atrakcyjność kruszcu jako aktywa nieoprocentowanego.
Znaczenie miała również utrata przez Stany Zjednoczone ratingu AAA u wszystkich głównych agencji ratingowych oraz pojawiające się w otoczeniu Donalda Trumpa nieortodoksyjne propozycje rozwiązania problemu kosztów obsługi długu publicznego. W takich warunkach złoto ponownie zaczęło wyraźnie wyróżniać się na tle amerykańskich obligacji skarbowych jako wiarygodne narzędzie ochrony siły nabywczej kapitału.
Uważamy, że czynniki stojące za wzrostami cen złota w 2025 roku pozostaną aktualne także w roku bieżącym. Przed nami najpewniej kolejne lata z Donaldem Trumpem jako kluczowym aktorem amerykańskiej polityki, co prawdopodobnie nie będzie sprzyjać szybkiemu obniżeniu poziomu niepewności na rynkach finansowych.
Coraz wyraźniej rysują się również scenariusze zmian o charakterze strukturalnym, istotnych z punktu widzenia perspektyw złota. W wymiarze geopolitycznym są to ryzyka eskalacji konfliktów oraz przesunięcia geostrategiczne wynikające z odchodzenia USA od strategii globalnego prymatu i rosnącej roli Chin. W wymiarze gospodarczym – narastający kryzys zaufania do instytucji amerykańskich, w tym Rezerwy Federalnej, oraz do roli dolara w międzynarodowym systemie monetarnym.
Co istotne, prawdopodobieństwo materializacji tych scenariuszy wydaje się dziś wyższe niż w przeszłości. W takim otoczeniu można oczekiwać dalszego wzrostu zainteresowania przechowywaniem realnej wartości kapitału poza systemem finansowym, obejmującego coraz szersze grono inwestorów. Złoto pozostaje naturalną odpowiedzią na tę potrzebę.
W konsekwencji oczekujemy, że w 2026 roku utrzymają się wzmożone zakupy netto złota przez banki centralne krajów rozwijających się, które w ostatnich latach istotnie zmieniły postrzeganie ryzyka związanego z tradycyjnymi składnikami rezerw walutowych. Scenariusz ten znajduje potwierdzenie zarówno w deklaracjach bankierów centralnych, jak i w szacunkach docelowego udziału złota w ich rezerwach.
Dodatkowym wsparciem dla cen kruszcu pozostaje popyt ze strony inwestorów zachodnich, który wyraźnie wzrósł w 2025 roku, co widać m.in. w dynamice napływów do funduszy ETF opartych na złocie. Utrzymujące się środowisko podwyższonej niepewności, napięć geopolitycznych oraz obniżających się stóp procentowych w gospodarkach rozwiniętych sprzyja kontynuacji tego trendu.
Coraz istotniejszą rolę po stronie popytu zaczynają odgrywać także inwestorzy z Chin. Rosnąca skłonność do oszczędzania, ryzyka związane z lokalnymi klasami aktywów – przede wszystkim rynkiem nieruchomości – oraz ograniczenia w handlu bitcoinem kierują coraz większy strumień kapitału na rynek złota. W efekcie utrzymująca się od kilku lat nierównowaga między popytem a podażą kruszcu ma solidne podstawy do dalszej kontynuacji.
W scenariuszu bazowym zakładamy dalszy wzrost kursu złota w dolarze w horyzoncie roku, przy czym jego dynamika powinna być niższa niż w 2025 roku oraz niż średnia z ostatnich trzech lat. Widzimy kilka czynników, które mogą sprzyjać temu wyhamowaniu. Po pierwsze, rynek w dużej mierze oswoił się już z podwyższoną niepewnością wynikającą z nieortodoksyjnego stylu prowadzenia polityki przez Donalda Trumpa. Po drugie, tempo i zakres prób głębokiego przemodelowania relacji wewnętrznych i zewnętrznych USA wyraźnie osłabły, napotykając bariery instytucjonalne i gospodarcze, co chwilowo ograniczyło liczbę potencjalnych impulsów wzrostowych dla złota.
Dodatkowo należy brać pod uwagę scenariusze zmniejszenia ryzyka stagflacji, mniej agresywnego luzowania polityki monetarnej w głównych gospodarkach oraz częściowego uspokojenia napięć geopolitycznych. Złoto pozostaje w naszej ocenie kluczowym elementem zdywersyfikowanego portfela i skutecznym zabezpieczeniem przed zdarzeniami skrajnymi, jednak po 67% wzroście ceny w 2025 roku obniżamy krótkoterminowe oczekiwania
co do tempa dalszych zwyżek.
Investors TFI
Nota prawna
Informacje dotyczące treści
Wszelkie materiały zawarte powyżej stanowią własność eCommerce Team Sp. z o.o. z siedzibą w Poznaniu. i mają wyłącznie charakter informacyjny oraz reklamowy. Nie może być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.