Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
Choć sytuacja polskiej gospodarki nadal wygląda solidnie, na rynku nie brakuje tematów, które mogą skutecznie popsuć inwestorom dobry humor. Punktem wyjścia są rosnące rentowności obligacji. Polskie dziesięciolatki znajdują się obecnie w okolicach 6,5%, a więc coraz bliżej psychologicznej bariery 7%. Za tym ruchem stoją przede wszystkim obawy inflacyjne i fiskalne. Wyższe ceny paliw podbijają dynamikę cen, dlatego ryzyka dla inflacji pozostają wyraźnie skierowane w górę. Obecnie pod uwagę brane są nawet odczyty zbliżone do 5% w kolejnych miesiącach. Co więcej, w perspektywie następnego roku inflacja może utrzymywać się powyżej celu RPP.
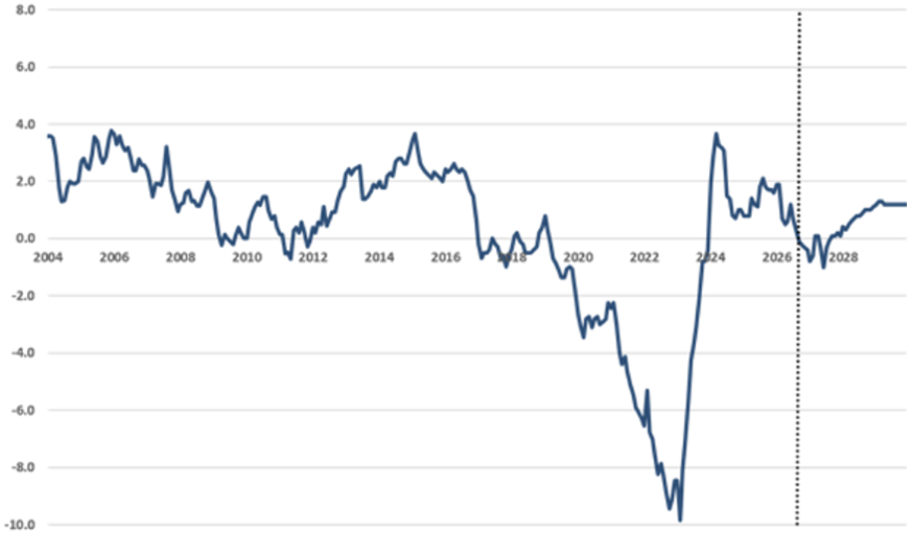
Zasadne pozostaje więc pytanie o kolejne decyzje Rady Polityki Pieniężnej. Jeżeli presja inflacyjna okaże się trwalsza, a realne stopy procentowe ponownie wyraźnie spadną, dyskusja może stosunkowo szybko przesunąć się od obniżek w stronę ewentualnego zacieśnienia polityki pieniężnej. Na razie nie przesądzałbym takiego scenariusza, jednak jego prawdopodobieństwo wyraźnie rośnie. Aktualne prognozy sugerują bowiem, że realne stopy procentowe mogą na pewien czas ponownie spaść poniżej zera. Tymczasem przed pandemią COVID-19 ich średni poziom wynosił około 1,5%. Powrót w okolice tej wartości nie byłby możliwy bez spadku inflacji albo ruchu RPP w górę. Na ten pierwszy scenariusz rynek spogląda dziś z coraz mniejszym przekonaniem.
Wykres 1. Realne stopy procentowe (%)
Źródło: UNIQA TFI na podstawie danych NBP
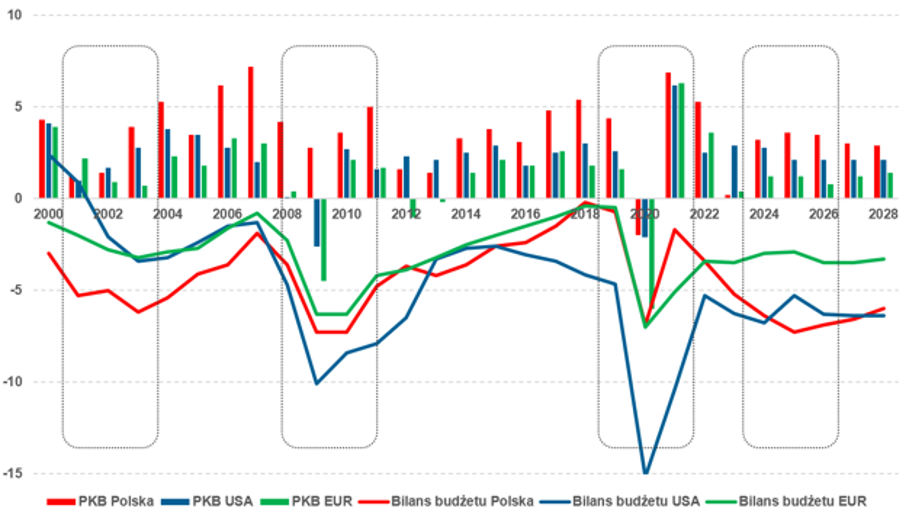
Z kolei po stronie polityki fiskalnej uwagę zwracają utrzymujące się na wysokim poziomie deficyty budżetowe. W krótkim terminie nie musi to prowadzić do poważnych konsekwencji, jednak rekordowy deficyt w warunkach solidnego wzrostu gospodarczego trudno uznać za komfortową sytuację. Z podobnym poziomem nierównowagi fiskalnej mieliśmy do czynienia m.in. w latach 2002, 2009 i 2020. Mówiąc wprost, były to okresy wyraźnego osłabienia koniunktury, a nie solidnego wzrostu gospodarczego.
Wykres 2. Bilans budżetu jako % PKB
Źródło: UNIQA TFI na podstawie danych GUS i Bloomberg
Czy rentowność na poziomie 6,5% oznacza już okazję inwestycyjną? Jak zwykle na rynku odpowiedź brzmi: to zależy. Z jednej strony punkt startowy jest bardzo atrakcyjny. Wysoka rentowność portfela tworzy solidną podstawę przyszłego wyniku, a ewentualny spadek rentowności dodatkowo podniósłby ceny obligacji. Z drugiej strony papiery o długim duration pozostają mocno wrażliwe na kolejne niespodzianki inflacyjne, zmiany oczekiwań dotyczących stóp i sytuację fiskalną.
Dlatego długoterminowe obligacje mogą być dziś interesujące dla cierpliwych inwestorów, ale trzeba liczyć się z tym, że będzie bujało. To raczej miejsce dla osób z dłuższym horyzontem, które są w stanie zaakceptować wyraźne wahania wartości portfela.
Co ciekawe, historyczne dane sugerują, że obecne poziomy rentowności mogą stanowić atrakcyjny punkt wejścia. Różnica pomiędzy rentownością polskich obligacji 5-letnich a stopą referencyjną NBP znajduje się obecnie w okolicach 92. percentyla obserwacji z ostatnich 20 lat. Historycznie, gdy różnica ta była równie wysoka lub wyższa niż obecnie, stopy zwrotu z rynku obligacji były dodatnie w 84% przypadków w horyzoncie 3 miesięcy, 93% przypadków w horyzoncie 12 miesięcy oraz w ponad 99% przypadków w horyzoncie 24 miesięcy. Nie gwarantuje to oczywiście sukcesu, ale pokazuje, że punkt startowy jest dziś znacznie bardziej atrakcyjny niż jeszcze kilka lat temu.
Wykres 3. Różnica rentowności obligacji 5-letnich oraz stopy referencyjnej NBP
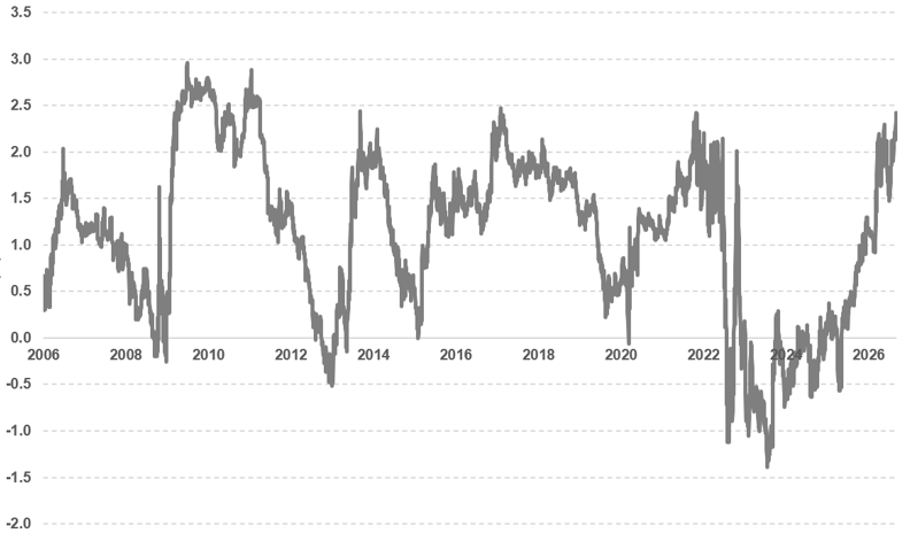
Źródło: UNIQA TFI na podstawie danych Reuters
Dla bardziej ostrożnych inwestorów korzystniej wygląda relacja potencjalnego zysku do ryzyka w segmencie obligacji krótkoterminowych, opartych na zmiennym kuponie. Wysokie bieżące oprocentowanie może zapewniać solidny dochód przy znacznie niższej wrażliwości na zmiany rentowności. Co więcej, ewentualna podwyżka stóp nie musi być dla takiego portfela wyłącznie problemem, ponieważ z czasem podnosi również wypłacany kupon.
Na polski rynek nie można jednak patrzeć w oderwaniu od tego, co dzieje się za oceanem. Rentowność amerykańskich obligacji 10-letnich przekroczyła 5,2%, osiągając poziomy niewidziane od 2007 r. Wyższe ceny ropy, mocne dane gospodarcze oraz bardziej jastrzębie oczekiwania wobec Fedu tworzą mieszankę, za którą posiadacze obligacji zdecydowanie nie przepadają.
Dodatkowym źródłem niepewności pozostaje sytuacja geopolityczna, w szczególności napięcia na linii USA-Iran. Ewentualna eskalacja mogłaby przełożyć się na dalszy wzrost cen surowców energetycznych, a tym samym ponownie podsycić obawy inflacyjne. Jednocześnie uspokojenie sytuacji mogłoby działać kojąco na rentowności obligacji. Problem polega na tym, że obecnie skala niepewności jest bardzo duża, a rynek ma niewielką zdolność do wiarygodnego prognozowania dalszego rozwoju wydarzeń.
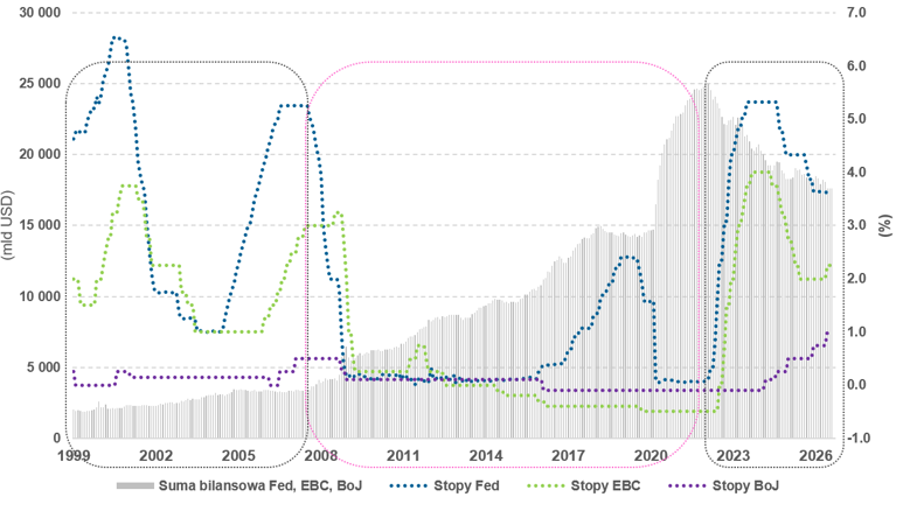
W najbliższych tygodniach możemy ponownie znaleźć się w klasycznym układzie: dobre dane będą złymi danymi. Jeżeli amerykański rynek pracy i gospodarka pozostaną zaskakująco mocne, Fed otrzyma kolejne argumenty za dalszym zacieśnianiem polityki pieniężnej. Pod koniec września rynek przypisywał około 70% prawdopodobieństwa kolejnej podwyżce już na październikowym posiedzeniu. Taki ruch, podjęty tuż przed wyborami w USA, stałby w wyraźnej sprzeczności z oczekiwaniami prezydenta Donalda Trumpa. Dla rynku długu liczy się jednak przede wszystkim jedno: bardziej jastrzębi Fed oznacza ryzyko dalszego wzrostu rentowności na całym świecie. A gdy globalne obligacje znajdują się pod presją, polski dług rzadko pozostaje całkowicie odporny. Wygląda więc na to, że do świata rekordowo taniego pieniądza nieprędko wrócimy.
Wykres 4. Polityka monetarna głównych banków centralnych
Źródło: UNIQA TFI na podstawie danych Bloomberg
Co ciekawe, mimo gwałtownego wzrostu rentowności rynek akcji pozostaje relatywnie odporny i nadal znajduje się blisko tegorocznych rekordów. Inwestorzy najwyraźniej wierzą, że wzrost inflacji okaże się przejściowy, gospodarka poradzi sobie z wyższym kosztem pieniądza, a wyniki spółek pozostaną solidne. W końcu dobre stopy zwrotu z poprzednich dwóch lat, jak w przypadku indeksu WIG20, czy nawet czterech lat, jak w przypadku S&P 500, nie oznaczają automatycznie, że kolejny rok musi być słaby. Znacznie ważniejsze są wyceny czy dynamika zysków.
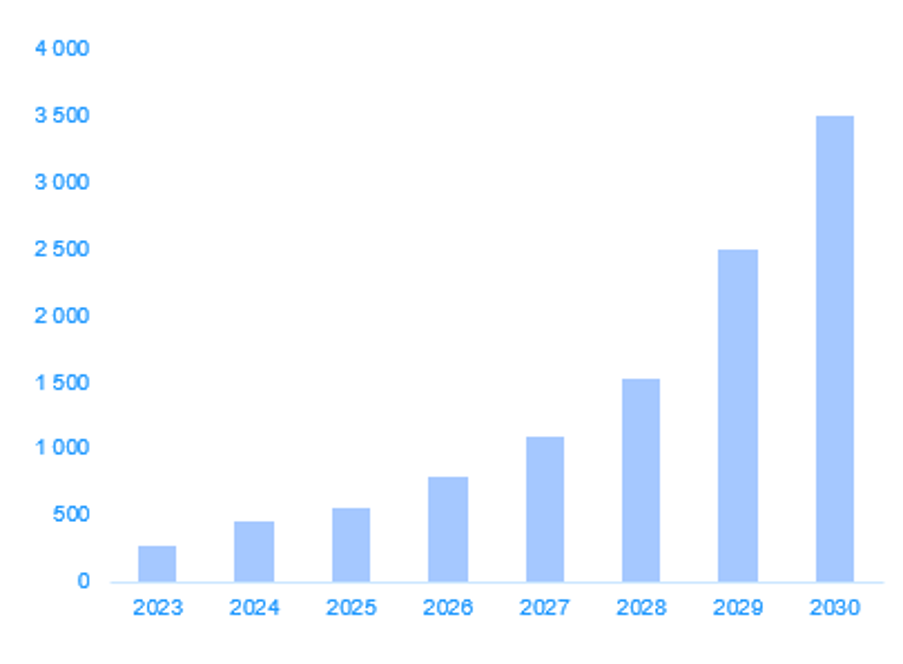
W przypadku rynku amerykańskiego problemem pozostają wymagające wyceny. Co więcej, coraz większa część jego siły opiera się na jednym dominującym scenariuszu, czyli dalszym rozwoju sztucznej inteligencji. Inwestycje w tym segmencie osiągają niespotykaną wcześniej skalę. Według prognoz przedstawionych przez NVIDIĘ wydatki związane z AI mogą w 2027 r. przekroczyć bilion dolarów, czyli odpowiadać ponad 3% amerykańskiego PKB.
Wykres 5. Szacunkowe nakłady na AI (MLD USD)
Źródło: Prezentacja NVIDIA Non-Deal Roadshow October 2025
Słowem, mówimy o gigantycznych pieniądzach. CAPEX jest pewny, przyszły zwrot nadal pozostaje szacunkiem. Nie oznacza to, że obecny cykl inwestycyjny musi zakończyć się źle. Oznacza jednak, że poprzeczka oczekiwań została zawieszona bardzo wysoko.
Hyperscalerzy znaleźli się przy tym w sytuacji przypominającej dylemat więźnia. Z punktu widzenia każdej spółki dalsze inwestowanie jest racjonalne, ponieważ nikt nie chce zostać w tyle. Z perspektywy całego sektora może to jednak prowadzić do nadmiernej rozbudowy infrastruktury. W końcu dla każdej z tych firm lepiej jest przeinwestować niż zaryzykować niedoinwestowanie i utratę pozycji konkurencyjnej. Problem w tym, że jeśli większość spółek postąpi podobnie, branża może ostatecznie zainwestować zbyt dużo. Do tego dochodzą szybko spadające koszty nowych modeli, ryzyko kanibalizacji starszych rozwiązań, konkurencja z Chin oraz dążenie kolejnych państw do rozwijania własnych, suwerennych technologii.
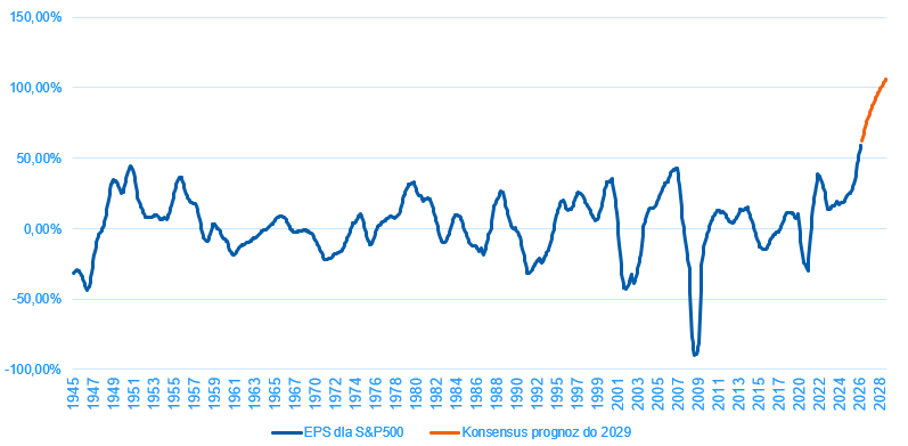
Zyski amerykańskich spółek również mocno odchyliły się w górę od długoterminowego trendu. To świadczy o ich sile, ale jednocześnie pokazuje, jak rozgrzany jest obecny cykl. Rynek oczekuje dziś nie tylko dobrych wyników, lecz także dalszego podnoszenia prognoz. Przy tak wysoko zawieszonej poprzeczce nawet niewielkie rozczarowanie może wystarczyć do wywołania przeceny. Jeżeli pojawią się sygnały spowolnienia wydatków na AI albo niższego od oczekiwań zwrotu z tych inwestycji, reakcja sektora technologicznego może być gwałtowna.
Wykres 6. Odchylenie bieżących zysków od trendu
Źródło: UNIQA TFI na podstawie danych Bloomberg
Dlatego warto szukać alternatyw na rynkach, które nie są aż tak mocno uzależnione od jednego technologicznego motoru wzrostu. Europa oferuje zupełnie inną strukturę sektorową, z większym udziałem finansów, przemysłu i ochrony zdrowia. Jej perspektywy opierają się między innymi na inwestycjach infrastrukturalnych, wydatkach obronnych oraz stopniowej poprawie konkurencyjności.
Co najważniejsze, poprawiają się również wyniki spółek. W II kwartale 2026 r. zyski firm z indeksu STOXX Europe 600 rosły o około 23% r/r. Można w tym dostrzec pierwsze efekty programów stymulacyjnych i zwiększonych wydatków publicznych.
Europa ma oczywiście własny, całkiem pokaźny katalog problemów strukturalnych. Dotyczą one przede wszystkim bezpieczeństwa energetycznego, presji inflacyjnej, konkurencyjności przemysłu i nadal stosunkowo wysokiego poziomu regulacji. Punkt startowy jest jednak zupełnie inny niż w USA. Wyceny są niższe, oczekiwania mniej wyśrubowane, a poprawa dynamiki zysków może tworzyć przestrzeń zarówno do napływu kapitału, jak i dalszego wzrostu mnożników wyceny. Nie trzeba więc obstawiać końca amerykańskiej dominacji, aby dostrzec sens dywersyfikacji.
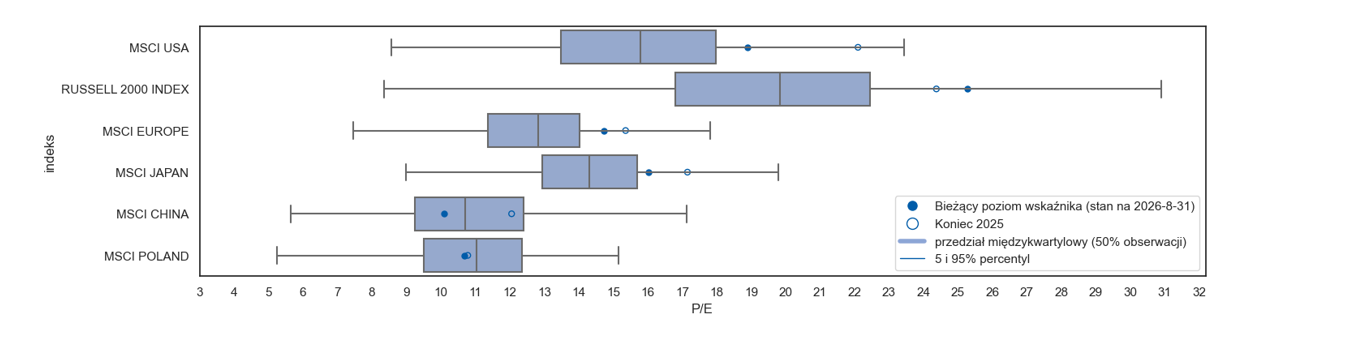
Na tym tle również polski rynek akcji nadal wygląda interesująco. GPW nie jest już tak tania jak kilka lat temu, ale wciąż trudno uznać ją za drogą. Prognozowany wskaźnik P/E dla indeksu MSCI Poland wynosi około 11. Ceny akcji wzrosły, ale w górę poszły również zyski spółek. Polska gospodarka stopniowo zbliża się pod względem fundamentów do rynków rozwiniętych, podczas gdy wyceny wielu krajowych spółek nadal przypominają poziomy charakterystyczne dla rynku wschodzącego.
Wykres 7. Porównanie wskaźnika est. P/E (prognozowany Cena/Zysk, 2006-08’2026)
Źródło: UNIQA TFI na podstawie danych Bloomberg
Ważną rolę na GPW nadal odgrywają banki. Utrzymywanie stóp procentowych na podwyższonym poziomie może wspierać ich wyniki odsetkowe, choć trzeba pamiętać o presji podatkowej i regulacyjnej. Polski konsument może natomiast nieco zwolnić pod wpływem wyższej inflacji, ale nie oznacza to jeszcze załamania popytu. Rynek pracy pozostaje relatywnie mocny, a gospodarka nadal rozwija się w solidnym tempie.
Polskim akcjom sprzyjają również regularne napływy do PPK, rosnąca rola krajowych inwestorów oraz inwestycje finansowane środkami unijnymi. Inwestorzy zagraniczni mogą podchodzić ostrożniej do ryzyka fiskalnego i przyszłorocznych wyborów, ale nie przekreśla to pozytywnego obrazu rynku. Polska giełda przestała być skrajnie tania, lecz nadal oferuje rozsądne wyceny i ekspozycję na spółki korzystające z krajowego wzrostu gospodarczego.
Wniosek pozostaje więc konstruktywny, choć już nie bezwarunkowo optymistyczny. W USA inwestor płaci wysoką cenę za równie wysokie oczekiwania oraz obietnicę przyszłej monetyzacji sztucznej inteligencji. Europa i Polska oferują natomiast niższe wyceny oraz nieco inne źródła wzrostu.
Nie chodzi o to, aby skreślać Amerykę. Chodzi raczej o to, aby całego portfela, a przy okazji także dobrego samopoczucia, nie uzależniać od jednego, nawet bardzo inteligentnego scenariusza.
Mateusz Myśliwiec, Menedżer ds. Doradztwa Inwestycyjnego UNIQA TFI
Nota prawna
Informacje dotyczące treśc
Wszelkie materiały zawarte powyżej stanowią własność UNIQA Towarzystwo Funduszy Inwestycyjnych S.A. z siedzibą w Warszawie. i mają wyłącznie charakter informacyjny oraz reklamowy. Nie może być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.