Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
Co sprawdziło się z naszego marcowego komentarza, gdzie szeroko omówiono konfigurację geopolityczną
Przyjęty przez nas w końcówce marca scenariusz bazowy – wygaśnięcie aktywnej fazy wojny w ciągu kilku tygodni – zmaterializował się dość szybko (Czytaj więcej: Od Ormuz do obligacji. Globalne rynki w cieniu konfliktu – komentarz Esaliens TFI S.A.) Zwracaliśmy uwagę, że dla stosunków USA-Chiny kluczowe będzie odblokowanie Cieśniny Ormuz przed szczytem Xi-Trump, aby USA mogły przystąpić z lepszej pozycji negocjacyjnej. Tak się nie stało, a sam szczyt nie obfitował w przełomowe deklaracje. Jednak w rzeczywistości Chiny mocno ograniczyły import ropy naftowej, co spowodowało, że maksymalna tegoroczna cena terminowa ropy Brent nie przekroczyła 127 USD za baryłkę. Można spekulować, że był to nieformalny element ustaleń pomiędzy prezydentami Chin i USA, podczas gdy samo USA zawiesiło jeden z większych kontraktów na dostawy uzbrojenia na Tajwan.
W kontekście rynkowym wskazywaliśmy wtedy wprost, że rentowności polskich obligacji skarbowych na poziomach 5,90% są atrakcyjne i że skłaniają nas do zwiększania pozycji. Od momentu publikacji przedmiotowego komentarza do dnia pisania niniejszego tekstu (tj. 29 czerwca 2026 roku) rentowności spadły o 70 punktów bazowych, a wycena subfunduszu Esaliens Obligacji Uniwersalny w tym samym okresie wzrosła o 5,27% (przy średniej dla grupy porównawczej na poziomie 4,78% wg Analiz Online).
Gdzie jesteśmy: deal etapowy oraz rzeczywistość deklaratywna kontra operacyjna
Porozumienie islamabadzkie jest z założenia dwufazowe. Podobne dwufazowe porozumienie z Iranem miało miejsce za czasów prezydentury Baracka Obamy (dotyczące irańskiego programu nuklearnego w zamian za łagodzenie sankcji) gdzie pomiędzy wynegocjowaniem pierwszego porozumienia stanowiącego ramę (JPOA z listopada 2013 roku) do jego ostatecznej wersji (JCPOA w lipcu 2015 roku) minęło 20 miesięcy, po czym w maju 2018 roku prezydent Donald Trump je wypowiedział podczas swojej pierwszej kadencji. Pokazuje to jak skomplikowana jest to materia do negocjacji. Jednocześnie strona irańska będzie nieufnie do tego podchodziła (mając świadomość, że bez ponadpartyjnego porozumienia w USA każda kolejna administracja może je wypowiedzieć, a wojny z ostatnich dwóch lat pokazują, że Iran może zostać zaatakowany w trakcie negocjacji, łącznie z zabijaniem irańskich negocjatorów i dyplomatów). Jakiekolwiek porozumienie, które strategicznie polepsza sytuację Iranu względem stanu sprzed wojny (a tylko takie Iran zaakceptuje) będzie miało swój koszt polityczny, choćby w kontekście listopadowych wyborów połówkowych w USA, stąd należy oczekiwać nawet wielokrotnego przedłużania wspomnianego okna negocjacyjnego.
Porozumienie islamabadzkie jest etapowe i 14-punktowe. Faza pierwsza dostarczyła tego co najbardziej interesuje rynki surowców (a w konsekwencji też rynki obligacji), czyli otwarcie Cieśniny Ormuz poprzez zniesienie obustronnych blokad i zobowiązanie stopniowego przywracania ruchu statków, przedłużenie zawieszenia broni, oraz m.in. obietnicę rozminowania przez Iran cieśniny, zobowiązanie Iranu do dialogu z Omanem o przyszłym kształcie administracji Cieśniną, czy zarys planu odbudowy Iranu po wojnie. Porozumienie wskazuje wprost, że działania militarne muszą zostać zakończone na wszystkich frontach, w tym w Libanie (gdzie południowa część kraju jest obecnie okupowana przez armię izraelską, a ponad milion mieszkańców Libanu pozostaje przesiedlonych). Faza druga, czyli program nuklearny (dopuszczalny poziom wzbogacania uranu i los zapasów) jest odłożona w czasie. Dla rynku najważniejszy jest rozkład ryzyk dotyczący ewentualnego ponownego blokowania Cieśniny Ormuz. Istnieje przepaść między rzeczywistością deklaratywną a operacyjną, co ma kluczowe znaczenie przy interpretacji nagłówków depesz prasowych. Przykładowo 20 czerwca wojskowe dowództwo Khatam al-Anbiya (koordynujące działania Korpusu Strażników Rewolucji Islamskiej Sepah oraz regularnego wojska irańskiego Artesh) ogłosiło zamknięcie cieśniny w odpowiedzi na izraelskie uderzenia w Libanie, a amerykańskie centralne dowództwo (CENTCOM) w tym samym czasie raportowało, że ruch komercyjny statków wzrósł (kilkadziesiąt statków, w tym kilkanaście tankowców). Zamknięcie było kartą negocjacyjną przed kolejną rundą negocjacji, zsynchronizowaną z wyjazdem delegacji irańskiej – a nie operacyjnym domknięciem. Podobną logikę widać w kalibrowanych uderzeniach z ostatniego weekendu czerwca (drony na statki na trasie omańskiej, odwety CENTCOM w irańskie radary, ograniczona irańska odpowiedź na bazy amerykańskie w Bahrajnie i Kuwejcie) – obie strony uderzają i negocjują jednocześnie. Sygnatury kalibracji (brak masowych ofiar) wskazują na zarządzanie eskalacją, a nie powrót do wojny. W ostatnich dniach czerwca punkt ciężkości przesunął się z Libanu na zarządzanie samą cieśniną (trasa, opłaty, koordynacja). To sygnał, że wątek libański jest stopniowo adresowany (Liban z Izraelem zawarł wstępne porozumienie w Waszyngtonie, wojska izraelskich zaczęły się wycofywać z niektórych obszarów Libanu), natomiast pozostała gra o lewar w negocjacjach dotyczy już przyszłego administrowania cieśniną. Jednak nadal front libański pozostaje największym ryzykiem dla trwałości porozumienia islamabadzkiego, gdyż strategiczne interesy irańskie i izraelskie są tam sprzeczne. USA nie kontroluje strony izraelskiej, choć może mieć na nią istotny wpływ (groźba zawieszenia dostaw amunicji, pomocy wywiadowczej, czy transferów budżetowych, a także groźba poparcia innego kandydata niż B. Netanyahu w październikowych wyborach parlamentarnych, gdzie Donald Trump cieszy się estymą izraelskiej opinii publicznej).
Rzeczywistość rynkowa
Premia wojenna na rynku ropy się w pełni rozładowała – notowania terminowe na ropy Brent wróciły do poziomów sprzed wojny w Iranie (ok. 72 USD za baryłkę) zdejmując z wyceny sporo geopolitycznego ryzyka. Tymczasem fizyczna strona rynku nadal się nie znormalizowała, gdzie stawki frachtowe znajdują się na wielomiesięcznych szczytach, główne linie kontenerowe nie wznowiły normalnych rozkładów, a część producentów LNG i ropy nie wykorzystuje pełni mocy produkcyjnych, dopóki ruch w cieśninie nie odbędzie się 30 dni bez zakłóceń z rzędu. Biorąc pod uwagę jak istotny bufor przeciw wzrostom cen ropy stanowiło drenowanie rezerw strategicznych ropy (USA, Japonia, prawdopodobnie też Chiny) to wyczerpanie się tego czynnika oraz wyżej wspomniane ograniczenia logistyczne mogą sprawić, że cena ropy nadal będzie charakteryzować się wysoką zmiennością.
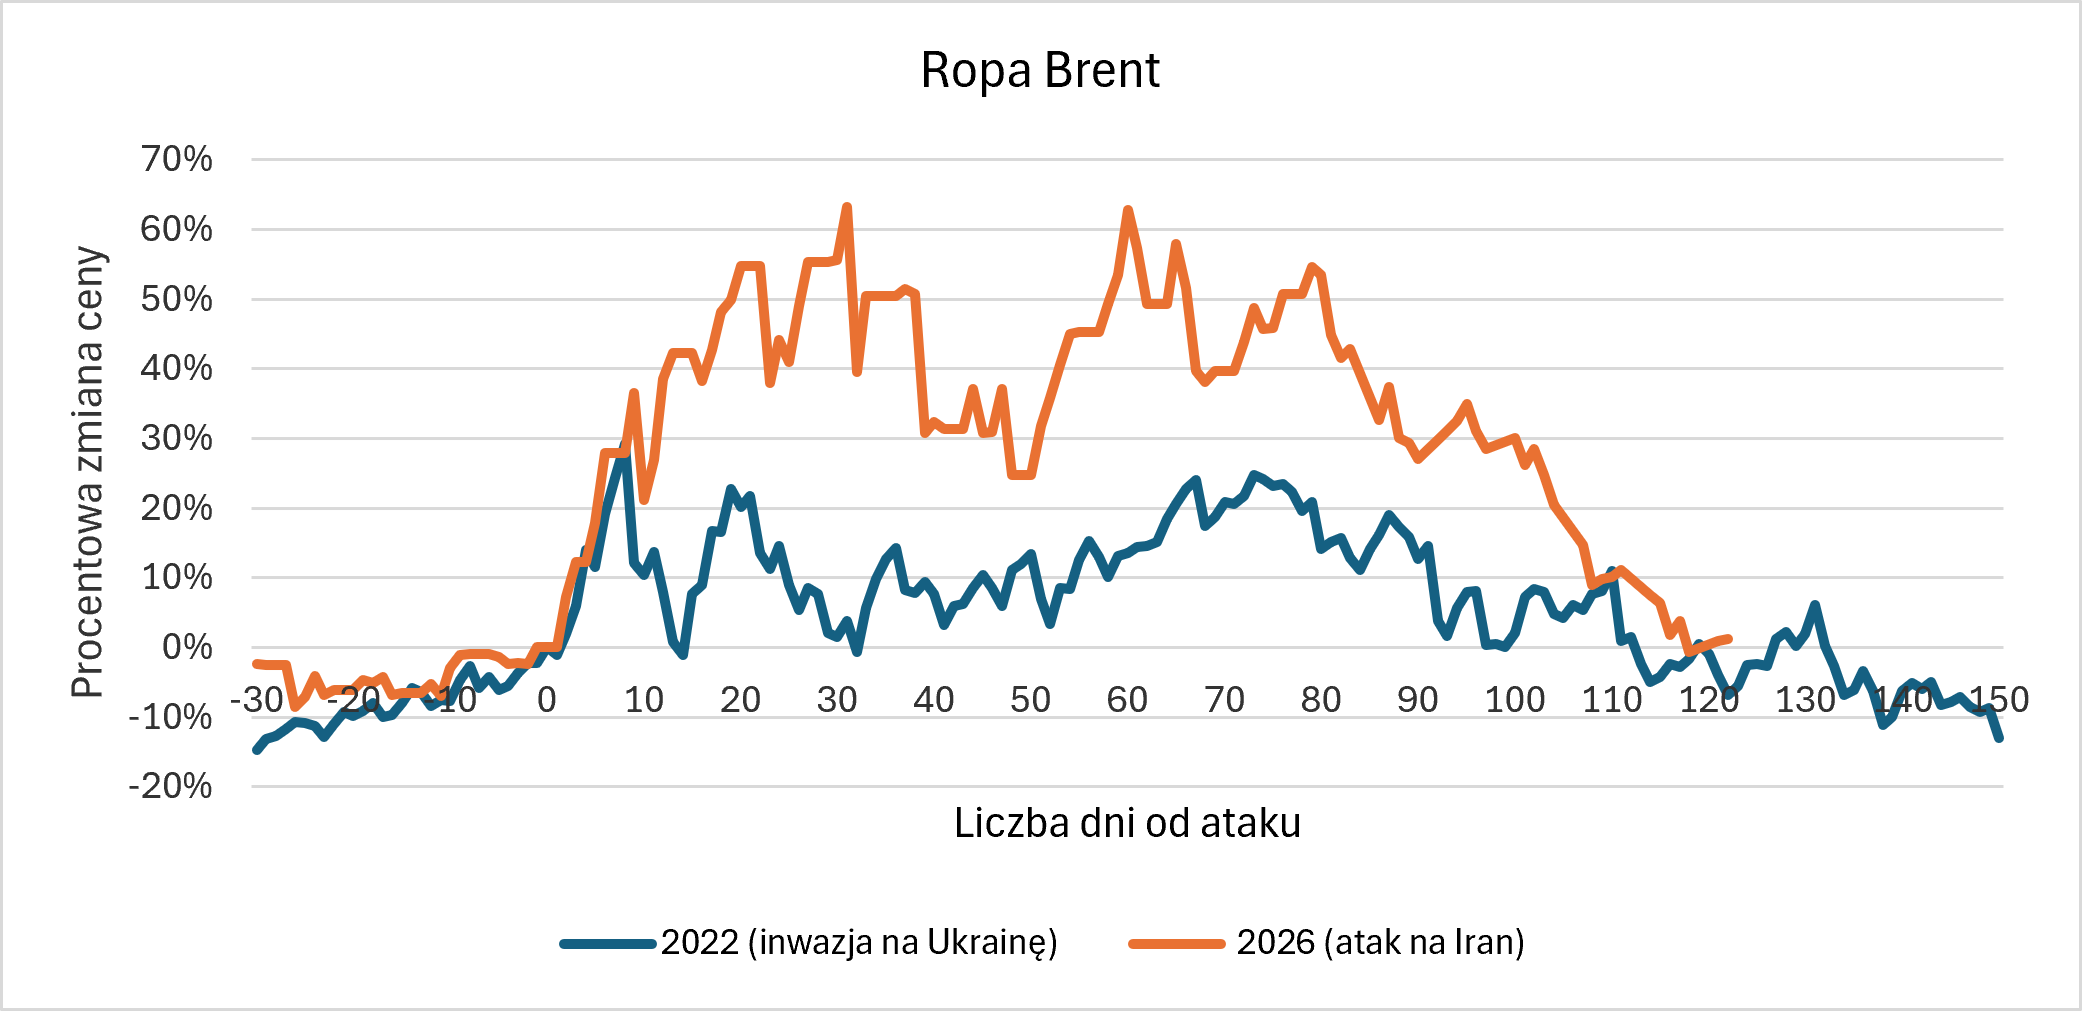
Źródło: opracowanie własne na podstawie danych Bloomberg [2026-06-29]
Obecne wyceny ropy naftowej wspierają zejście ze ścieżek podwyższonej inflacji, a Polska zanotowała w ciągu ostatnich 4 miesięcy aż 3 razy odczyt inflacji poniżej konsensusu makro-ekonomistów (ostatni wstępny odczyt 2,5% r/r za czerwiec 2026 roku, czyli w celu inflacyjnym NBP), co wspiera narrację o nieruszaniu stóp procentowych w Polsce do końca roku. Naszym zdaniem możliwy jest nawet powrót do obniżek pod koniec roku. Mimo że jesteśmy po dużym spadku rentowności polskich obligacji skarbowych, to pozytywnie patrzymy na perspektywy na najbliższe miesiące zarówno na strategiach krótkoterminowych (Esaliens Konserwatywny), jak i na strategiach średnioterminowych (Esaliens Obligacji Uniwersalny).
Adam Szymko, Dyrektor inwestycyjny Esaliens TFI
Nota prawna
Informacje dotyczące treści
Wszelkie materiały zawarte powyżej stanowią własność eCommerce Team Sp. z o.o. z siedzibą w Poznaniu i mają wyłącznie charakter informacyjny oraz reklamowy. Nie mogą być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.