Komentarz dostępny jest także w formacie audio, który został wygenerowany za pośrednictwem aplikacji Elevenlabs:
Rok bardziej niż mecze Chelsea za czasów prime José Mourinho przypomina spotkanie Zoru Frydman, mojego rodzimego klubu z podhalańskiej B-klasy. Zimna, deszczowa niedziela, trudne boisko, przeciwnicy grający zgodnie z zasadą „piłka może przejść, zawodnik nie” oraz kibice, którzy nie szczędzą zawodnikom elokwentnych uwag. Droższa energia przywróciła inflację do gry, a gołębie ustąpiły miejsca jastrzębiom. Rzecz jasna, mecz nadal trwa, ale o spokojnym dowiezieniu wyniku raczej nie ma mowy.
W Polsce wzrost gospodarczy pozostaje solidny. Dynamika PKB przyspieszyła z 3,5% r/r w pierwszym kwartale do 3,9% w drugim kwartale 2026 r. Coraz większe znaczenie mają inwestycje, które wzrosły o 8,4% r/r, podczas gdy konsumpcja prywatna nadal rosła, choć jej dynamika obniżyła się do 2,8%. Oczekujemy, że fundusze europejskie i realizacja dużych projektów infrastrukturalnych będą nadal wspierały aktywność gospodarczą. Słabszym elementem pozostaje przemysł, jednak spadki produkcji i nowych zamówień stopniowo wyhamowują. Nie widzimy obecnie przesłanek do gwałtownego spowolnienia polskiej gospodarki, choć w kolejnych kwartałach tempo wzrostu konsumpcji może być ograniczane przez wolniejszy wzrost płac.
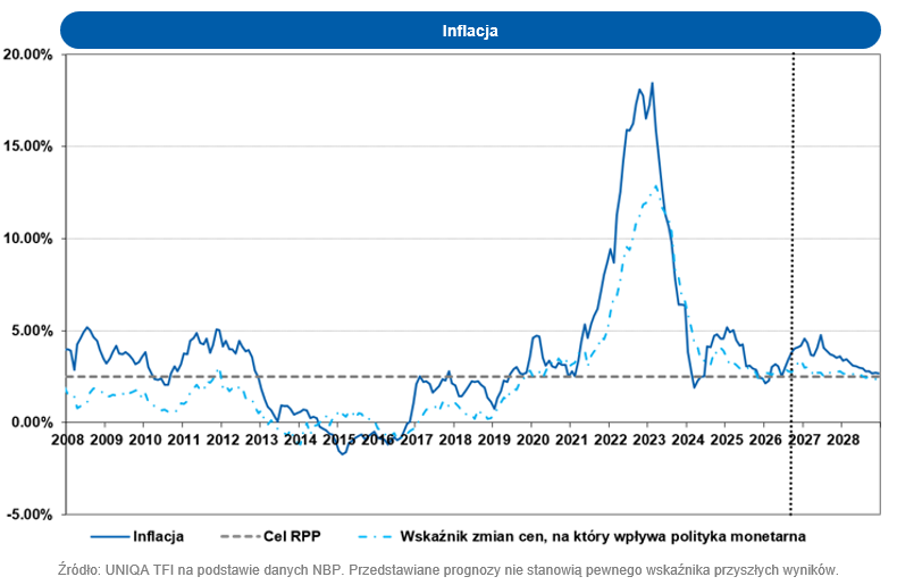
Obraz inflacyjny stał się jednak mniej jednoznaczny. We wrześniu inflacja wzrosła do 4,1%, przekraczając górną granicę pasma odchyleń od celu NBP, przede wszystkim za sprawą cen paliw i energii. Przy stopie referencyjnej na poziomie 3,75% bieżąca realna stopa procentowa ponownie stała się nieznacznie ujemna. RPP zachowuje ostrożniejsze nastawienie i deklaruje gotowość do reakcji, jeśli ryzyka inflacyjne będą narastać.
Źródło: UNIQA TFI na podstawie danych NBP
Jednocześnie sytuacja na rynku pracy ogranicza prawdopodobieństwo utrwalenia się inflacji. Zatrudnienie nie rośnie już od blisko dwóch lat, dynamika wynagrodzeń spowalnia, a presja płacowa słabnie. Rynek pracy sprzyja więc wygasaniu presji inflacyjnej i nie wskazuje na ryzyko jej ponownego nasilenia. Wpływ sztucznej inteligencji na zatrudnienie pozostaje na razie ograniczony. W krótkim terminie technologia ta powinna częściej wspierać produktywność niż prowadzić do redukcji etatów. W dłuższej perspektywie automatyzacja może jednak ograniczyć zapotrzebowanie na część stanowisk administracyjnych i biurowych.
Zmiana oczekiwań wobec RPP istotnie wpłynęła na polski rynek obligacji. Rynek nie zakłada już szybkiego cyklu obniżek, a w cenach pojawiło się ryzyko dalszego zacieśnienia polityki pieniężnej. Oceniamy jednak, że instrumenty dłużne wyceniają obecnie wyższy poziom przyszłych stóp, niż wynika z naszego scenariusza bazowego. Innymi słowy, „ryzyko podwyżek jest już w cenach”, a rynek zakłada dalsze zacieśnienie, które nie musi się zmaterializować. W rezultacie zarówno krótki, jak i długi koniec krzywej oferują atrakcyjną premię, choć odpowiadają na odmienne potrzeby inwestorów.
- Krótki dług i obligacje zmiennokuponowe oferują relatywnie wysoki bieżący dochód przy ograniczonej wrażliwości cen na zmiany stóp procentowych. Utrzymywanie się wysokich stóp wspiera poziom kuponów. Ewentualny wzrost inflacji mógłby wprawdzie prowadzić do wzrostu rentowności i okresowej presji na ceny obligacji, ale jednocześnie zwiększałby przyszłe płatności odsetkowe papierów o zmiennym oprocentowaniu.
- Obligacje o długim duration oferują większy potencjał wzrostu cen w przypadku stabilizacji inflacji i braku podwyżek stóp. Pozostają jednak bardziej podatne na zmiany oczekiwań rynkowych, wzrost cen surowców oraz ryzyko fiskalne. Wysoki deficyt sektora finansów publicznych i duże potrzeby pożyczkowe oznaczają utrzymanie znacznej podaży papierów skarbowych, co może okresowo ograniczać skalę spadku rentowności.
Z punktu widzenia konstrukcji portfela wybór między krótkim a długim duration powinien zatem zależeć przede wszystkim od akceptowanego poziomu zmienności, a nie od oceny któregoś z segmentów jako nieatrakcyjnego. Całościowo utrzymujemy pozytywne podejście do polskiego rynku obligacji, dostosowując duration oraz poziom ryzyka kredytowego do profilu inwestora.
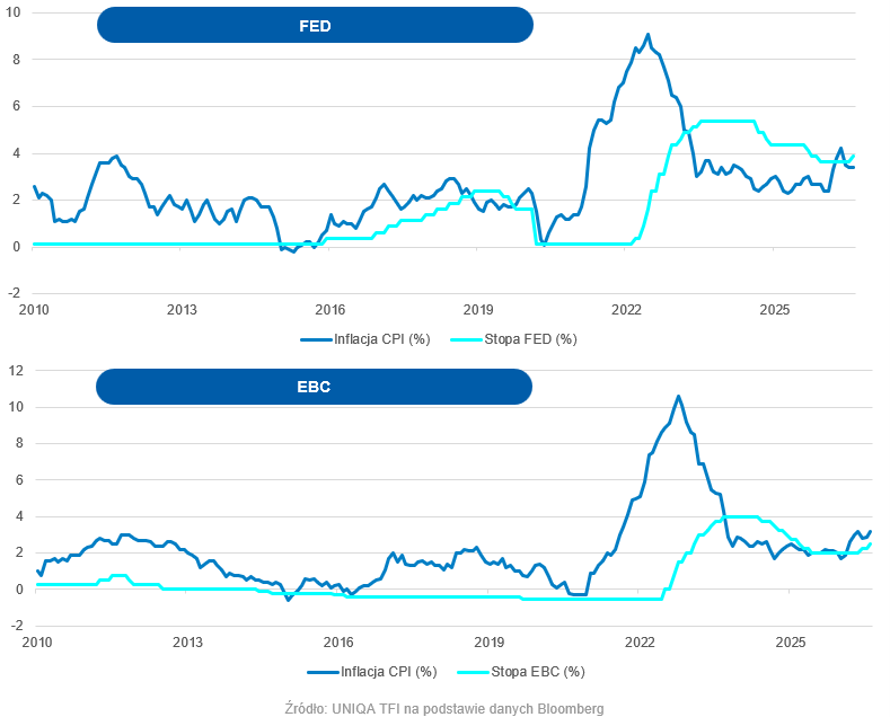
Na zagranicznych rynkach długu sytuacja jest mniej jednoznaczna. W Stanach Zjednoczonych inflacja pozostaje podwyższona, a Fed podkreśla pierwszeństwo stabilności cen. Rynek dopuszcza dalsze zacieśnienie polityki pieniężnej, mimo presji administracji na obniżenie kosztu pieniądza. Wysokie rentowności amerykańskich obligacji zwiększają ich atrakcyjność dochodową i konkurencyjność wobec rynku akcji. W strefie euro wzrost cen energii ponownie podniósł inflację, skłaniając EBC do utrzymywania restrykcyjnego podejścia. Jednocześnie podwyższone ryzyka inflacyjne występują przy relatywnie umiarkowanym wzroście gospodarczym, co ogranicza przestrzeń do agresywnego zacieśniania polityki.
Źródło: UNIQA TFI na podstawie danych Bloomberg
W obligacjach rynków wschodzących wysokie rentowności zwiększają potencjalny dochód, ale głównym ograniczeniem pozostaje mocny dolar. Zwiększa on koszt obsługi zadłużenia denominowanego w USD i pogarsza relację potencjalnego zysku do ryzyka względem obligacji amerykańskich. Trwała deeskalacja napięć geopolitycznych, niższe ceny ropy i osłabienie dolara mogłyby poprawić warunki finansowania emitentów z rynków wschodzących oraz wesprzeć ceny ich obligacji.
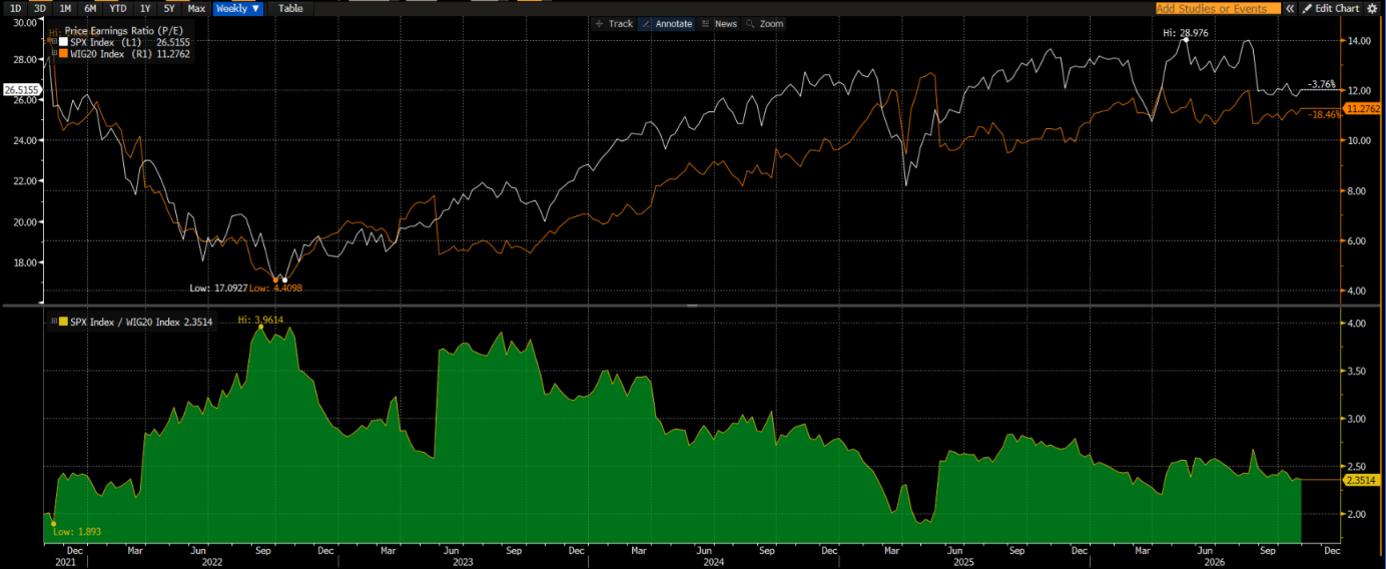
Na rynku akcji fundamenty nadal przemawiają za utrzymaniem ekspozycji, jednak po bardzo silnych wzrostach relacja potencjalnego zysku do ryzyka stała się mniej atrakcyjna. W Polsce solidny wzrost gospodarczy, ożywienie inwestycyjne, regularne napływy do PPK oraz zainteresowanie inwestorów zagranicznych wspierają perspektywy wyników spółek. Dodatkowym, długoterminowym impulsem mogą być Osobiste Konta Inwestycyjne, które mają zwiększyć udział krajowych oszczędności w rynku kapitałowym. Jednocześnie „na polskim rynku akcji nie ma już promocji”. Po bardzo silnej hossie dyskonto wycenowe wyraźnie się zmniejszyło, a wiele pozytywnych informacji znajduje się już w cenach. C/Z indeksu WIG20 wynosi około 11,3 wobec 26,5 dla S&P 500, co oznacza, że rynek amerykański jest wyceniany około 2,35 razy wyżej. Relacja ta pozostaje korzystna dla GPW, ale jest wyraźnie niższa niż pod koniec 2022 r., kiedy polskie akcje były skrajnie tanie. Dlatego neutralizujemy podejście do polskiego rynku, nie kwestionując dobrych fundamentów gospodarki.
Źródło: Bloomberg
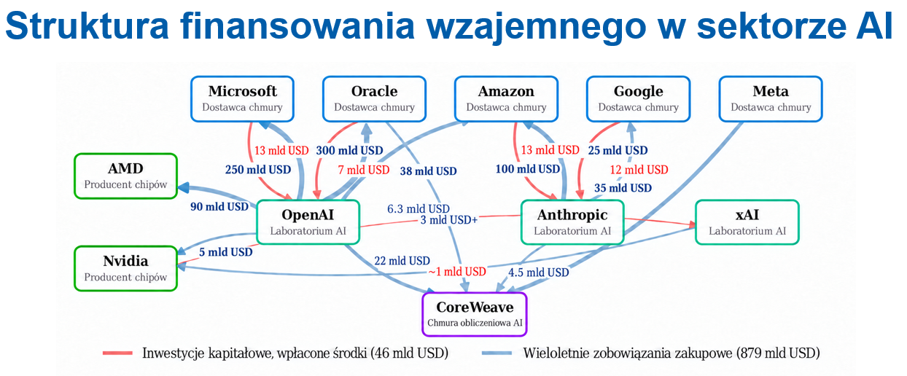
W Stanach Zjednoczonych spółki nadal „dowożą” wyniki, ale poprzeczka oczekiwań została ustawiona bardzo wysoko. Wymagające wyceny, duża koncentracja indeksów i ogromna skala nakładów na AI zwiększają wrażliwość rynku na nawet niewielkie rozczarowania. Sztuczna inteligencja pozostaje głównym motorem wyników i inwestycji, jednak wraz ze wzrostem CAPEX rośnie ryzyko przeinwestowania. Nakłady są ponoszone już dziś, podczas gdy tempo przyszłej monetyzacji pozostaje niepewne, a rosnąca amortyzacja infrastruktury może z czasem obciążać wyniki. Inwestorzy coraz surowiej oceniają nie sam wzrost przychodów, lecz także przepływy pieniężne i rentowność. Reakcje na wyniki Alphabetu, ServiceNow i Fortinetu pokazały, jak mała jest obecnie tolerancja na rozczarowania.
Źródło: BIS Working Papers No 1367 The AI investment race by Phurichai Rungcharoenkitkul
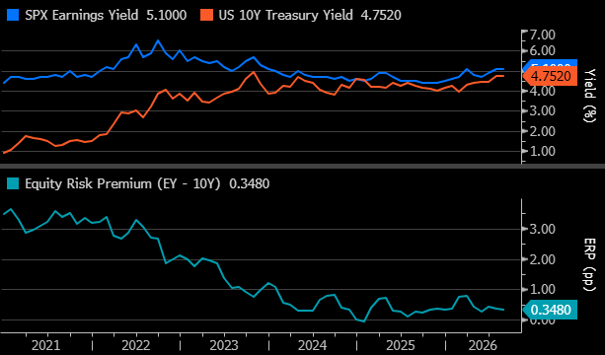
Dodatkowym argumentem za neutralnym podejściem do amerykańskich akcji jest wyjątkowo niska premia za ryzyko, liczona jako różnica między prognozowaną stopą zysku S&P 500 a rentownością 10-letnich obligacji skarbowych USA. Oznacza to niewielką rekompensatę za dodatkową zmienność akcji i zwiększa konkurencyjność obligacji.
Źródło: Bloomberg
Z drugiej strony okres powyborczy historycznie sprzyja amerykańskim indeksom. Utrzymujemy jednak zatem neutralne podejście do rynku USA, nie kwestionując jego przewagi technologicznej ani długoterminowego potencjału AI. Dalsze wzrosty będą jednak wymagały realnej monetyzacji inwestycji i rozszerzenia hossy poza wąską grupę największych spółek.
Wciąż bardziej konstruktywnie oceniamy Europę. Wskaźniki PMI poprawiają się od kilku kwartałów, wskazując na stopniowe odbicie przemysłu, a wzrost zysków spółek jest mocniejszy od wcześniejszych oczekiwań. Europa wchodzi w wieloletni cykl inwestycyjny związany z infrastrukturą, transformacją energetyczną, obronnością i zwiększaniem niezależności przemysłowej. Struktura europejskiego rynku zapewnia również dywersyfikację wobec USA: duży udział finansów, przemysłu i ochrony zdrowia oznacza, że wzrost opiera się na innych impulsach niż amerykański boom AI. Europejskie akcje nadal są notowane z dyskontem wobec rynku amerykańskiego, a poprawa dynamiki wyników może sprzyjać napływom kapitału i stopniowemu re-ratingowi. Bardziej ochronna polityka handlowa wobec Chin może z czasem wspierać konkurencyjność europejskich producentów. Głównymi ryzykami pozostają ceny energii, eskalacja napięć handlowych i wolniejsze wdrażanie programów inwestycyjnych, ale całościowo utrzymujemy pozytywne podejście do europejskich akcji.
Mateusz Myśliwiec, menedżer ds. Doradztwa Inwestycyjnego UNIQA TFI
Nota prawna
Informacje dotyczące treśc
Wszelkie materiały zawarte powyżej stanowią własność UNIQA Towarzystwo Funduszy Inwestycyjnych S.A. z siedzibą w Warszawie. i mają wyłącznie charakter informacyjny oraz reklamowy. Nie może być podstawą samodzielnych decyzji inwestycyjnych. Materiał nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego, ani zaproszenia do zawarcia transakcji na instrumentach finansowych w nim przedstawionych. Nie stanowi także usługi doradztwa inwestycyjnego, ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Przedmiotowe materiały nie stanowią także porady inwestycyjnej, ani jakiejkolwiek innej formy zalecenia inwestycyjnego dotyczącego danego instrumentu finansowego, a także jakiejkolwiek innej porady, w szczególności prawnej bądź podatkowej.
Informacje dotyczące ryzyka
Z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat oraz innych obciążeń dochodów z inwestycji w fundusze, w szczególności podatku od dochodów kapitałowych. Szczegółowy opis czynników ryzyka znajduje się w prospekcie informacyjnym oraz kluczowych informacjach dla inwestorów funduszu.